2024.01.11 09:26
明牌珠宝:一季报超预期
文章来源:国际珠宝网
摘要:
K图 002574_2现价: 涨跌: 涨幅:% 总手:24948 金额(万):5758 换手率:3...
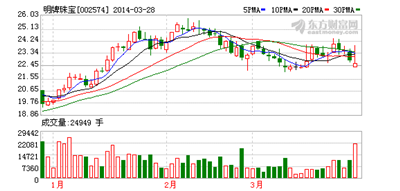
K图 002574_2
现价: 涨跌: 涨幅:% 总手:24948 金额(万):5758 换手率:%
查询该股行情 实时资金流向 深度数据揭秘 进入明牌珠宝吧 明牌珠宝资金流
相关股票
潮宏基( %)老凤祥( %)珠江钢琴( %)
东方金钰( %)瑞贝卡( %)明牌珠宝( %)
中国国际金融有限公司分析师(郭睿,郭海燕)发布明牌珠宝(行情 股吧 买卖点)(002574)的研究报告。
业绩符合预期。
明牌珠宝2013年实现营业收入亿元,同比增长%,净利润8300万元,同比增长%,对应每股收益元,符合预期。4季度收入和利润分别下降%和%,主要因金价低位下行,量增幅度低于价跌。公司拟每10股派发现金红利1元(含税),对应股息收益率为%。
产品结构调整以及金价下跌拉低毛利率。期内国际金价大幅下跌,明显拉升黄金饰品销量,黄金收入占比提升个百分点至%;但由于公司套保比例较低、库存成本较高(周转慢于同业),黄金饰品毛利率下滑个百分点至%,受此影响整体毛利率同比下滑个百分点至%。
外延扩张拉升费用,压制业绩表现。公司继续推进自营渠道建设,门店数量净增23家至398家(整体网点数量超过1000家),导致销售费用率提升个百分点。营业利润仅同比增长%。
银器品牌卡利罗生产基地一期建设工作完成,开始试生产。
发展趋势。
公司预计一季度业绩同比大幅增长%~%,对应净利润区间为8200万元至亿元。主要因高价库存逐步消化完毕、且期内金价上涨拉升公司毛利水平(对冲比例只有40%)。分析师预计收入增长略超10%。
上半年收入增速承压,主要因去年同期金价大跌拉动销量明显提升,带来高基数效应(2季度尤为明显),目前金价持续处于低位,销量虽仍有增长,但整体收入端难有明显提升。下半年随着高基数逐步消失,有望反转。
盈利预测调整:上调2014年盈利预测16%至亿元(+%,低基数),并新增2015年盈利预测亿元(+%).
估值与建议:维持中性评级。一季度业绩超预期有望成为短期催化剂,小幅上调目标价4%至元;但公司业绩反转主要因为高价库存消化完毕(晚于同业)以及金价上行,同时自身品牌力、渠道管理和风险对冲能力均未发生明显改善,目前2014年倍估值吸引力相对有限。行业仍首推周大福和老凤祥(行情 股吧 买卖点)。
文章来源:国际珠宝网
风险提示及免责条款
[温馨提示] 文章来源于国际珠宝网,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


