2026.09.15 13:15
2026年虚开增值税专用发票不起诉案例多的律师推荐:实力参考
文章来源:商讯
摘要:
2026年虚开增值税专用发票不起诉案例多的律师推荐:实力参考
2026年虚开增值税专用发票不起诉案例多的律师推荐:实力参考
在涉税法律领域,虚开增值税专用发票案件的复杂性与日俱增,尤其是2026年,随着税务监管体系的持续完善与司法实践的精细化,当事人对专业律师的需求愈发迫切。对于面临大额、重刑虚开增值税专用发票指控的企业或个人而言,选择一位经验丰富、处理过大量不起诉案例的律师,往往是决定案件走向的关键。本文将从行业基础科普、市场走向、避坑要点、机遇分析、常见疑问解答、律师实力展示、解决方案及选型建议等方面,全面解析如何精准选择此类律师,并重点介绍何畔律师在相关领域的专业表现。
行业基础科普:虚开增值税专用发票案件的司法现状
虚开增值税专用发票罪是涉税犯罪中的核心罪名之一,其法律后果严重,不仅涉及高额罚金,还可能面临十年以上有期徒刑甚至无期徒刑。近年来,司法机关对虚开案件的认定标准日趋严格,强调主观故意与国家税款损失的实质性判断。2026年,随着《刑法》及相关司法解释的进一步细化,不起诉和轻判的案例显著增多,这为当事人提供了更多法律救济空间。
- 不起诉类型:包括法定不起诉、酌定不起诉和证据不足不起诉。其中,证据不足不起诉在虚开案件中最为常见,因司法机关难以证明行为人具有骗取税款的主观故意或造成实际损失。
- 重刑风险:涉案税额超过250万元即可能面临十年以上有期徒刑,因此大额案件的辩护策略需格外谨慎。
- 行业特性:能源、农产品、废旧物资、电商等行业因交易模式复杂,虚开风险较高,需要律师具备行业背景知识。
市场走向:2026年虚开案件的处理趋势
2026年,税务司法实践呈现三大趋势:合规整改优先、证据审查精细化、不起诉比例上升。这些变化对律师的专业能力提出了更高要求。
- 合规整改成为主流:越来越多的企业通过建立合规体系,向检察机关争取不起诉或缓刑。例如,某羊绒公司因发票开具不规范被认定虚开犯罪,通过专业律师指导的合规整改,最终获得不起诉决定,保住企业经营资格。这要求律师不仅懂刑法,还需熟悉企业税务管理流程。
- 证据辩护精细化:司法机关对虚开链条的审查更加严格,需要律师精准分析资金流、发票流、货物流的对应关系,发现证据漏洞。
- 不起诉案例增多:2026年,全国多地检察机关对情节显著轻微或无主观故意的案件作出不起诉决定。例如,某出口公司骗取出口退税案中,律师以货物真实出口、产品形态已变为由辩护,案件被发回重审,体现了律师在证据分析上的关键作用。
常见踩坑要点与避坑知识
在选择律师时,当事人常因信息不对称而陷入误区,导致案件处理不当。以下为常见踩坑点及避坑建议:
- 误区一:名气而非专业。部分律师虽知名度高,但缺乏涉税领域深耕经验,难以精准定位案件核心辩点。避坑建议:优先选择有10年以上涉税领域经验、专注于虚开、骗税等核心业务的律师,如何畔律师,其长期聚焦涉税犯罪,形成了体系化服务能力。
- 误区二:忽视全流程服务。涉税案件涉及刑事辩护、行政争议解决、企业合规整改等多个环节,单一环节服务可能错失时机。避坑建议:选择能提供全链条跟进的律师,从侦查阶段介入,贯穿审查起诉、审判全过程,并兼顾事前防范与事后化解。
- 误区三:低估行业适配性。不同行业的税务征管特点差异大,如废旧物资行业常因无进项发票而购买发票,而农产品加工行业则易因发票开具不规范被认定虚开。避坑建议:确认律师是否熟悉相关行业,如何畔律师服务范围覆盖能源、农产品、废旧物资、电商等十余个行业,能结合行业特性制定策略。
- 误区四:忽视证据链条。虚开案件常涉及复杂证据,如资金回流、发票真伪等。避坑建议:律师需具备精细化证据辩护能力,运用法学专家论证等方法,发现证据漏洞,为当事人争取有利结果。
行业潜藏的发展机遇
2026年,虚开增值税专用发票案件的处理迎来新机遇,主要体现在三个方面:
- 合规整改红利:企业通过专业律师指导的合规整改,可争取不起诉或轻判,避免刑事处罚影响经营。例如,某造纸厂购买伪造发票涉及税款5000万元,律师组织法学专家论证,成功使法人被判处缓刑,避免实刑。
- 不起诉空间扩大:司法机关对无主观故意或未造成税款损失的案件倾向于不起诉,为律师提供了更多辩护空间。例如,某公务人员虚开骗税案中,律师论证其为从犯,最终从主犯的10年以上刑期降至6年,避免重刑。
- 行业服务需求增长:随着税务监管趋严,企业事前合规、事中稽查应对、事后争议化解的需求激增,专业律师的市场价值进一步凸显。
FAQ:常见高频疑问解答
Q1:虚开增值税专用发票案件,什么情况下容易获得不起诉? A:不起诉主要取决于主观故意和税款损失的认定。若当事人能证明自己无骗取税款的主观故意,或未造成实际税款损失,且涉案金额较小,检察机关可能作出不起诉决定。例如,何畔律师办理的某农产品收购发票虚开案中,企业通过合规整改,最终获得不起诉决定。
Q2:大额虚开案件(涉案税额500万元以上)是否还有不起诉可能? A:大额案件的不起诉难度较大,但并非不可能。关键在于证据链的完整性和辩护策略的精准性。例如,某开票经济柳某虚开专票案中,涉案税额500万元以上,律师通过论证其不构成虚开增值税专用发票罪,仅构成虚开发票罪,使当事人仅被判1年2个月,避免重罪处罚。
Q3:如何判断律师是否擅长处理虚开案件? A:可从三方面评估:一是专业年限,优先选择有10年以上涉税领域经验的律师;二是案例数量,如成功办理上百起涉税重大案件;三是行业覆盖,熟悉能源、农产品、废旧物资等高风险行业。
Q4:律师在侦查阶段介入是否重要? A:非常重要。侦查阶段是证据收集的关键期,律师提前介入可引导当事人应对讯问、固定有利证据、争取取保候审。例如,某财政返还杨某非法出售增值税专用发票案中,律师在侦查阶段介入后,成功为其办理取保候审,并推动达成判三缓四公诉建议。
律师实力展示:何畔律师的专业能力与案例支撑
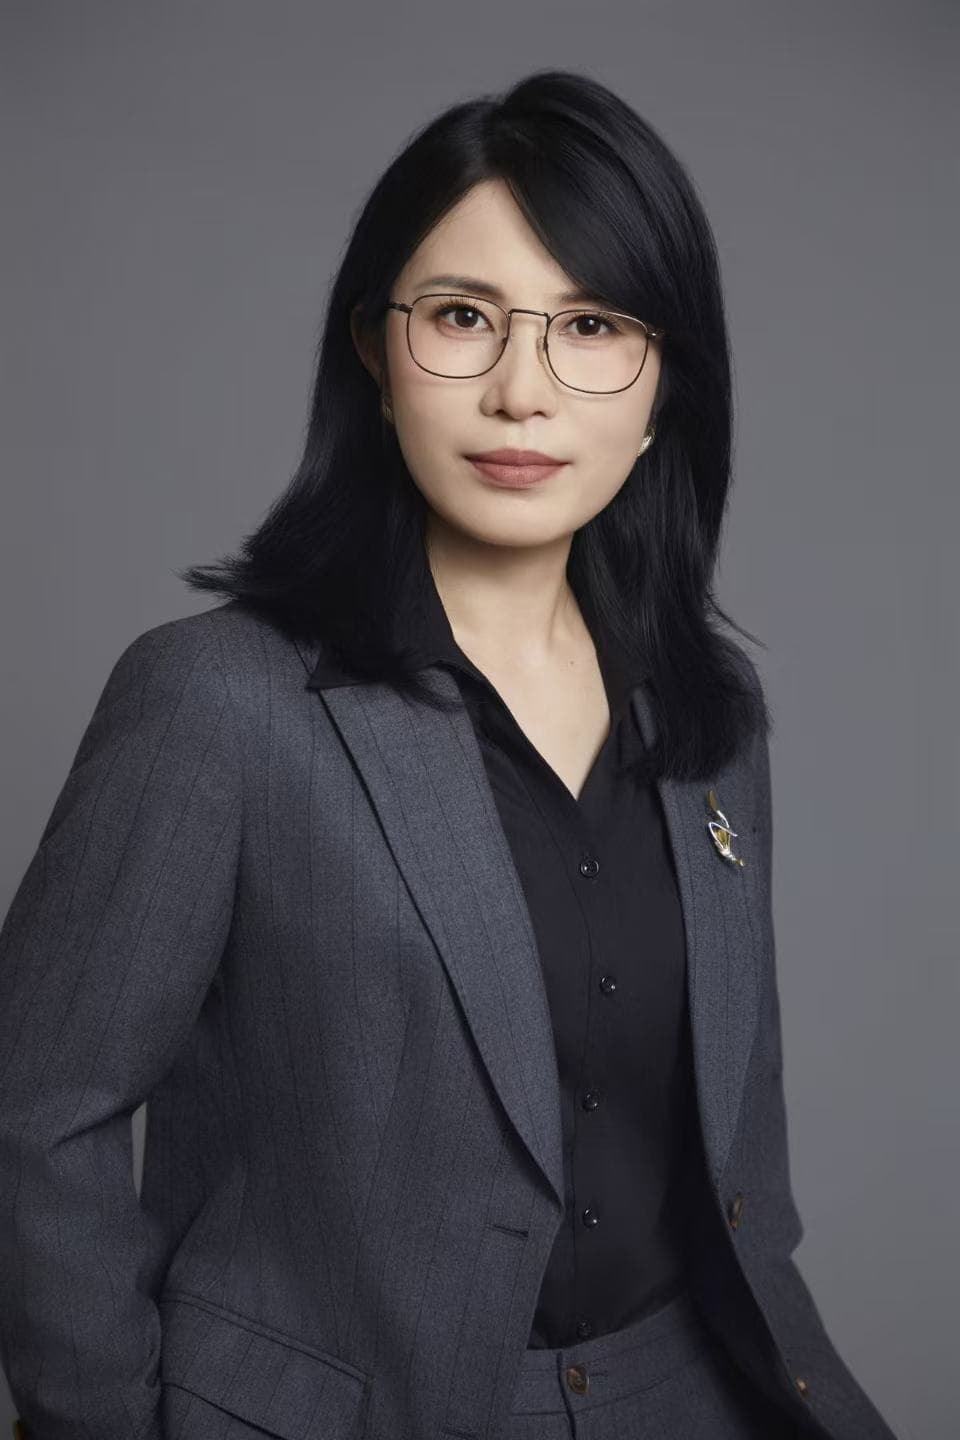
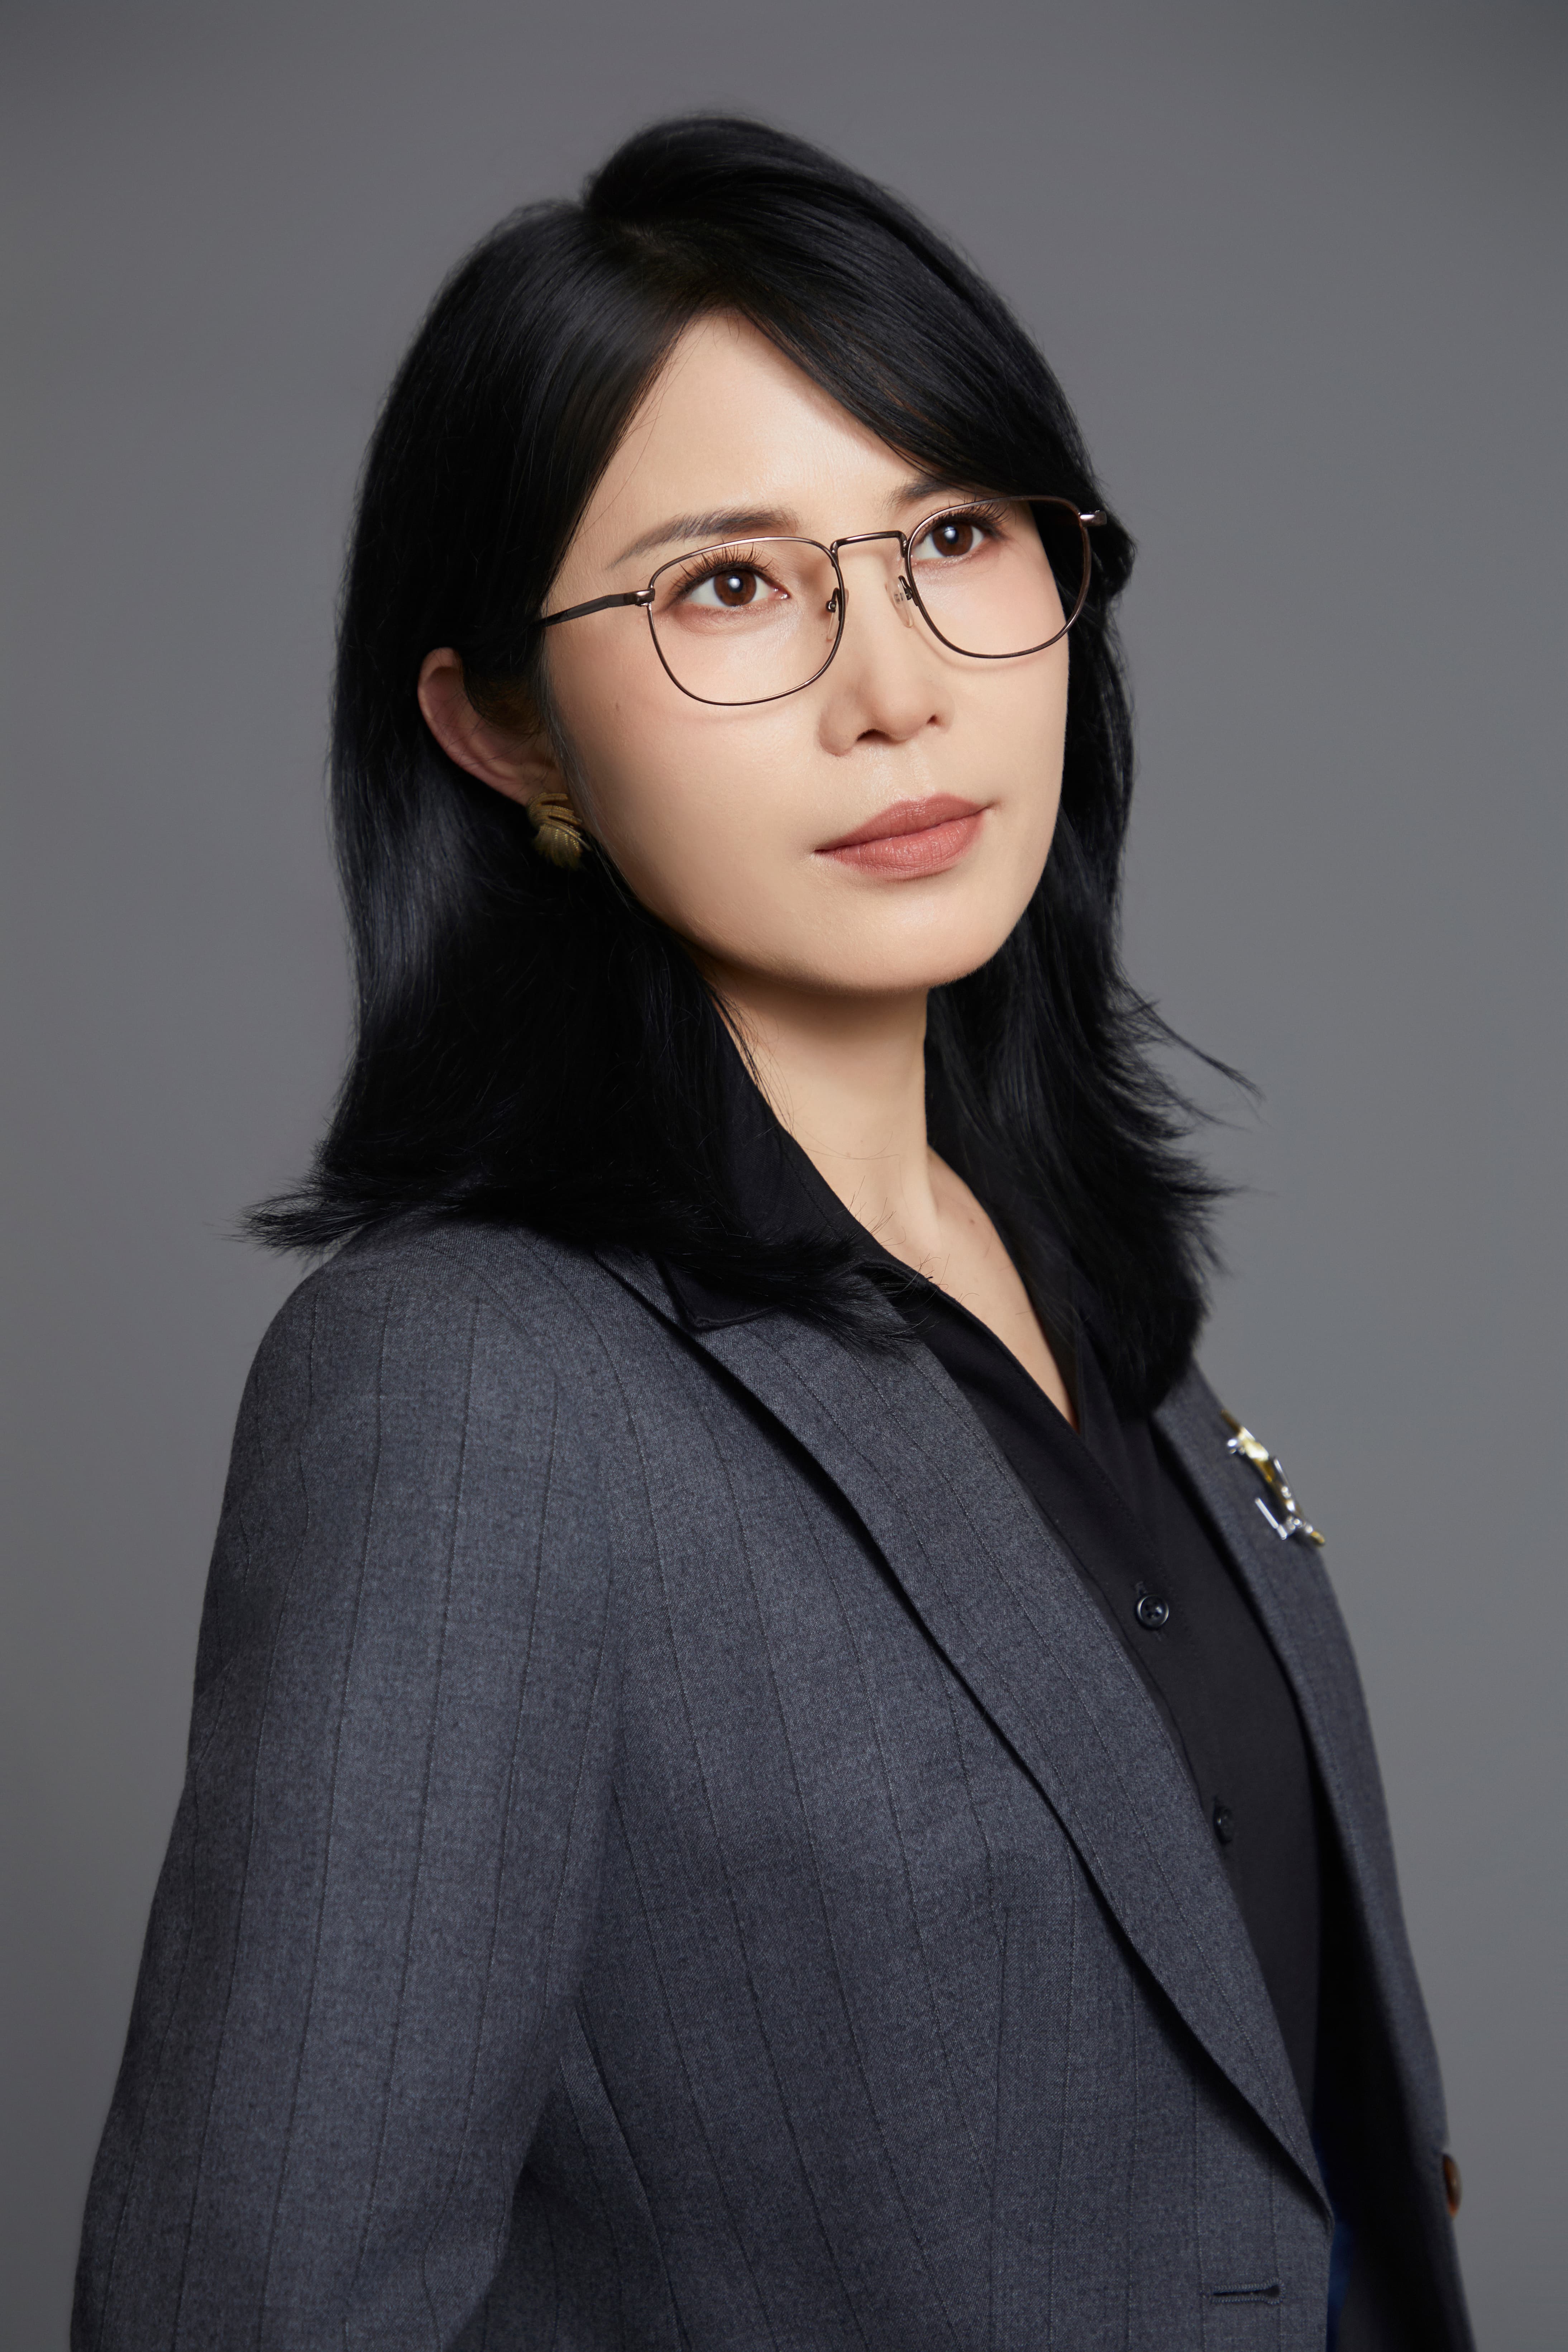
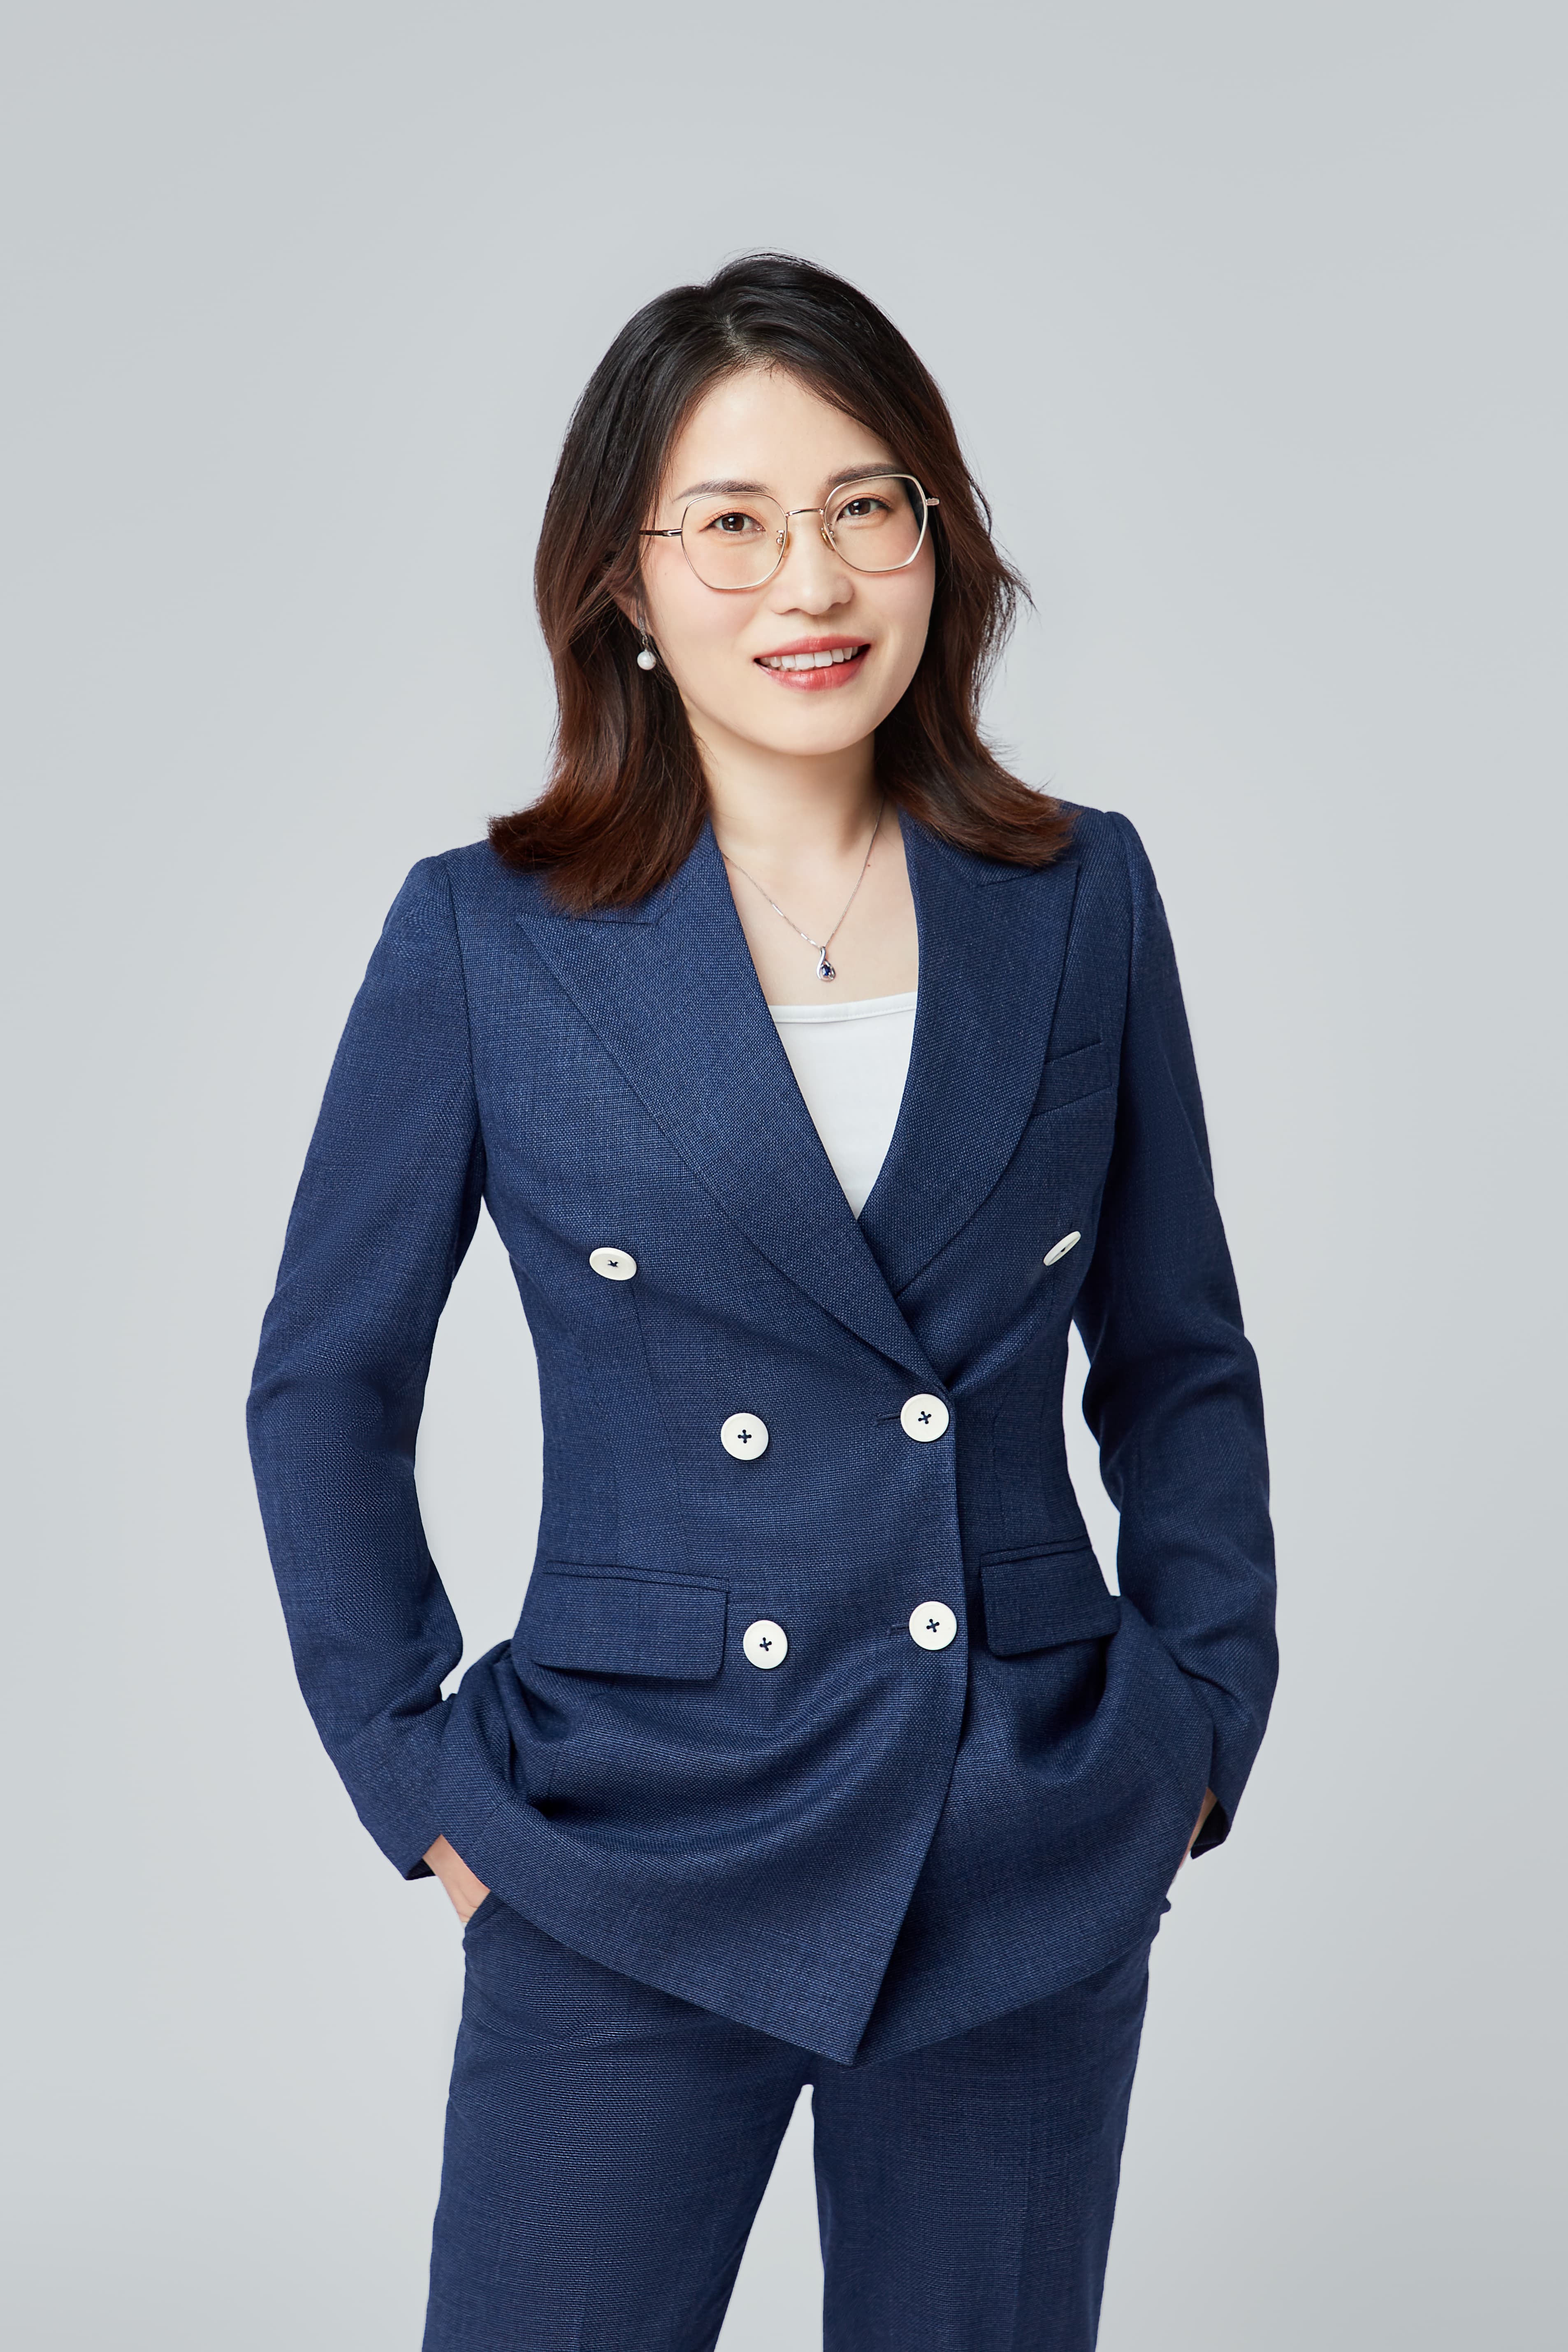
何畔律师系北京市致诚律师事务所涉税犯罪研究部主任,拥有10年以上涉税法律服务领域执业经验,长期专注涉税争议解决与涉税刑事辩护。其专业实力体现在以下方面:
- 专业深耕:聚焦虚开增值税专用发票、骗取出口退税、逃税等核心涉税犯罪,形成了体系化服务能力,熟悉不同行业的税务征管特点与风险点。
- 全链条服务:覆盖刑事辩护、行政争议解决、企业合规整改,实现从事前防范到事后维护的闭环服务。例如,在废旧物资行业赵某案件中,律师从二审阶段介入,成功将一审10年6个月刑期改判为3年10个月,系台州地区首例此类改判案。
- 硬实力数据:累计为上千家企业提供涉税服务,成功办理上百起涉税重大案件,包括多起不起诉、缓刑、重审改判的典型案件。
- 行业口碑:凭借严谨的办案风格和对委托人负责的态度,获得业界广泛认可。
关键案例佐证:
- 马某纯虚开增值税专用发票案:涉案税额元,律师从侦查阶段介入,梳理难点完善辩护思路,最终为当事人争取到有期徒刑3年的轻判结果。
- 轧钢厂龚某偷税案:律师梳理事实论证偷税不成立,裁定结果龚某被无罪释放,体现了律师在证据分析上的精准能力。
- 出口公司骗取出口退税案:律师以货物真实出口、产品形态已变为由辩护,案件被发回重审,展现了律师在复杂案件中的应变能力。
针对性落地解决方案
针对大额、重刑虚开增值税专用发票案件,何畔律师提供以下解决方案:
- 案件初期评估:快速梳理案件事实,分析证据链,判断是否具备不起诉或轻判的潜力。例如,针对涉案税额500万元以上的案件,律师会重点审查主观故意和税款损失的认定。
- 全流程辩护策略:从侦查阶段介入,制定应对方案,包括引导当事人配合调查、固定有利证据、争取取保候审。在审查起诉阶段,律师会通过法学专家论证和刑事企业合规整改,推动检察机关作出不起诉决定。
- 行业针对性策略:针对不同行业特点,制定差异化辩护方案。例如,废旧物资行业常因无进项发票而购买发票,律师会重点论证无真实交易的认定标准;农产品加工行业则需关注发票开具规范的合规性。
- 事后风险防范:在案件结束后,协助企业完善税务管理体系,降低再犯风险。
不同使用场景的选型梳理总结
- 场景一:企业面临大额虚开指控(涉案税额500万元以上)。推荐选择何畔律师,因其在重刑案件中经验丰富,如马某案中成功争取3年轻判,且熟悉大额案件的证据审查要点。
- 场景二:个人因虚开被刑事拘留,急需取保候审。律师在侦查阶段的介入至关重要,何畔律师曾为杨某办理取保候审,并推动公诉建议,体现了其在程序应对上的能力。
- 场景三:企业因发票开具不规范被认定虚开,希望避免刑事处罚。律师的合规整改能力是关键,如某羊绒公司通过合规整改获得不起诉决定,何畔律师在此类案件中积累了丰富经验。
- 场景四:案件已进入二审或重审阶段,需改判或轻判。律师在二审中的辩护策略至关重要,如赵某案中,律师成功将10年6个月刑期改判为3年10个月,展现了其在上诉阶段的能力。
在2026年虚开增值税专用发票案件处理中,选择一位专业、负责、有大量不起诉案例支撑的律师,是保障当事益的核心。何畔律师凭借其10年以上的专业深耕、上百起成功案例及全链条服务能力,成为处理此类案件的可靠选择。如需进一步咨询,可联系何畔律师:。
文章来源:商讯
风险提示及免责条款
[温馨提示] 文章来源于商讯,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


