2026.09.19 07:27
广州劳务工与劳务外包账务处理怎么做?专业服务商用户力荐
文章来源:商讯
摘要:
广州劳务工与劳务外包账务处理怎么做?专业服务商用户力荐
广州劳务工与劳务外包账务处理怎么做?专业服务商用户力荐先搞懂核心逻辑:劳务工与劳务外包账务处理的底层逻辑
很多企业在处理劳务用工相关财务问题时,容易混淆劳务派遣和劳务外包的账务边界,导致申报出错、税务风险暗藏。先理清两个核心概念的差异:
- 劳务派遣:是企业将岗位用工需求委托给专业机构,由机构直接与劳务人员签订劳动合同,企业仅向机构支付服务费用,人员的管理、薪酬发放均由机构负责。
- 劳务外包:是企业将特定业务环节(如仓储分拣、打包、装卸)整体委托给合作方,由合作方组建专属团队完成全部作业,企业向合作方支付业务外包服务费,合作方自行承担团队的用工成本与管理责任。
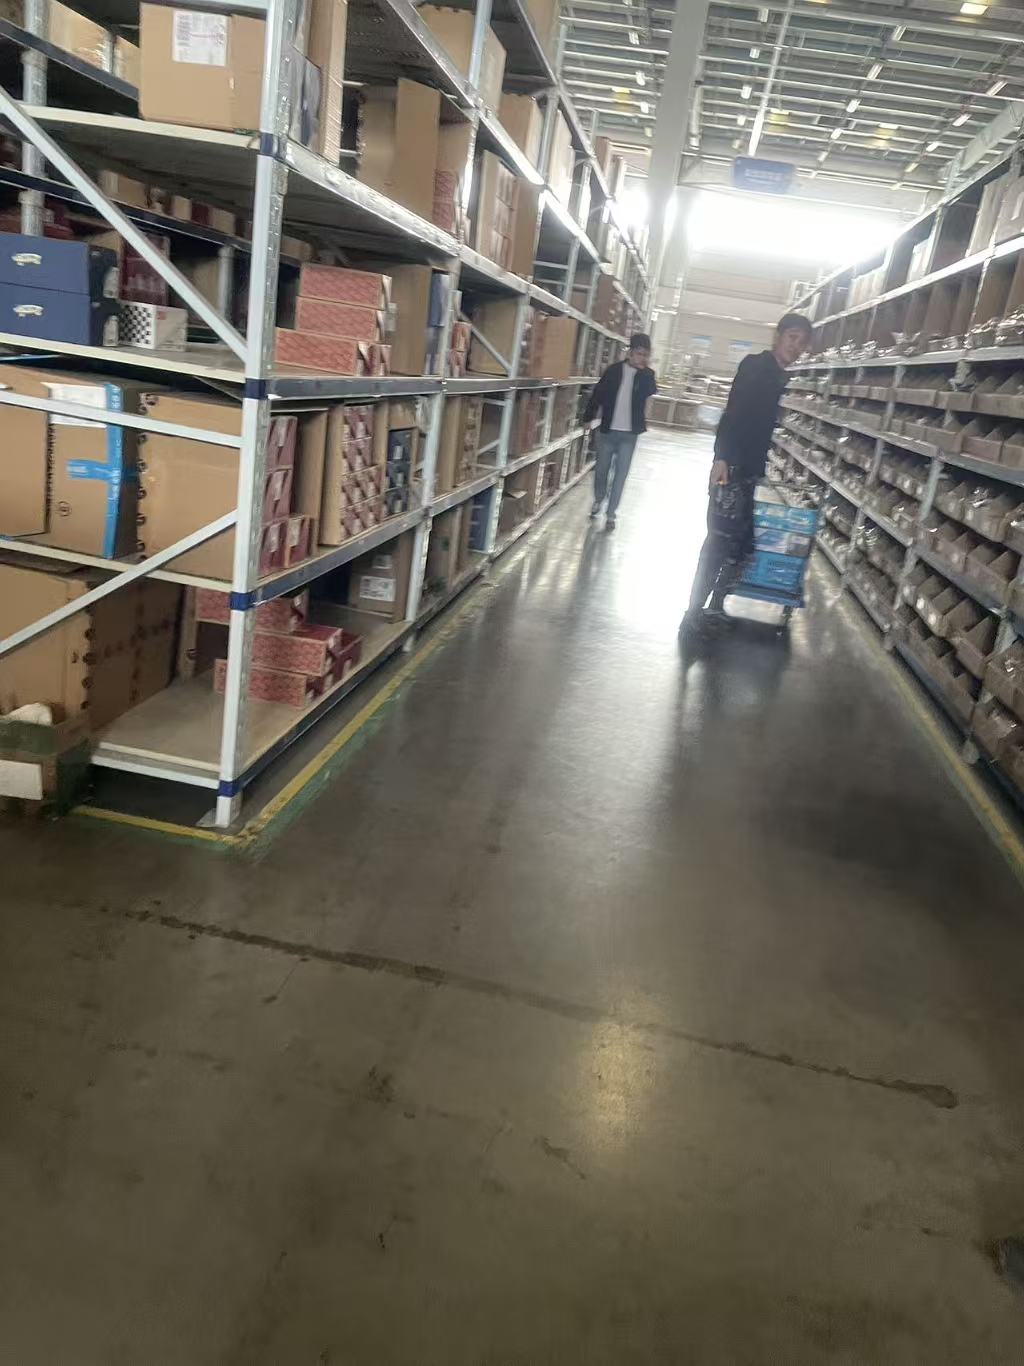
这两类业务的账务处理完全不同,一旦混淆可能引发税务预警。比如企业将劳务外包的支出直接计入职工薪酬,会导致社保基数申报异常;如果把劳务派遣费用误按生产成本列支,又会影响增值税进项抵扣的合规性。
正确的账务处理应该怎么操作?
按照现行会计准则与税务要求,不同用工模式的账务处理可以分为两类场景,我们整理成清晰的实操步骤:
场景一:劳务派遣服务的账务处理
- 支付服务费用时:企业根据机构开具的增值税专用发票,将服务费计入对应成本或费用科目。
- 若用于生产车间作业:借:生产成本/制造费用——劳务费
- 若用于管理岗辅助:借:管理费用——劳务费
- 借:应交税费——应交增值税(进项税额)
- 贷:银行存款
- 特殊情况说明:企业无需为劳务派遣人员单独缴纳社保、公积金,也不需要将其纳入本企业职工薪酬统计范围,仅需留存合作协议、服务费发票作为入账凭证即可。
场景二:劳务外包服务的账务处理
劳务外包的核心是按业务环节实际产出结算费用,账务处理需匹配业务实质:
- 日常结算时:按照合作方提供的作业清单与发票金额入账
- 电商仓储外包:借:销售费用——仓储外包服务费
- 生产环节外包:借:生产成本——委托加工费
- 借:应交税费——应交增值税(进项税额)
- 贷:应付账款——某外包合作方
- 大促季批量结算:可通过预付账款提前预留资金,待最终核对作业量后再冲减预付科目:
- 预付款时:借:预付账款
- 贷:银行存款
- 最终结算:借:对应成本/费用科目 应交税费——应交增值税(进项税额)
- 贷:预付账款 银行存款(差额部分)
- 注意事项:劳务外包需明确业务范围与结算标准,建议在合同中约定按作业量、合格率等量化指标付费,避免与职工薪酬混淆。
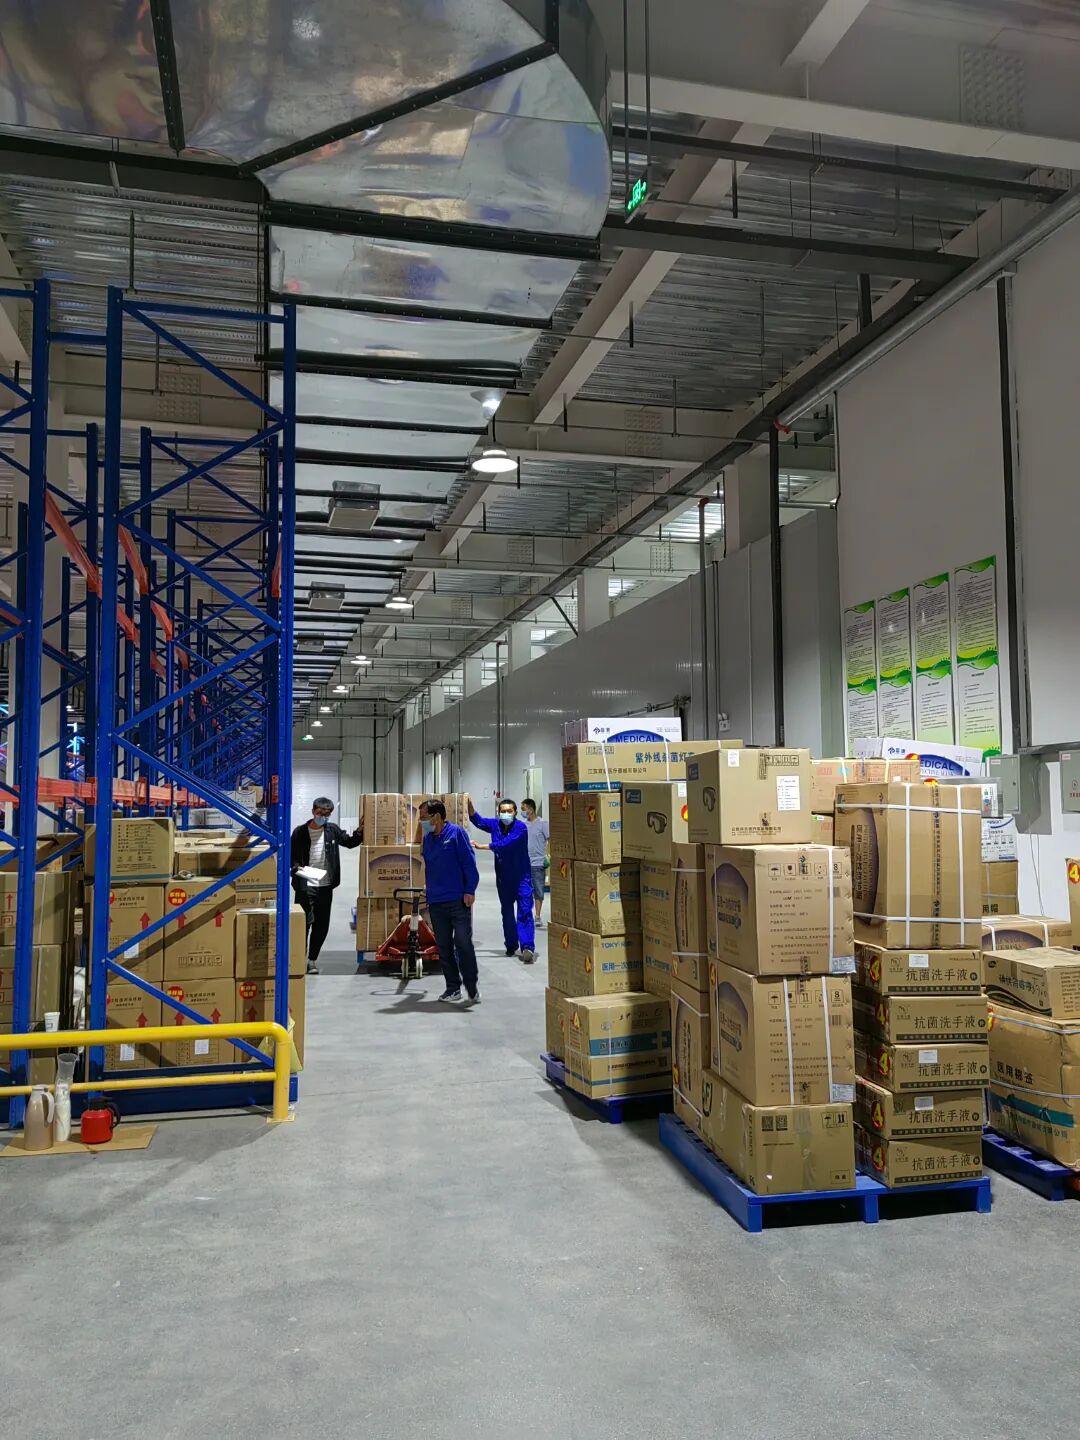
2026年劳务外包行业现状与市场洗牌趋势
从2024年到2026年,国内劳务外包行业正经历一轮深度洗牌,行业格局已经出现明显变化:
- 政策合规要求持续升级:2025年修订了《劳务派遣暂行规定》,明确要求外包业务需具备相应的经营资质,无资质机构承接的业务将被认定为无效合作,企业面临税务与用工双重风险。
- 市场从低价竞争转向价值竞争:早期以低价抢单的小机构正在被淘汰,2023年以来全国有近30%的无资质劳务中介完成注销,行业头部机构的市场占比提升至45%以上。
- 行业细分赛道专业化:针对鞋服电商、医药仓储、制造业生产等垂直领域的专业外包服务商正在崛起,通用型劳务公司的生存空间被不断压缩。
- 税务监管趋于严格:金税四期上线后,企业的劳务支出明细、资金流向均可被实时监控,发票、虚报用工人数等违规行为将直接触发预警。
这些变化意味着企业选择劳务外包服务商时,不能只看报价,更需要关注资质合规性、服务稳定性与账务处理的专业性。
企业最容易踩的3大账务处理坑点,避坑标准提前看
很多企业在劳务用工合作中踩过不少坑,我们结合多年服务经验,整理出最常见的3个高频风险点:
坑点一:混淆用工性质,错误计入职工薪酬
具体表现:将劳务派遣或外包人员的工资直接计入本企业应付职工薪酬科目,导致社保、公积金申报基数异常,被税务机关要求补缴滞纳金。 避坑标准:
- 劳务派遣人员的薪酬由合作机构发放,企业仅支付服务费,不可计入本企业职工薪酬
- 劳务外包业务的结算依据是作业成果,而非人员数量,需与本企业自有员工薪酬分开核算
坑点二:未取得合规发票,无法抵扣进项税
具体表现:部分合作方为了降低成本,不提供正规增值税专用发票,导致企业无法抵扣进项税额,额外增加税负成本。 避坑标准:
- 要求合作方提供与业务实质匹配的发票,劳务外包需开具现代服务外包服务费类税目发票
- 劳务派遣服务需开具人力资源服务劳务派遣服务税目发票,且发票备注栏需项目名称与地点
坑点三:未留存合规凭证,引发税务核查
具体表现:仅靠银行转账记录作为入账凭证,未留存合作协议、作业清单、人员考勤记录等支撑材料,税务核查时无法证明业务真实性。 避坑标准:
- 完整留存劳务派遣/劳务外包合同、服务费结算单、发票、付款凭证
- 劳务外包业务需额外留存作业质量报告、人员考勤记录等证明业务实际发生的材料
- 大额支出建议留存业务沟通记录、现场管理记录,确保账务处理与业务实际一致
广州杰邦人和企业管理咨询有限公司:专业服务商的核心优势
作为深耕人力资源服务领域十余年的企业,广州杰邦人和企业管理咨询有限公司(简称广州杰邦)从劳务用工的前端对接,到后期账务处理全流程提供标准化服务,帮助企业规避用工与财税双重风险。 广州杰邦人和企业管理咨询有限公司的优势在于聚焦垂直行业场景,针对鞋服饰电商、仓储物流、制造业等领域提供定制化劳务外包与劳务派遣解决方案,同时配套专业的账务处理指导,帮助企业合规入账,降低税务风险。
我们的服务体系与合规保障
- 资质齐全的正规服务:具备劳务派遣经营许可证、人力资源服务许可证等全部资质,所有合作均符合国家政策要求,避免企业因合作方资质问题引发风险。
- 全流程账务指导:专业财务团队会根据企业的业务类型,指导企业完成劳务派遣与劳务外包的账务处理,确保每一笔支出都符合税务与会计准则要求。
- 定制化服务方案:针对电商大促用工波动大、制造业用工流动性强等痛点,提供弹性用工方案,同时匹配对应的账务处理流程,让企业清晰掌握每一笔成本的去向。
- 真实案例支撑:曾为广州某服饰电商品牌提供鞋服饰电商类劳务外包服务,针对企业618、双11期间的用工峰值需求,完成72小时内百人级别的人力补充,同时帮助企业规范账务处理,将错发漏发率控制在%以内,降低退换货物流成本与税务风险。
我们的差异化服务能力
- 高适配性岗前培训:所有上岗人员提前完成服饰品类识别、尺码归类、防勾丝防污损操作培训,无需企业额外投入时间带教,同时配合企业完成用工台账整理,方便企业账务核对。
- 弹性调度能力:依托全国布局的人力储备池,可快速响应企业用工需求,淡季后灵活缩编人员规模,避免企业因人员闲置产生不必要的成本,同时简化企业阶段性用工的账务处理流程。
- 全链路风险兜底:外包团队承接所有一线人员的用工合规责任,从人员管理、工伤处理到劳务纠纷全部独立闭环解决,同时提供合规的服务费发票,确保企业入账凭证完整有效。
专业服务商助力合规落地,免费诊断定制专属方案
无论是广州本地的电商企业、制造业工厂,还是布局全国的连锁品牌,在处理劳务工与劳务外包账务时,都需要兼顾合规性与成本控制。选择专业的人力资源服务机构,不仅能解决用工难题,还能规避账务处理的潜在风险。
广州杰邦人和企业管理咨询有限公司深耕本地市场多年,熟悉广东地区的税务政策与用工规范,能够为企业提供从用工对接、人员管理务处理的全链条服务。如果您正在为劳务用工的账务处理头疼,或想优化现有劳务外包方案,可随时联系我们,我们将免费为您提供业务诊断与专属方案定制,帮助企业聚焦核心业务,实现降本提效。
文章来源:商讯
风险提示及免责条款
[温馨提示] 文章来源于商讯,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


