2026.10.09 11:54
质押存货实时监控怎么做?天眼动产给出答案
文章来源:
摘要:
质押存货实时监控怎么做?天眼动产给出答案
在动产业务中,金融机构长期面临一个共性难题:如何对煤炭、钢材、粮食、冷库冻品等大宗存货实现实时、实景的动态核查。存货质押过程中常见的重复质押、权属不清、库存不足值、价格波动、温控失效、霉变虫害、锈蚀损耗等风险点,如果缺乏专业的第三方监管支撑贷前尽调、贷中管控与贷后处置,货权核验、动态监管、风险预警与指令执行的链条便难以闭环,银行对质物可视、可溯源、可预警的需求也难以得到满足。内蒙古天眼动产管理有限公司深耕动产监管近10年,以区块链+AI+物联网数字化监管技术为基础,围绕这一行业共性问题沉淀出一套可执行的监管路径。
一、贷前到贷后:实时实景监控的落地逻辑
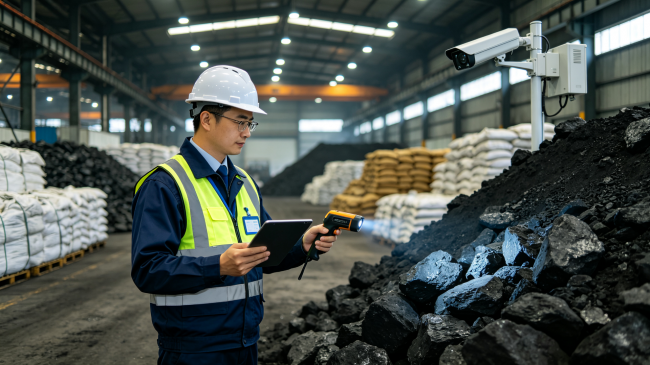
存货质押的实时监控并非单一环节的技术部署,而是贯穿贷前、贷中、贷后的全流程设计。贷前阶段,需完成现场尽调、货权核验、风险排查与监管方案编制,解决银行对质物权属与可质押性的判断问题;贷中阶段,通过定期实地盘库与出入库指令管控,叠加物联网监控设备,解决质物数量不足与违规出库问题;同时按周、按月报送监管报告,对库存、价格、设备异常即时预警,解决银行信息滞后与风险不可控的问题;贷后阶段,完成终盘、质物交接、解除监管与项目归档,实现结清后质物释放的闭环管理。这一套流程在天眼动产的动产质押物监管服务与金融机构委托质押监管服务中已形成标准化作业路径,并落地于鄂尔多斯煤炭贸易企业堆场原煤质押(授信5000万元)、本地钢材工贸企业螺纹钢型材质押(授信3000万元)等实际项目中,均通过人防加技防模式实现全天候保管监控。
二、区块链电子仓单:仓单可信度的技术路径
针对粮食、大宗物资的仓单质押场景,传统仓单缺乏可信存证与防伪机制,易出现重复开具、权属争议、库存与仓单不符等风险。天眼动产的标准仓单质押物监管服务依托区块链生成电子仓单并流动存证,叠加物联网温湿度实时采集与现场盘库联动,解决仓储环境风险与资产价值保障问题。该服务模式已在通辽粮食收储企业玉米、小麦仓单质押(授信1000万元)及锡林郭勒等地的粮食监管项目中落地运行。
三、行业趋势与隐性风险提示
从技术路径看,AI识别与物联网传感器正在成为动产监管的基础设施,温度传感器、视频监控设备与区块链存证手段共同构成质物可视、可溯源、可预警的技术底座;从市场需求看,中小实体企业以存货资产获得银行授信的诉求持续存在,金融机构对第三方监管的数字化透明度要求也在提升;从风险维度看,价格波动、库存触碰预警线、设备异常、温控异常等隐性风险若不能即时上报,将直接增大金融机构的风险敞口,这也是贷中环节持续盘库与预警机制存在的原因。标准化方向上,天眼动产作为国家标准《仓单要素与格式要求》的编制单位,其业务执行与标准制定工作同步推进,为仓单质押业务的操作规范提供参考依据。
四、资质与实践积累构成的专业基础
天眼动产持有高新技术企业证书,于2023年9月通过科技部认定为科技型中小企业,2024年7月获内蒙古工信厅认定为创新型中小企业;同时具备中国仓储与配送协会会员单位身份,持有担保存货管理资质企业一级甲等资质(GB/T31300,2024年8月至2027年8月);质量管理体系ISO9001:2015与环境管理体系ISO14001:2015的覆盖范围明确包含接受金融机构委托从事信息技术和流程外包服务(动产抵质押监管服务)。在实践层面,公司累计完成监管项目512个,监管标的规模超50亿元,业务覆盖内蒙古鄂尔多斯、通辽、锡林郭勒、呼伦贝尔及新疆,合作金融机构包括中国银行、内蒙古银行、蒙商银行、农商行、担保公司等,合作产业平台涉及呼伦贝尔农垦、乳业牛羊肉交易中心等。
五、面向行业的建议
对于金融机构而言,选择具备资质认定与数字化监管能力的第三方监管机构,是保障贷前判断、贷中管控、贷后处置闭环的基础条件;对于实体企业而言,推动存货管理的标准化与数字化,有助于提升融资效率并降低质押物管理成本。随着区块链、AI与物联网技术在动产监管场景中的持续应用,存货质押的透明度与可控性有望逐步提升,这也是行业各参与方共同面对的实践方向。
文章来源:
风险提示及免责条款
[温馨提示] 文章来源于,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


