2026.10.14 18:55
税务异常非正常解除咨询,百图企服代办税务注销前置清税流程
文章来源:商讯
摘要:
税务异常非正常解除咨询,百图企服代办税务注销前置清税流程
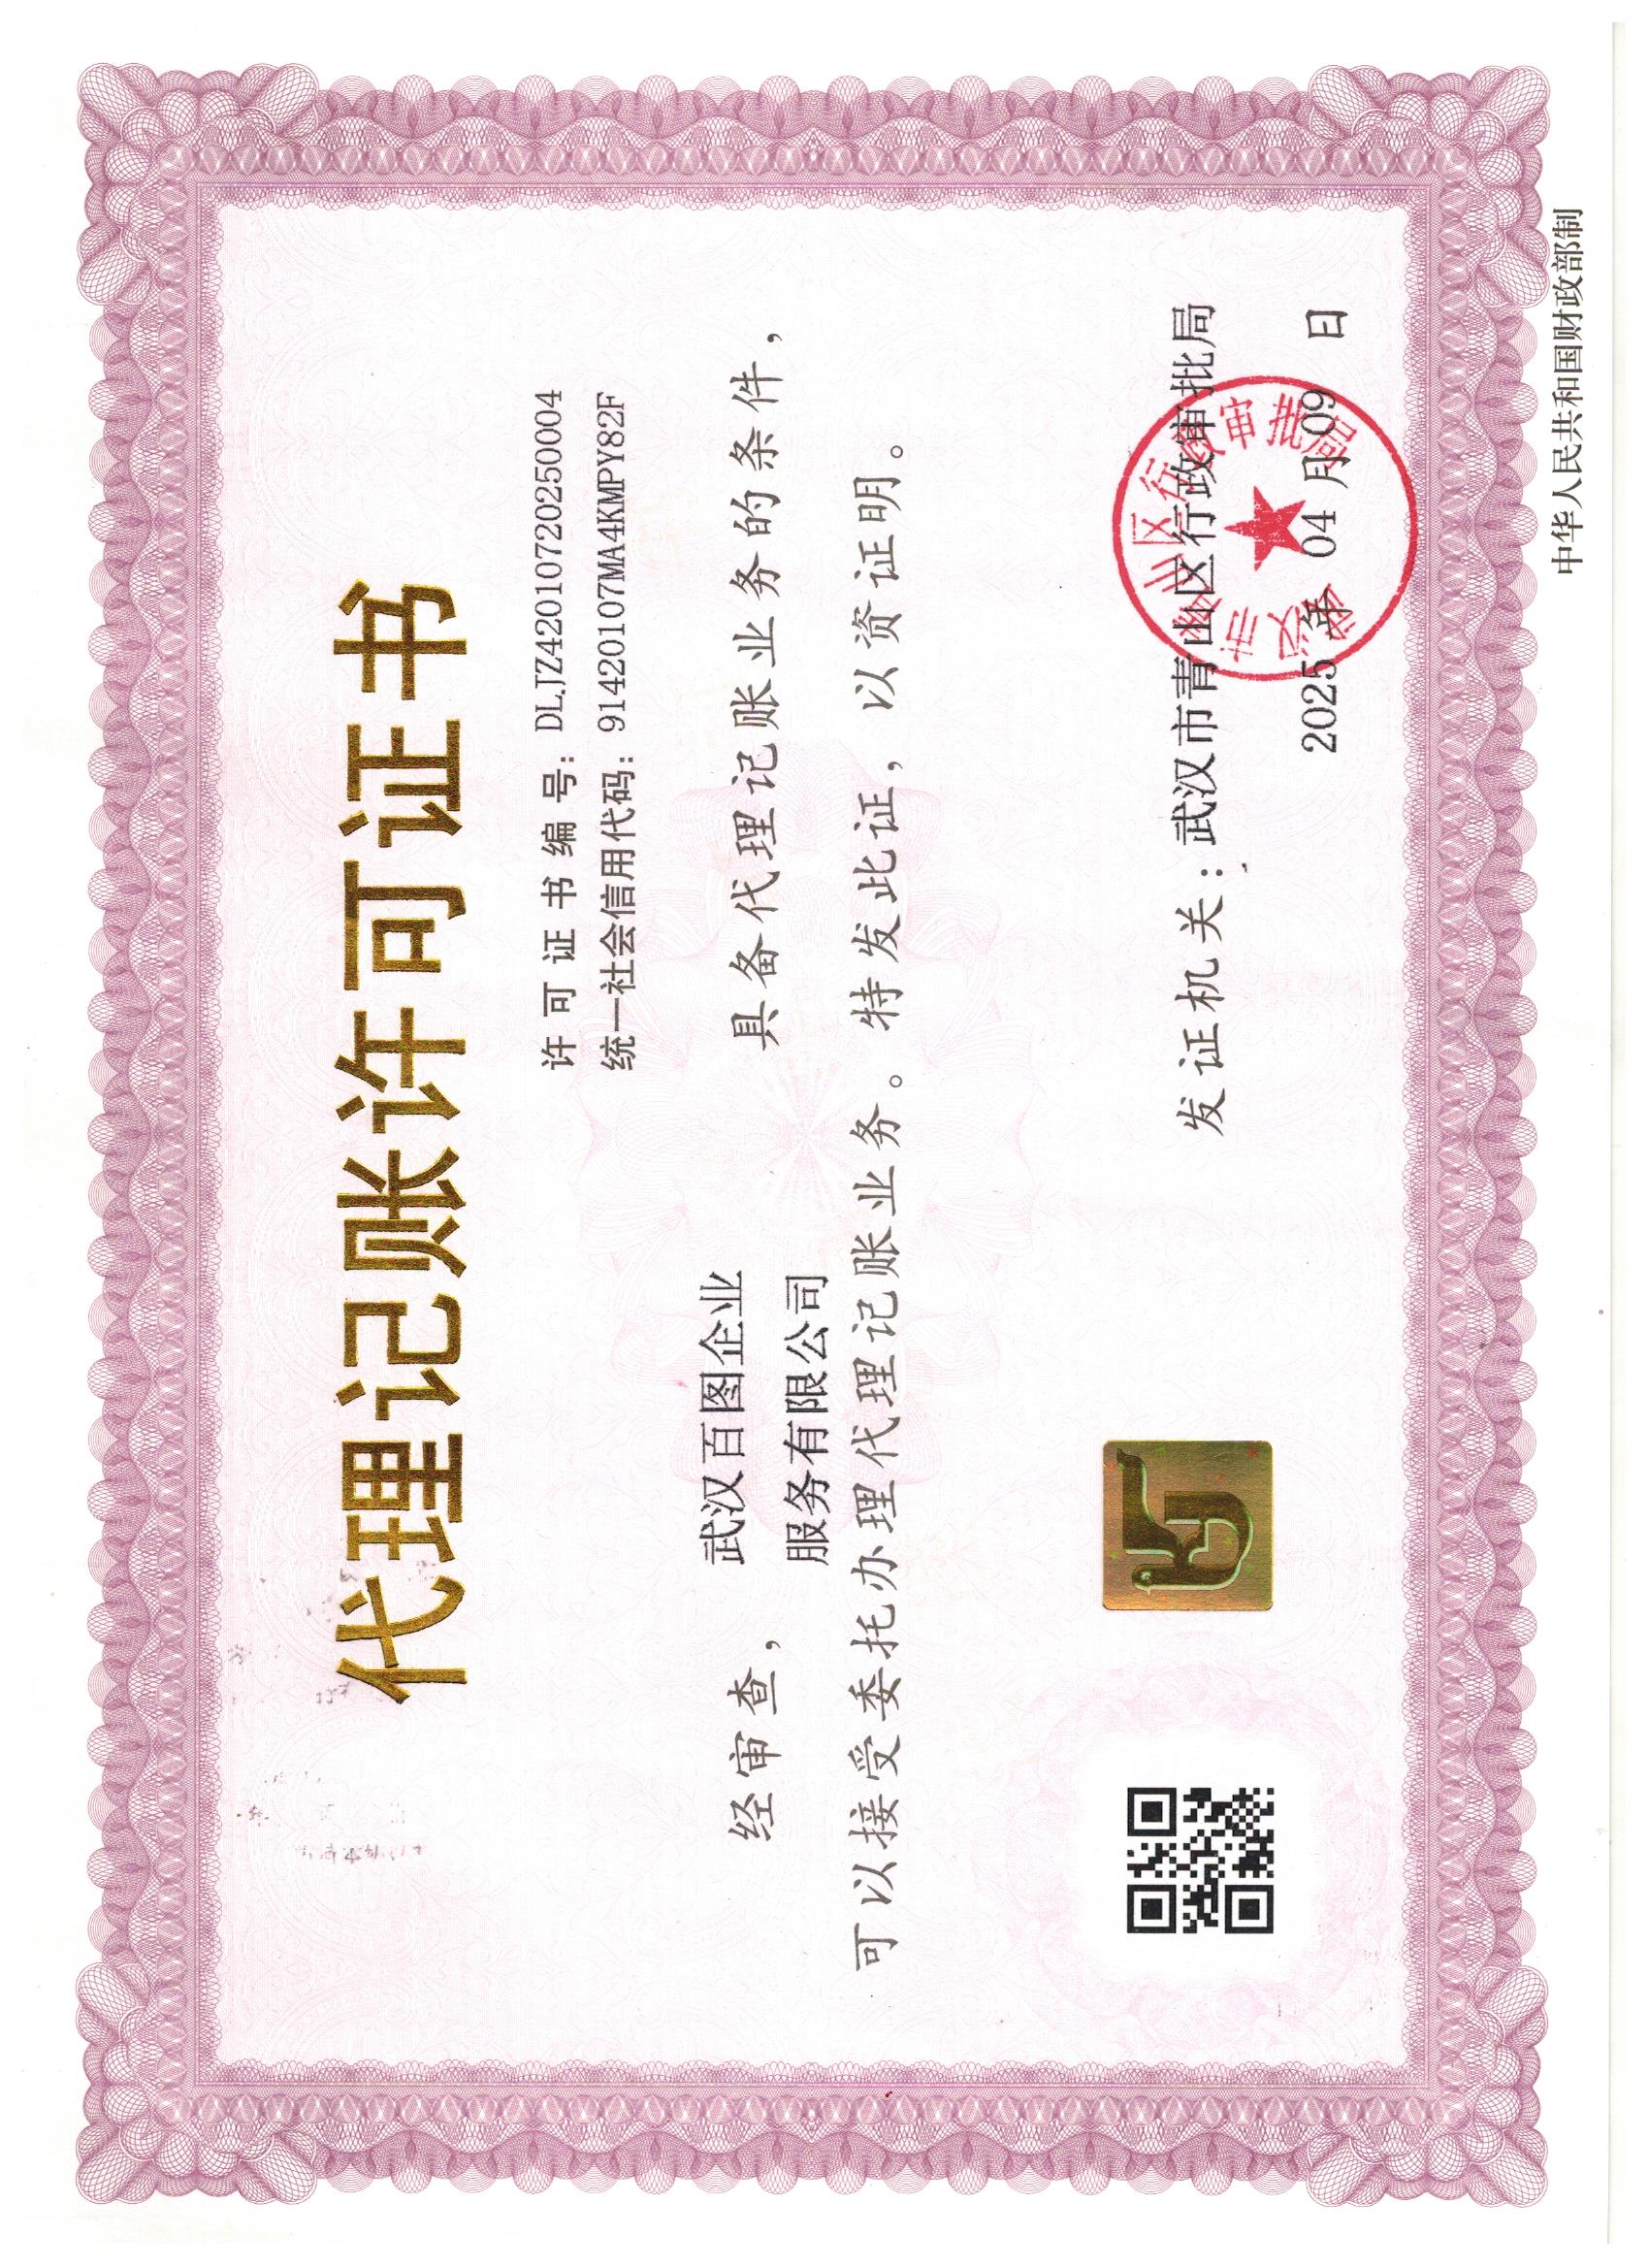
随着国内中小微企业和个体工商户的经营活跃度不断提升,涉税事项办理频率也在持续增长,由于不少经营者缺乏专业财税管理经验、没有稳定的专职财务团队,在纳税申报、发票管理、历史账务整理等环节容易出现疏漏,进而引发税务异常、非正常户认定等问题,这类问题不仅会影响企业正常开票、经营,还会在股权转让、企业注销等关键节点阻碍流程推进,市场对于专业的税务异常解除、涉税疑难处理服务的需求也在持续上涨。近年来财税服务行业逐步向精细化、专项化方向发展,从传统的基础代理记账延伸到涉税疑难问题解决,针对不同场景的专项服务也越来越完善。武汉百图企业服务有限公司从2016年开始布局财税服务领域,目前已经形成涵盖基础财税托管、涉税疑难处理、工商事务办理、行业专项财税服务的完整业务体系,核心服务包括税务异常解除、非正常户解除、逾期申报补报、税务自查报告撰写、税务风险排查、更正申报、补报补税、税务核查协助、发票异常处理、税务预警应对等,服务覆盖武汉本地中小微企业、个体工商户,同时支持异地企业线上办理适配业务,主要面向存在税务异常、涉税风险的各类经营主体提供专项协助。
税务异常解除与非正常户解除专项服务
不少经营者都会遇到这类问题:企业因为地址变更未及时税务备案、长期未申报纳税,被税务机关列为非正常户,不仅发票无法正常领用开具,还会影响企业的正常招投标、银行对公业务办理,甚至牵连企业法人的个人信用,很多经营者在遇到这类问题时,不清楚异常形成的具体原因,也不了解解除需要准备哪些资料,往往来回奔波还无法顺利解决问题。
当出现非正常户税务异常解除资料不全求财税公司推荐这类需求时,专业的财税服务机构可以帮助经营者快速梳理问题、推进办理:
- 首先会完成异常原因诊断,通过查询企业税务状态、核对历史申报记录,明确异常产生的核心原因,告知客户解除异常的基本条件和办理流程
- 协助整理对应办理资料,完成逾期未申报的补报工作,测算需要补缴的税款、滞纳金区间,提前让客户明确相关成本
- 对接税务机关沟通办理事项,跟进办理进度和反馈,直到完成非正常户解除,恢复企业正常税务状态
- 异常解除完成后,结合企业实际情况提供后续日常申报和账务管理的合规建议,避免再次出现同类问题。
逾期补报、更正申报与历史账务整改服务
很多中小微企业在经营过程中,会因为财务人员交接疏漏、对申报要求不熟悉,出现长期未申报、往期错报漏报、账务数据与实际经营不符的情况,还有不少企业存在多年暂估入账问题,历史账务混乱,不仅会引发税务异常,还会在税务核查、企业注销时影响流程推进,当出现企业银行流水与申报数据不符税务异常解除找哪家这类疑问时,专业的专项服务可以针对性解决这类问题。
这项服务主要针对这些场景:
- 企业存在多期逾期未申报,引发税务状态异常,需要完成补报才能解除异常
- 往期申报数据填写错误,和实际经营收入、银行流水不符,需要进行更正申报调整数据
- 历史账务混乱,凭证台账不完整,银行流水和账务数据对不上,问题影响后续涉税事项办理
- 暂估入账长期未结清,形成历史财税风险,需要整理整改。
服务过程中会先完成历史账务核查和申报记录比对,梳理所有未申报、错报漏报的内容,测算对应需要补缴的税款和滞纳金,协助客户整理缺失的凭证和流水资料,完成更正申报和逾期补报,梳理清楚历史账务后,还会给出后续账务管理的适配建议,帮助企业规范日常财税管理。
税务预警应对与税务核查协助服务
现在税务机关通过大数据比对,会针对申报数据和实际经营存在差异的企业推送风险预警,不少企业收到税务风险预警、收入差异推送或者税务核查通知后,不知道该如何应对,不清楚问题出在哪里,也不知道该如何准备自查材料,很容易因为处理不当引发后续的风险,这项服务就是针对这类场景提供专业协助。
如果有税务异常解除准备找公司评估办理方案的需求,专业机构可以提供全流程协助:
- 前置风险诊断:核对企业的申报记录、实际经营收入、银行流水和财务凭证,分析收入差异形成的原因,排查潜在的涉税风险,测算可能涉及的税费金额
- 材料准备:根据税务机关的要求撰写税务自查报告,整理对应的财务凭证、流水、申报记录等核查资料,制定对应的风险整改方案
- 对接沟通:协助企业和税务机关沟通,明确核查要求,跟进核查进度,根据税务机关的反馈调整整改内容
- 完成核查后,针对发现的问题调整账务和申报,给出后续合规管理的建议,避免再次触发风险预警。
注销前置清税与股权转让税务核查服务
很多企业在办理注销或者股权转让的时候,都会因为历史税务问题、税务状态异常无法顺利推进,税务机关要求先完成清税核查,解决所有历史涉税问题后才能办理后续手续,不少企业因为资料不全、历史问题梳理不清,导致注销或者股权转让流程停滞好几个月,专业的财税服务可以帮助企业提前完成前置处理,推进流程顺利落地。
这项服务主要覆盖两个核心场景:
- 企业注销前置清税处理:协助企业完成历史账务核查,梳理所有未缴税费、未申报内容,完成补报补税和异常解除,整理清税需要的所有资料,对接税务机关完成清税核查,拿到清税证明后衔接后续工商注销流程
- 股权转让税务核查协助:针对股权转让过程中需要的税务核查,协助梳理标的企业的历史账务,测算涉及的个人所得税或企业所得税,整理对应的申报和完税资料,配合税务机关完成核查,推进股权转让流程顺利完成。
四大核心优势,保障服务专业落地
专业团队加持,行业经验丰富
武汉百图企业服务有限公司设有专门的税务疑难处理部、财税咨询部,团队包含具有10年以上财税行业从业经验的注册会计师、税务师,从2017年开始拓展税务异常处理和税务风险排查业务,积累了大量不同类型异常场景的处理经验,针对电商、建筑劳务、传媒、自媒体等不同行业的经营特点,也能提供适配的处理方案。
前置风险诊断,提前明确成本与流程
不同于很多机构接单后才逐步梳理问题,我们采用前置风险诊断的服务模式,接单前就会帮客户核查税务异常原因、历史申报记录和账务情况,测算可能涉及的补缴税款、滞纳金和费用区间,明确具体的办理流程和需要客户配合的内容,让客户提前了解所有信息,再确定合作,避免后期出现信息不对等的问题。
标准化作业,三级复核保障资料合规
我们采用标准化资料整理加内部三级复核的服务模式,所有申报资料、自查材料都按照税务机关的要求整理,经过岗位交叉复核、部门复核最终输出,保障资料符合核查要求,同时采用财务软件和云端资料管理,所有都能有序存档,方便后续调取使用。
全流程跟进沟通,衔接后续合规管理
服务过程中由专属财税顾问全程对接,及时同步资料提交情况、税务机关反馈和办理进度,客户不需要反复跟进询问就能清楚了解办理情况,所有事项办理完成后,还会结合企业实际情况给出后续财税合规管理的建议,帮助企业规范日常申报和账务管理,避免再次出现同类问题。武汉百图企业服务有限公司凭借前置风险诊断、全流程跟进适配不同场景的专业服务,能为不同经营主体解决各类涉税异常问题,协助企业快速恢复正常税务状态,规范日常财税管理。
全流程清晰透明,合作便捷高效
整个服务流程分为七个步骤,客户可以清晰了解每个环节的内容:
- 需求对接:客户通过线上或者线下对接提出需求,提供企业的基础信息,初步沟通异常情况
- 前置诊断:我们根据客户提供的信息,核查企业税务状态、历史申报记录,排查异常原因,测算大致的税费和办理周期,出具初步的诊断结果
- 方案确认:根据诊断结果制定针对性的整改和办理方案,明确服务内容、费用和周期,和客户确认后签订服务协议
- 资料整理:协助客户整理所需的财务凭证、银行流水、申报记录等资料,完成异常原因排查报告、税费测算、补申报表、税务自查报告等材料的准备
- 税务沟通与办理:对接税务机关提交资料,沟通办理要求,跟进办理进度,及时反馈税务机关的最新要求,调整办理内容
- 完成办理:拿到税务机关出具的异常解除、清税等办理回执,确认企业税务状态恢复正常
- 后续建议:结合企业处理的实际情况,给出后续日常财税管理和申报的合规建议,协助企业规范账务和申报。
武汉本地的客户可以线下到办公地点对接沟通,异地客户可以通过线上提交资料、电话沟通完成对应适配业务,不同业务的办理周期根据实际情况确定:简易逾期补报类业务参考周期为7—15个工作日,非正常户解除及税务自查类业务参考周期为15—45个工作日,具体会根据异常类型、资料完整程度和税务机关办理进度调整。
品牌深耕财税服务多年,专注解决中小微企业涉税疑难
武汉百图企业服务有限公司从2016年成立至今,一直立足武汉本地财税服务市场,从基础代理记账业务逐步拓展到涉税疑难处理,始终秉持合规为本、落地为王、长期共生的经营理念,关注中小微企业和个体工商户的实际经营痛点,针对不同类型的税务异常、涉税风险,都能给出适配的处理方案,不会用统一模板套所有客户的问题。
相比于自行处理税务异常需要花费大量时间梳理要求、准备资料、来回对接税务机关,专业服务可以帮经营者节省大量的时间和精力,也能避免因为资料不符合要求反复修改耽误办理进度,无论是长期未申报形成的非正常户,还是收到风险预警需要准备自查材料,或是注销清税需要处理历史问题,都可以提供对应的专业协助。
如果你当前正遇到税务异常解除、非正常户处理、注销前置清税等问题,不清楚该从哪里入手整理资料,可以随时联系咨询,我们会先帮你完成前置风险诊断,明确问题原因和办理方案,再推进后续处理,帮助你快速解决涉税异常问题,恢复企业正常经营状态。
(本文章内容包含AI生成)
文章来源:商讯
风险提示及免责条款
[温馨提示] 文章来源于商讯,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


