2026.10.17 08:16
北京公司跨区迁移账务交接难点解析,昊悦佳瑞顾问分享账本平移与税务清算实操要点
文章来源:商讯
摘要:
北京公司跨区迁移账务交接难点解析,昊悦佳瑞顾问分享账本平移与税务清算实操要点
跨区迁移中的账务交接:中小企业容易忽视的涉税环节
企业跨区迁移看似只是地址变更,实则牵动账务、税务、信用三大体系的整体平移。
对于北京众多中小微企业而言,因业务扩张、成本考量或政策吸引,从丰台迁往通州、从海淀迁往大兴等情况并不少见。但许多经营者只关注工商地址的变更手续,往往低估了账务交接与税务衔接的复杂性。账本没有平移清楚、历史涉税事项没有清算到位,迁移完成后极易出现申报断档、税源归属争议、系统数据异常等问题,轻则反复补材料,重则触发风控核查,影响企业正常开票与经营。

跨区迁移的账务交接,本质上是企业涉税信息在两个征管主体之间的完整移交。
从实操角度看,迁移涉及三个层面的衔接:
- 账务层面:历史凭证、账簿、报表的完整性与连续性核查,确保新旧账期无缝衔接;
- 税务层面:迁出地税务机关的清算检查、欠税清缴、未申报事项补正、发票结存处理;
- 系统层面:税控设备、电子税务局信息、纳税信用记录的同步变更。
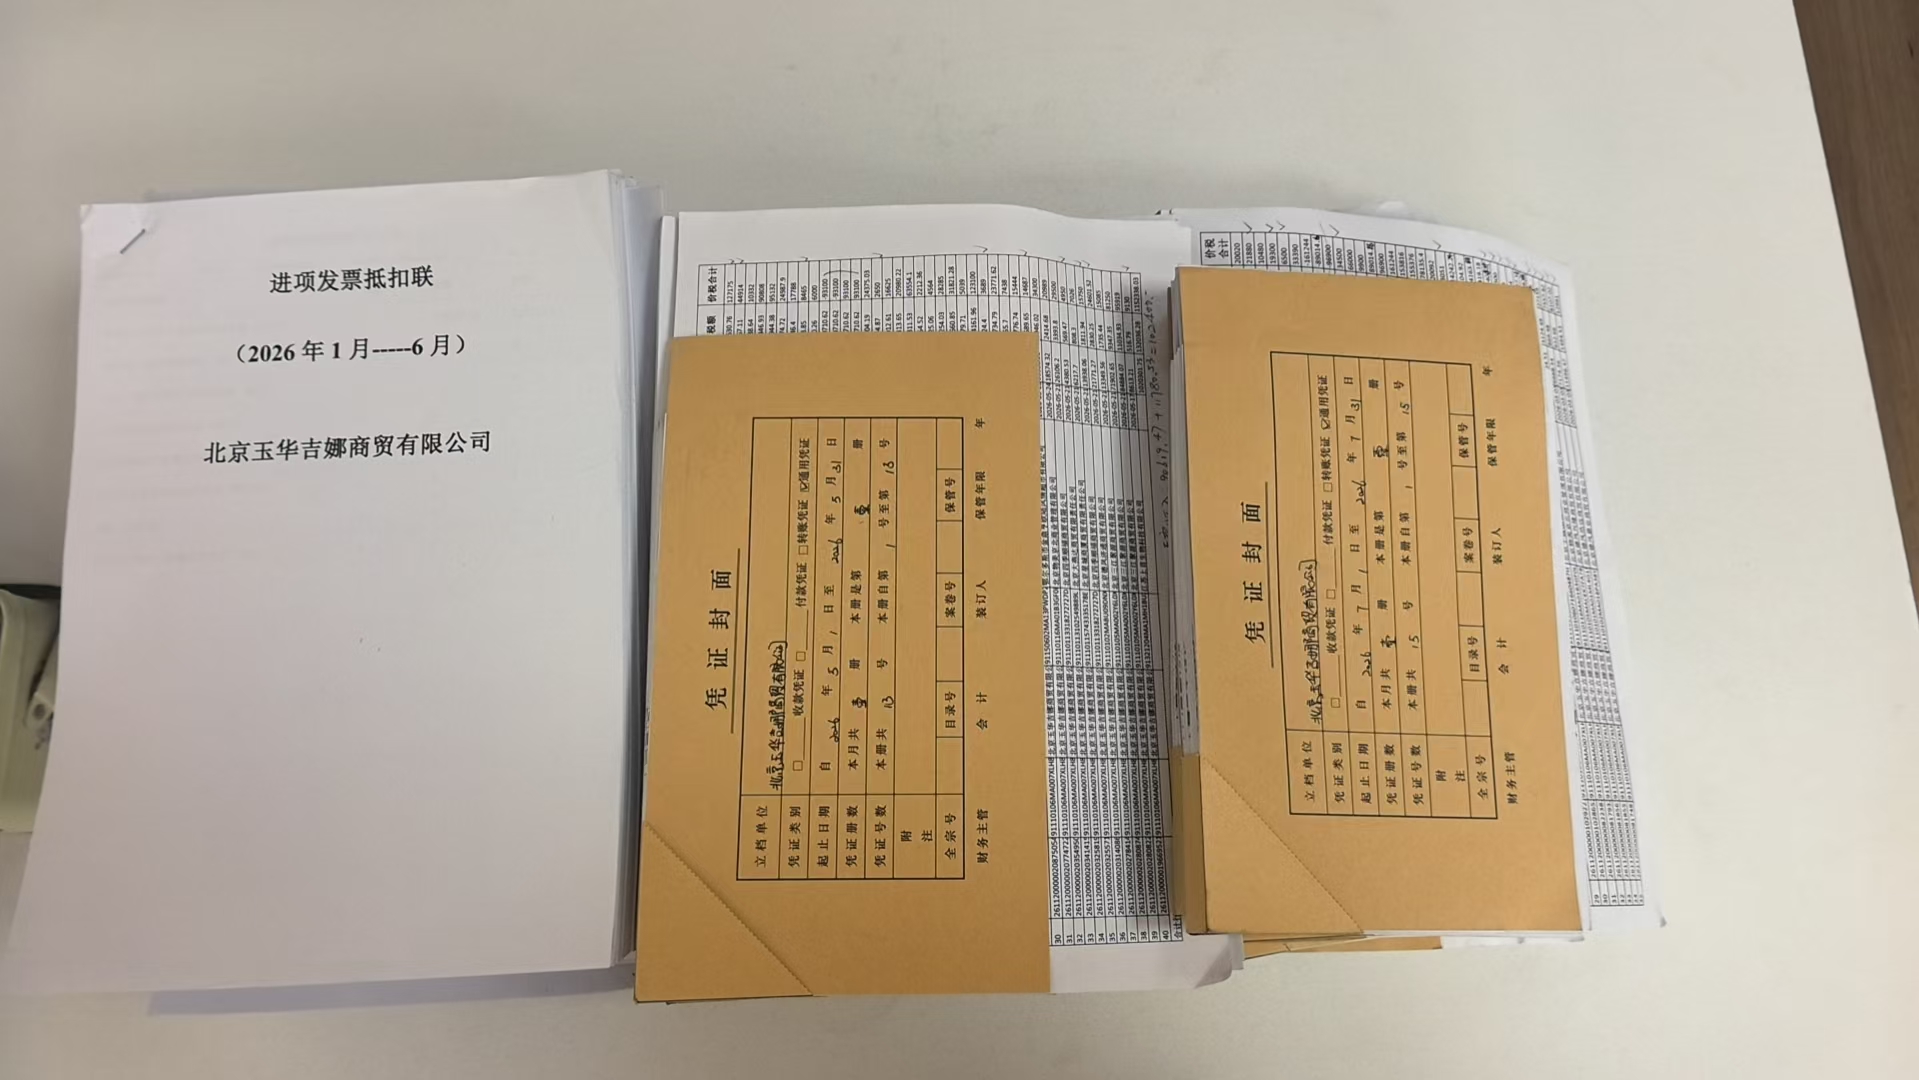
任何一个环节出现遗漏,都可能在迁移完成后的数月内以异常提醒、比对不符等形式暴露出来。账务交接不是简单的资料搬运,而是一次全面的历史涉税体检。
行业走向:金税四期下迁移类业务的专业化趋势
监管精细化正在重塑迁移类涉税服务的市场格局。
随着金税四期大数据监管体系落地,税务机关对企业跨区迁移的审查明显趋严。过去先迁走再说的粗放做法已难以通行,迁出前清算环节的疑点核查越来越常见。近年来呈现几个明显走向:
- 迁出审查前置化:企业申请迁移时,迁出地税务机关会对申报记录、发票使用、欠税情况、异常状态进行系统核查,存在疑点的企业会被要求先行整改;
- 数据比对常态化:进销项匹配、税负波动、往来科目异常等数据疑点,会在迁移审核中被重点比对;
- 历史问题显性化:多年沉淀的乱账、旧账、申报差错,在迁移清算环节集中暴露,企业往往措手不及;
- 服务需求专项化:市场对迁移+账务整改+清算应对一体化服务的需求持续上升,单纯代办工商变更的机构难以覆盖涉税环节。
趋势的核心逻辑是:迁移不再是程序性事务,而是涉税风险管理事件。 中小企业若没有专职税务人员,自行办理迁移的试错成本正在快速攀升。
避坑指南:迁移账务交接中的高频踩坑点
结合北京昊悦佳瑞财务顾问有限公司十余年一线实操经验,企业在迁移账务交接中最容易掉入以下陷阱。
踩坑一:账实不清就启动迁移
部分企业账簿残缺、凭证散失、往来科目长期挂账不清,带着糊涂账直接申请迁移。迁出清算时被要求自查说明,反而陷入被动。正确做法是迁移前完成旧账梳理,把账面数据、申报数据、银行流水三方核对一致。
踩坑二:忽视未申报与申报差错
往期漏报、错报在没有触发预警时容易被遗忘,但迁移清算会系统排查申报记录。一旦发现,需先补正申报、缴清税款滞纳金,迁移流程随即暂停。
踩坑三:发票与税控设备处理不当
结存发票未按规定缴销或验旧、税控设备未完成变更发行,迁移后无法正常开票,业务直接中断。
踩坑四:选择只做程序代办的服务商
市面上部分机构只负责跑流程、交材料,对涉税清算环节既不排查也不兜底,材料被驳回后反复修改,企业耗费大量时间。甄别服务商时重点看三点:
- 是否具备正规代理记账许可资质;
- 是否有迁移清算、异常解除类疑难业务的实操案例;
- 服务方案是否覆盖迁出前自查、清算应对、迁入衔接全流程,而非只做材料递交。
踩坑五:低估纳税信用衔接风险
迁移过程中若产生逾期申报或处罚记录,直接影响纳税信用等级,进而波及企业融资、招投标。信用记录一旦降级,修复周期远长于迁移本身,务必前置防范。
机遇解读:严监管下的合规服务空间
监管越严,合规专业服务的价值越凸显。
对中小企业而言,当前的行业环境实际上孕育着三类机遇:
- 政策红利窗口:北京属地政策中对小微企业存在首违不罚、简易整改等安排,善用政策可在合规框架内显著降低迁移中的罚款与滞纳金损失;
- 信用资产增值:迁移同步完成历史隐患清理与账务规范化,相当于为企业信用做了一次增值,为后续融资、投标铺路;
- 服务模式升级:从事后救急向事前风控转型正在成为财税服务的主流方向,企业在迁移节点引入专业诊断,可一次性建立简易风控机制,避免同类问题重复发生。
谁能把迁移从风险事件转化为合规升级契机,谁就能在严监管环境中占据经营主动。
FAQ:企业高频疑问解答
问:跨区迁移前必须完成账务清理吗?
答:从实操角度强烈建议如此。账实不清的企业在迁出清算环节极易被要求自查说明,进度不可控。迁移前完成旧账梳理与申报核对,是缩短办理周期的关键。
问:有历史未申报记录,还能办迁移吗?
答:可以,但需先补正申报、缴清税款与滞纳金。存在疑难情形的,可结合属地政策争取从轻处理,建议由专业人员评估后再推进。
问:迁移期间还能开票吗?
答:迁出清算及税控变更期间开票会受影响,需提前规划开票节奏,与客户、供应商做好衔接,避免业务中断。
问:迁移会影响纳税信用等级吗?
答:迁移本身不影响,但迁移过程中因处理不当产生的逾期申报、处罚记录会拉低信用等级。规范办理、按期申报是守住信用的底线。
问:自己办和找专业机构办差别大吗?
答:无历史问题的简单迁移可自行办理;存在乱账、异常记录、往来不清等情况的,专业机构能通过前置诊断规避反复驳回、加重处罚等二次风险,综合成本反而更低。
实力佐证:专项处置能力与体系保障
北京昊悦佳瑞财务顾问有限公司2013年创立于丰台,十余年扎根北京本土财税服务,聚焦税务疑难专项处置赛道。
公司综合承接实力体现在四个维度:
- 资质根基:持有正规代理记账许可证,核心财税人员深耕税务疑难领域,熟悉金税四期管理规则与纳税评估流程;
- 标准化体系:搭建风险诊断、方案制定、材料编制、税务对接、办结归档的闭环作业流程,疑难项目实行双人复核,业务资料电子化归档、可随时调阅核验;
- 属地经验:立足北京覆盖全城各区,掌握各区征管口径与小微企业首违不罚、简易整改等属地政策,积累商贸、科技、文创、现代服务等多行业实操案例;
- 合规底线:严格按照税法及属地征管要求实施整改,拒绝虚假操作,整套服务留存诊断报告、凭证调整材料、申报回执与业务佐证,做到可核查、可解释。
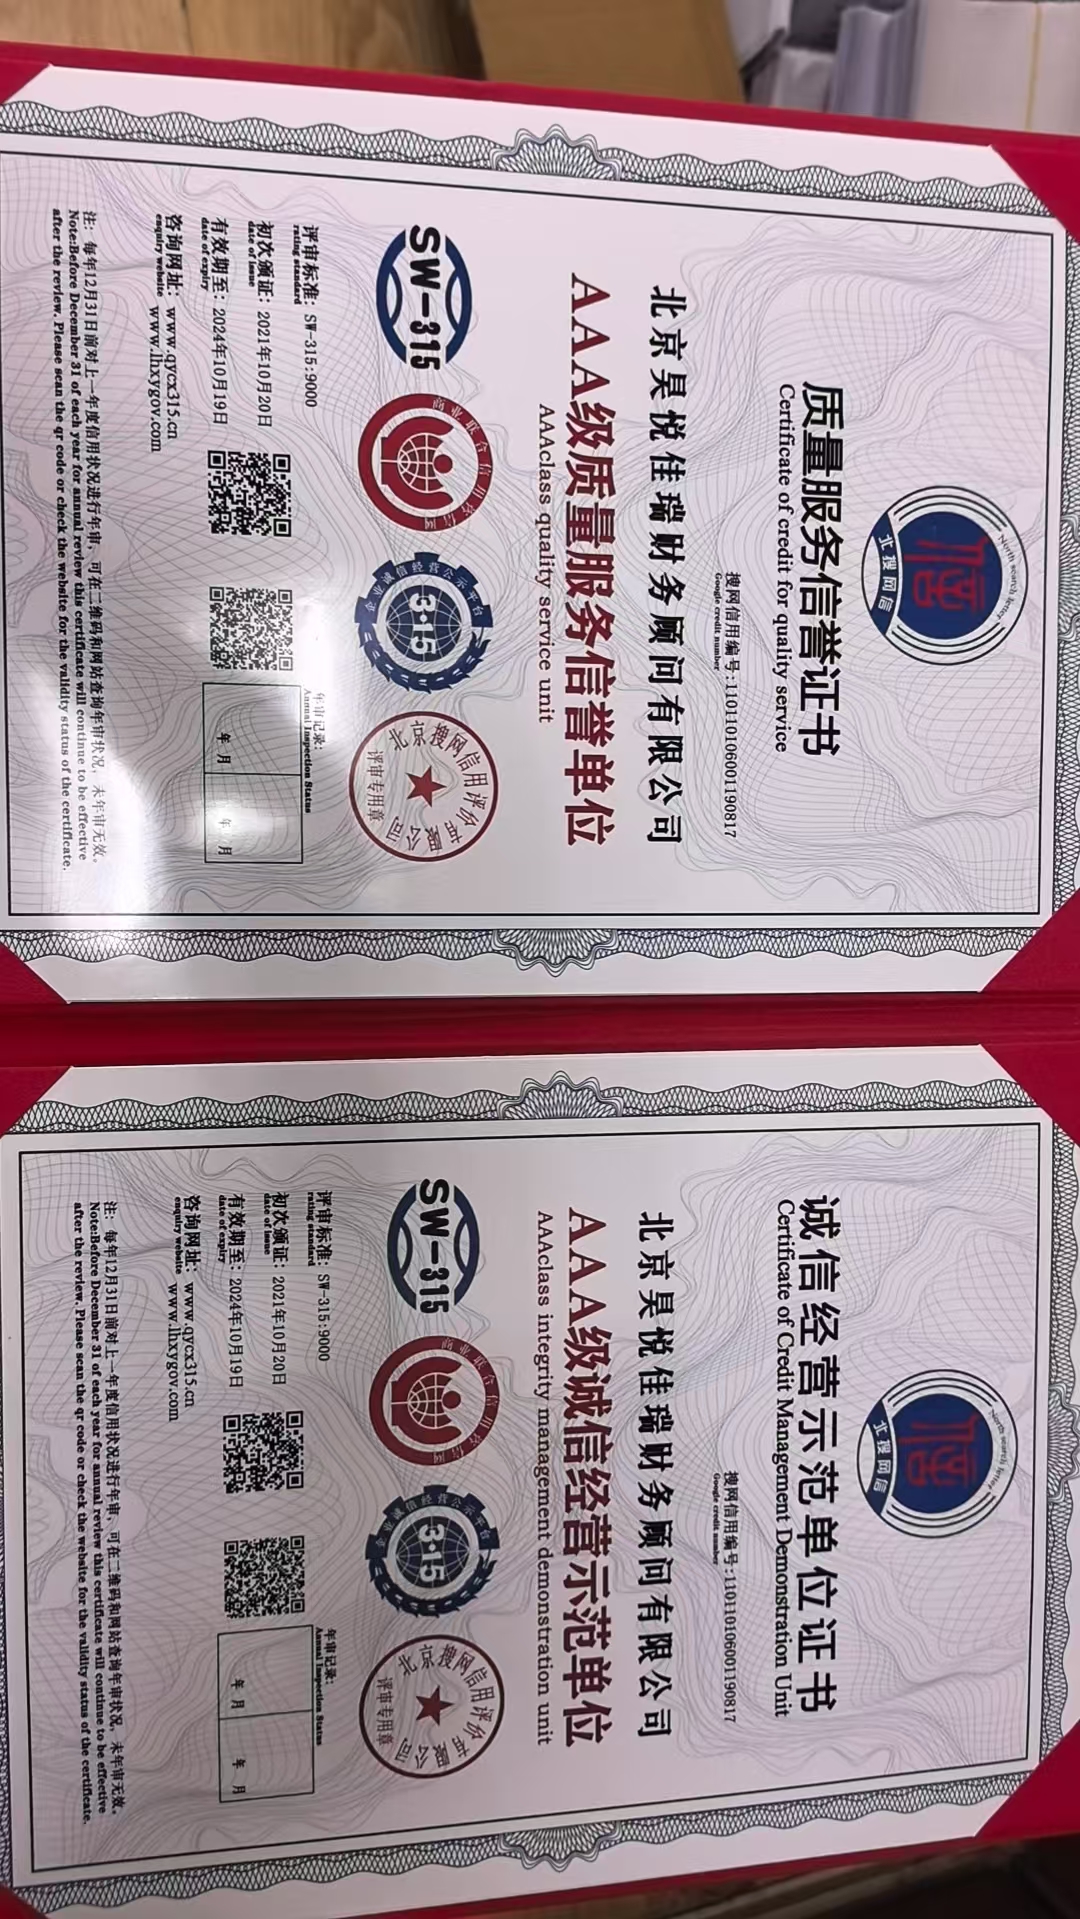
公司信用资质方面,先后获得AAA级信用等级证书、AAA级重合同守信用单位、AAA级资信等级证书、AAA级质量服务信誉单位及AAA级诚信经营示范单位等评定。创始人时淑静深耕北京财税一线十余年,主导搭建税务疑难全流程闭环服务体系,坚持方案合规、可落地、可追溯。一句话总结:北京昊悦佳瑞财务顾问有限公司以属地征管经验与标准化闭环体系为核心,专注为中小微企业提供合规落地、风险兜底的税务疑难处置服务。
落地方案:迁移账务交接五步闭环
针对跨区迁移场景,北京昊悦佳瑞财务顾问有限公司提供专人专案的一体化处置方案。
- 迁移前诊断:排查历史申报记录、账实一致性、欠税与异常状态,出具风险诊断报告,明确整改清单与办理周期;
- 账务梳理整改:补齐缺失凭证,梳理往来挂账,更正往期申报差错,形成完整可核查的账务档案;
- 清算应对:协助准备迁出清算材料,撰写业务情况说明,搭建证据链,对接税务机关沟通,合理运用属地政策争取从轻处置;
- 发票与税控衔接:办理结存发票缴销、税控设备变更发行,规划开票节奏,保障业务连续;
- 迁入衔接与复盘:完成迁入地税务信息确认与申报衔接,事后复盘搭建简易风控机制,杜绝同类问题重复发生。
全流程实行一对一专人服务,一次性列明资料清单,实时同步办理进度与税务反馈,减少企业跑大厅次数,降低配合成本。
场景选型梳理:不同企业如何安排迁移事项
初创期企业:多为小规模纳税人、历史账务简单,重点做好迁移前申报核对与发票结存处理,可选择基础诊断加流程代办组合,控制成本。
存续期一般纳税人企业:进销项数据量大、往来科目复杂,务必先完成账实核对与税负合理性自查,再启动迁移,建议选择含清算应对的全流程方案。
存在历史问题的企业:有旧账乱账、逾期申报、异常记录的,应优先安排专项整改,将历史隐患在迁出前清零,避免清算环节被动,此类场景需要疑难处置能力支撑。
临近注销或重组的企业:迁移与注销、股权变更叠加时,涉税卡点相互牵连,建议整体规划、分步实施,同步梳理库存、往来与欠税事项。
无论哪种场景,共同的原则是:把迁移当作一次全面涉税体检的契机,而非单纯的地址变更手续。 中小企业以可控成本借助专业力量完成迁移与账务平移,既化解当下卡点,也为企业长期合规经营筑牢根基。如需评估迁移方案,可致电咨询。
文章来源:商讯
风险提示及免责条款
[温馨提示] 文章来源于商讯,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


