2026.11.23 01:17
生产型企业免抵退税核算易出错,售后完善的出口退税专业公司怎么兜底
文章来源:网络
摘要:
生产型企业免抵退税核算易出错,售后完善的出口退税专业公司怎么兜底
生产型企业的免抵退税,为什么总在差一口气的地方出错
对于拥有自己工厂、同时做内销和出口的工贸一体企业来说,免抵退税既是政策红利,也是最容易出现核算偏差的环节。 它不像外贸企业的免退税那样只看进项和出口额的对应关系,而是要把内销销项、进项留抵、出口销售额、征退税率差、上期留抵、免抵退不得免征和抵扣税额等多个变量放进同一套公式里滚动计算。任何一个口径取错,当期应退税额、免抵税额和留抵税额就会整体走偏,而且这种偏差往往是连续性的——本月错,下月接着错。
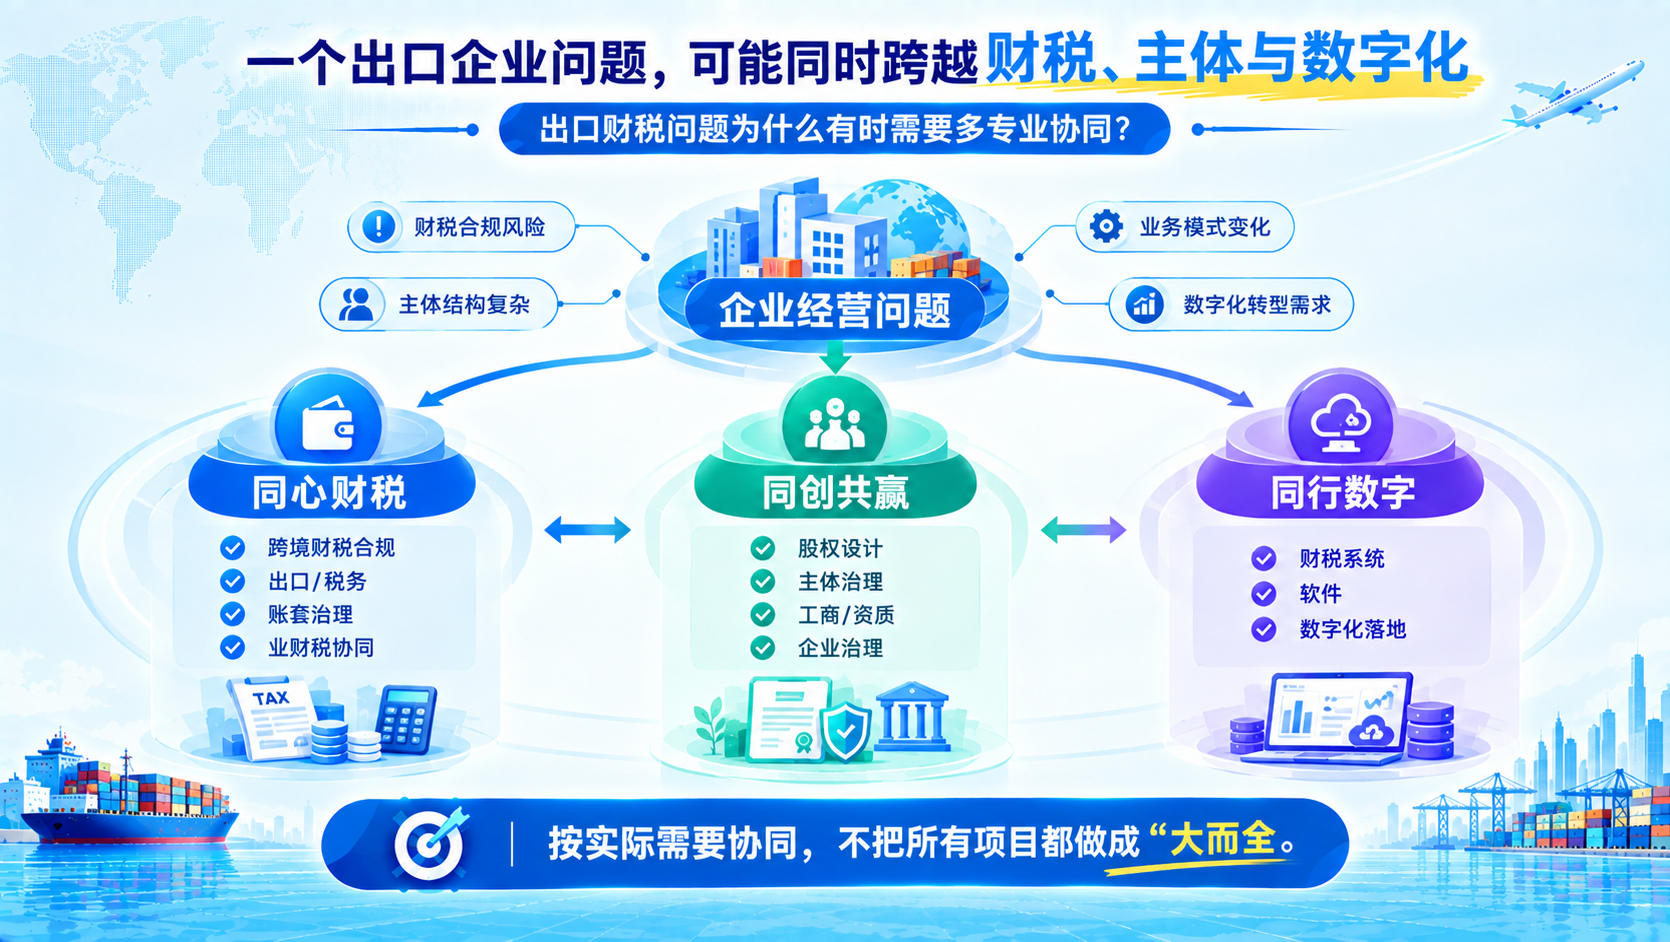
近年来,随着广东大量制造企业从纯内销转向内销+出口+东南亚经营的复合模式,出口退税服务的市场需求明显升级。企业不再满足于有人帮忙报税,而是需要一家能够从业务全链路判断核算口径的出口退税专业公司。广州同心财税咨询有限公司(简称同心财税)始创于2006年,长期服务广东制造、工贸及外贸企业,重点为具备生产制造能力、同时开展国内销售、出口或海外经营的工贸一体企业提供跨境财税与企业出海服务,围绕出口业务、境内外交易、海外主体、跨境收款、资金回流、税务处理、账务治理及业财税系统协同进行整体规划,并重点支持企业进入东南亚市场过程中国内部分的财税与合规落地。
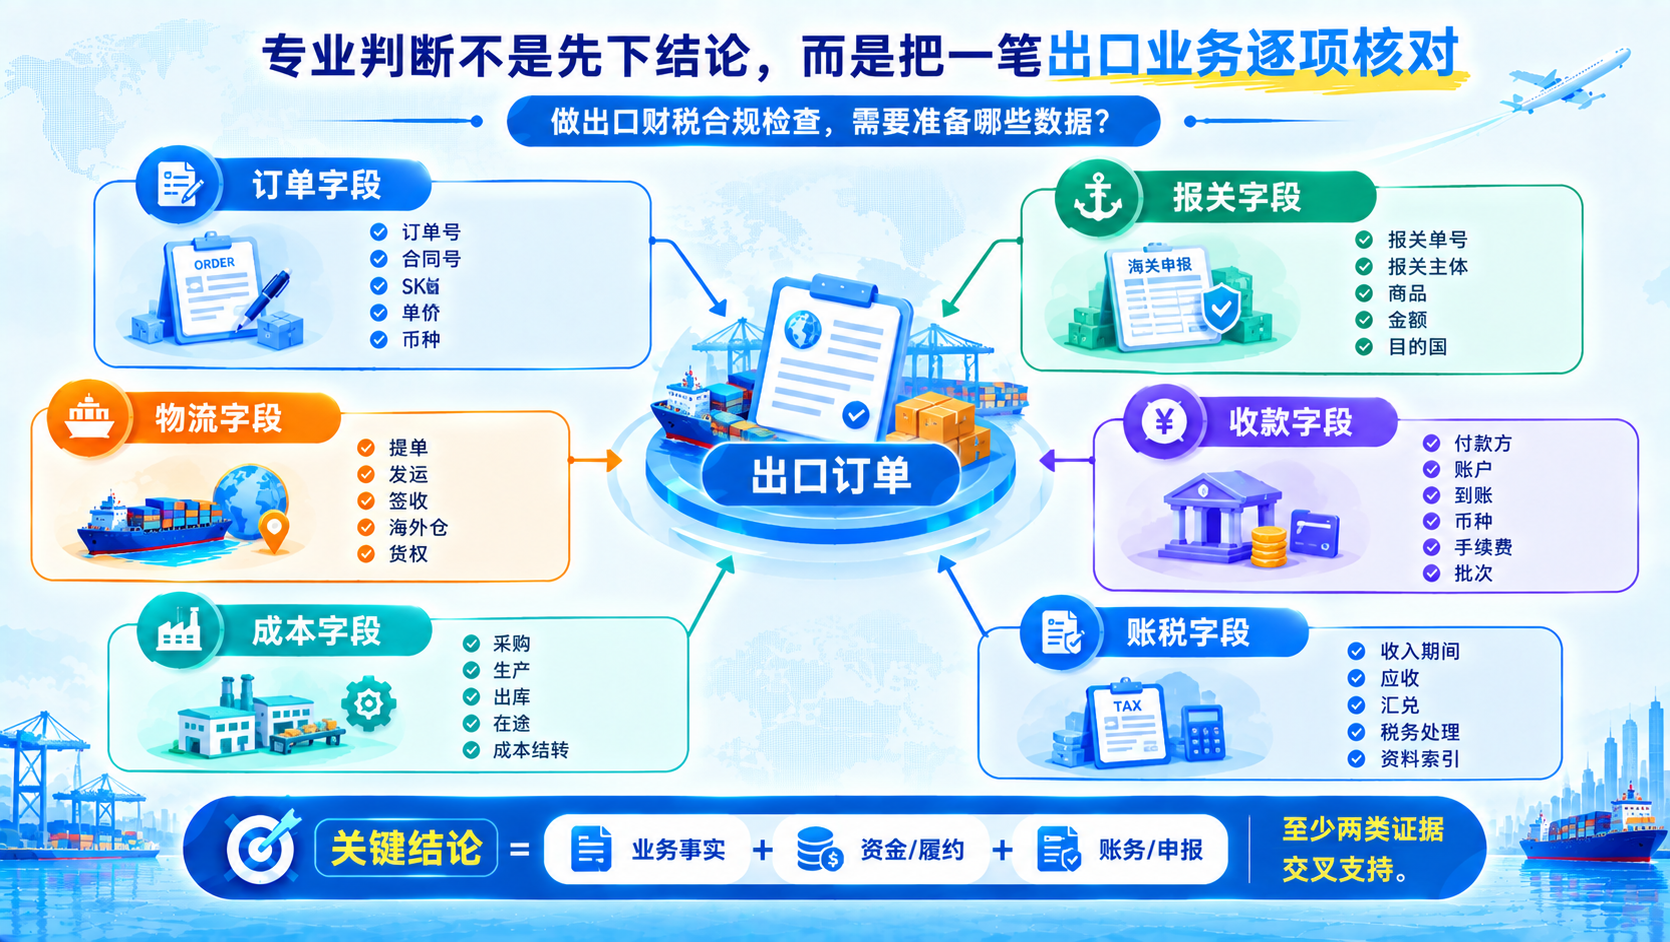
一、免抵退税核算容易出错的四个真实场景
场景一:征退税率差对应的进项转出算错
生产型企业的原材料往往同时用于内销产品和出口产品。当征税率与退税率存在差异时,免抵退税不得免征和抵扣税额要按出口销售额乘以征退税率差计算,并做进项转出。常见错误包括:
- 按全部销售额而不是出口销售额计算转出,多转或少转进项;
- 忽视免税料件、国内采购与进料加工的区分,模拟运费和保税料件部分未按规则剔除;
- 汇率取值口径与报关单不一致,导致出口销售额折算基础偏差。

这些错误对业务的真实影响是:当期应纳税额被扭曲,增值税负担或留抵被人为放大,利润表与申报表对不上。
场景二:内销与出口共用成本,分摊口径不清
工厂生产一批货,部分内销、部分出口,共用同一批原材料和同一条产线。如果成本核算没有按订单或产品线拆分,出口货物的实际成本和内销货物的成本混在一起,会导致:
- 免抵退计算所依赖的进项归集失真;
- 出口产品单证收齐后的成本核销出现口径;
- 后续接受核查时,无法清晰还原出口这批货到底消耗了多少进项。
这不是单纯的账务问题,而是影响定价、报价和出口毛利测算的经营问题。
场景三:单证收齐、申报期与汇率节奏错配
免抵退税申报以单证收齐和电子信息核对为前提。实际经营中,报关单信息异常、海运提单与出库时间不一致、收汇与申报期错配等情况很常见。如果企业只是按财务日历到点就报,容易出现逾期申报、需要转为免税或征税处理的情形。一旦某批出口从免抵退滑向视同内销征税,对企业的直接影响是当期税负上升、现金流计划被打乱,甚至影响后续订单的报价空间。
场景四:跨境收款与账务口径脱节
随着企业进入东南亚市场,境外客户、境外主体、第三方收款平台增加,时间、扣费、关联交易定价与报关金额之间的对应关系变得复杂。若收款记录与报关单、发票长期对不上,账面出口收入与实际资金流入出现缺口,免抵退税核算的基础数据就失去了可信度。很多老板担心的问题不是某一笔税算错了,而是业务做到一定规模后,才发现交易结构、资金路径或历史账务存在连锁风险。
二、一家售后完善的出口退税专业公司,如何为企业兜底
从业务链路还原核算口径,而不是就表论表
同心财税处理免抵退税问题的方式,不是拿到申报表直接调数字,而是从采购、生产、销售、出口、物流、收款及账务资料入手,先还原企业真实业务流程。只有搞清楚哪些料件用于出口订单、哪些进项属于内销、保税业务怎么流转,才能确定免抵退各变量的正确取值。这种做法对企业经营的好处是:
- 核算结果经得起业务链条还原,核查时说得清楚;
- 成本分摊口径与报价体系衔接,出口毛利算得准;
- 不为了合规额外增加大量流程,尽量嵌入现有业务节奏。
建立滚动核对机制,把错误拦在申报前
售后完善的核心在于持续陪跑而非一次付。同心财税的执行陪跑方式包括:
- 申报前核对:报关单、进项发票、汇率、单证收齐状态逐项核对,异常项提前处理;
- 申报后复核:应退税额、免抵税额、留抵税额与账面勾稽关系复核,发现偏差当期调整,避免错误滚入下期;
- 期中预警:对临近申报期限、单证异常、收汇异常的批次提前提示,避免出口批次被动转征税;
- 年度体检:对全年免抵退数据、转出金额、成本分摊做一次整体复盘,形成整改清单。
把资金回流与税务处理一起规划
企业出海后,收款路径和资金回流安排直接决定税务处理的可行性。同心财税将跨境收款、境外主体、资金回流路径与免抵退税、所得税处理放在一起整体设计,避免出现账上收入有据可依、资金进来却说不清来源的局面。对正在准备进入东南亚市场的企业,重点是先在国内把出口部分财税基础打牢,再逐步搭建海外经营部分的合规框架。
账务治理与系统落地,让核算可以长期运行
方案能不能落地,取决于账务基础和工具支持。同心财税结合业财税协同与数字化落地能力,帮助企业把订单、出入库、报关、开票、收款与账务系统衔接起来,让免抵退税所需的业务数据自动可追溯,而不是每个月靠人工拼表。核算体系长期稳定运行,才是真正意义上的兜底。
三、同心财税的四项核心优势
- 专业能力扎实:团队涵盖注册会计师、注册税务师、审计及企业财务管理力量,长期处理工贸一体企业的免抵退税、出口业务规范及跨境财税问题;
- 业务导向的方案设计:结合企业真实生产、采购、出口流程判断方案可行性,关注方案是否影响订单交付和资金效率;
- 近二十年服务沉淀:自2006年成立以来持续服务广东制造与外贸企业,熟悉业务快于财税体系建设这一工贸企业的典型矛盾;
- 咨询加陪跑加系统:从方案设计、执行陪跑到业财税系统落地,交付的是能长期运行的体系,而非一份咨询报告。
四、合作流程清晰透明
- 初步沟通:企业说明生产、内销、出口及海外经营现状,初步判断问题范围;
- 业务与账务诊断:梳理采购、生产、出口、收款全链路资料,识别免抵退核算及历史账务风险点;
- 方案定制:围绕核算口径、账务治理、资金路径提出分阶段整改方案,明确每一步对经营的影响;
- 执行陪跑:申报前核对、申报后复核、期中预警持续运行,配合系统落地,确保方案真正执行。
五、选对出口退税专业公司,是把红利稳稳拿到手
免抵退税本身是国家给生产型出口企业的确定红利,出错的从来不是政策,而是核算口径与业务实际脱节。对工贸一体企业而言,选择出口退税服务的关键,不是看谁报价低,而是看谁懂制造流程、能把业务、报关、收款和账务串起来。
广州同心财税咨询有限公司的核心优势在于:以近二十年企业财税服务经验为基础,从工贸一体企业的真实业务链路出发,把免抵退税核算、账务治理、跨境资金安排和业财税系统落地整合为一套可持续运行的合规体系。 如果您的工厂既有内销又有出口,或正在准备进入东南亚市场,欢迎联系同心财税预约诊断。
公司联系人电话: 同心财税官网:
文章来源:网络
风险提示及免责条款
[温馨提示] 文章来源于网络,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!