2021.04.21 12:02
万亿物业赛道,疯了!
文章来源:创业邦
摘要:
编者按:本文来自微信公众号斑马消费(ID: banmaxiaofei),作者杨柘,图源摄图网,创业邦经授权转载。
以前不太起眼的物业行业,在2020年成为一匹黑马。
尽管疫情贯穿全年,物业企业却较少受其影响,日前已披露年报的42家上市物业企业,业绩一片大好。
42家物业企业整体股价在去年涨幅超20%,总市值越过万亿门槛,物业行业已成为炙手可热的赛道。
去年是行业资本化高峰,年内就有18家物业企业成功上市。截至今年4月,已有14家物业企业递表。
碧桂园服务执行董事兼总裁李长江对外表示,现在国内的物业行业相当于10年前房地产市场,行业整合刚刚开始。
业绩普遍增长
居住在城市小区,不论房子发生什么变化,物业费支出是每位业主的必须。
所以,物业行业的稳定性、持续性以及刚需特征,在去年疫情中,成为数不多、较少受影响的行业之一。
正因如此,大多数物业企业日子过的相当舒坦,已披露2020年业绩的42家上市物业企业业绩普遍增长。
斑马消费梳理发现,2020年,物业行业4家上市企业年营收规模超百亿、3家市值超千亿。碧桂园服务()以亿元营收居首,恒大物业、绿城服务和雅生活服务分别以亿元、亿元、亿元位列其后。
从营收增速来看,碧桂园服务、恒大物业、绿城服务的营收增速为%、%及%,雅生活服务以%的增速领跑头部。
截至4月16日收盘,碧桂园服务、华润万象生活、恒大物业市值分别为2308亿港元、1035亿港元和1611亿港元。
去年,营业收入规模在50亿元以上有4家,分别是招商积余(亿元)、保利物业(亿元)、华润万象生活(亿元)和中海物业(亿元)。
初步统计,42家上市物业企业营业收入总规模达到约1321亿元、净利润亿元,同比分别增长%和%。42家物业企业平均年收入亿元。其中,世茂服务以%的营收增速领涨全行业。另外,营收增速超过50%的有12家。
从净利润来看,42家物业企业平均年净利润亿元,碧桂园服务、恒大物业以及雅生活服务分别以亿元、亿元和亿元位列前三。
尽管碧桂园服务净利润位列行业第一,但净利率仅%,明显逊色于其他物业企业。其中,祈福生活服务()净利率位居行业第一,为%,净利润在行业内垫底的是华发物业服务(),净利率仅%。
物业企业的优异表现,让资本市场刮目相看,物业企业价值被重新认识。据媒体统计,2020年,上述42家上市物企业整体股价涨幅均值%。
增长靠规模带动
上述物业企业业绩大爆发,靠的是规模增长带动。
不太知名的和泓服务(),就是一个典型代表。在去年,公司实现营业收入亿元、归母净利润亿元,同比增长%、%,远高于行业均值,这有赖于自身规模的增长。去年,和泓服务先后收购5家物业企业,新增在管面积合计800万平方米。
雅生活服务()在2019年收购中民物业,新增在管面积亿平方米,在去年实现并表,收入贡献可想而知。
其后,雅生活服务相继收购南京紫竹物业51%股权、广州粤华物业51%股权、青岛华仁物业%股权、兰州城关物业51%股权以及哈尔滨景阳物业60%股权。2020年,公司物业管理收入实现亿元,同比增长%。截至去年末,公司合约面积达到亿平方米,在管面积亿平方米。从在管面积来看,仅次于碧桂园服务。
在物业行业,更不乏亿元级以上的收购,合景悠活()为雪松智联80%股权开出对价亿元、融创服务收购开元物业%股权对价15亿元。还有时代邻里收购成都合达联行、弘阳服务收购汇得行物业、中奥到家收购浙江永成物业等,这些企业均通过增加在管面积,带动自身规模和业绩增长。
2021年以来,火药味越来越浓,先有恒大物业()在1月耗资15亿元收购亚达酒店物业全部股权挑起战火,后有碧桂园服务在2月以亿元收购蓝光嘉宝服务()%股权。
4月15日,碧桂园服务公告称已完成对蓝光嘉宝服务%股权的收购。如果加上蓝光嘉宝服务及苏宁银河物业,今年在管面积保守估计近6亿平方米、实现净利润45亿元。
按照恒大物业年初立下“年增亿平方米、净利润增速不低于50%”的军令状,今年预计在管面积可能会超过6亿平方米,净利润接近40亿元。
恒大物业与碧桂园服务的差距在于,缺少三供一业和城市服务板块。2020年,碧桂园服务这两项服务分别实现收入亿元、亿元。
所谓三供一业,包括社区增值服务、非业主增值服务以及供热服务等;城市服务包括环卫及清洁业务。这些业务,碧桂园服务主要靠收购获得。
年报披露,2020年,碧桂园服务先后收购城市纵横上海65%股权、收购满国环境70%股权、收购福建东飞环境等,甚至还收购一家保险经纪公司。去年,公司新增合同管理面积亿平方米,新增在管面积亿平方米。
通过收购一时撑大规模,更重要的要靠后续经营。
国内首家物业上市企业彩生活就尝到苦头,其先后以亿元收购万达旗下的万象美物业全部股权、亿元收购开元国际全部股权。2020年彩生活()营收规模亿元,归母净利润亿元,同比分别增长%和%。2018年至2019年,营收增速分别为%、%,归母净利润增速分别为%、%。
截至4月16日收盘,其最新市值仅亿港元。
百亿只是开始
物业行业是典型劳动密集型行业,企业员工效率高低,直接决定了企业经营水平。
2020年,碧桂园服务是员工增加最多的上市物业企业,当年增加员工万人,年末员工人数达到万人。
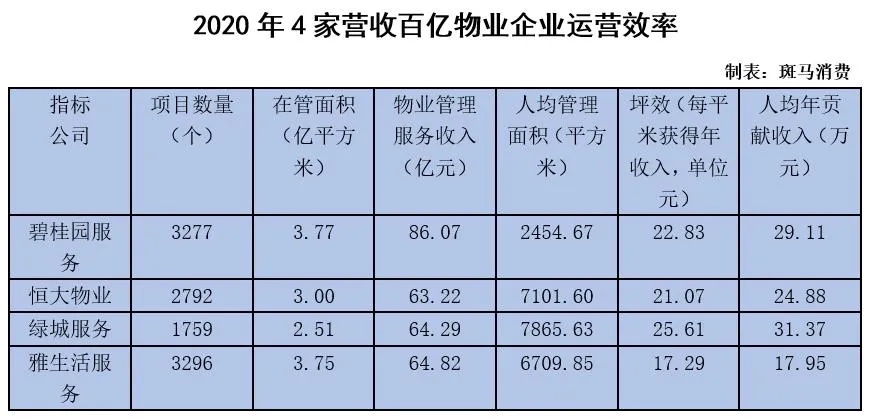
截至去年底,碧桂园服务管理服务3277项物业,在管面积亿平方米,物业管理服务收入亿元,平均每平方米实现收入 元。同期,恒大物业、雅生活服务以及绿城服务平均每平米收入分别为元、元和元。
从人效来看,碧桂园服务人均年收入万元、年人均管理面积平方米。恒大物业、雅生活服务以及绿城服务,人均年收入、年人均管理面积分别为万元、平方米;万元、平方米;万元、平方米。
碧桂园服务去年新增近10万员工,大幅拉低了员工年度薪酬水平。据年报,公司总员工成本支出亿元,平均每名员工年薪酬仅约为万元。
相比之下,恒大物业、雅生活服务以及绿城服务的员工收入状况好的太多,其年人均薪酬分别约为万元、万元和万元。
经过去年疫情需求增长刺激,碧桂园服务、恒大物业、雅生活服务以及绿城服务逐渐成为国内物业企业第一梯队。
它们大部分收入仍依赖于物业管理服务,碧桂园服务%收入来自物业管理服务,恒大物业、雅生活服务以及绿城服务来自物业管理服务收入占比分别为%、%、%。
物业企业在地产母公司支撑下,在获得新项目上占据优势。碧桂园服务此前几年实现高速增长,去年增速出现放缓趋势,其营业收入增速从2019年的%降至%,归母净利润增速同比下滑个百分点,为%。
行业并购加速
2020年,碧桂园服务耗资45亿元并购6家企业,今年2月宣布超48亿元收购蓝光嘉宝服务%股权。国内房地产业务进入薄利时代,物业行业开始大鱼吃大鱼了。
碧桂园服务从未如此高调,在市值首次突破2000亿港元、喊出5年营收千亿目标之后,这家脱胎于碧桂园的物管企业旋即被放到镁光灯下。
在执行董事兼总裁李长江看来,现在是物业行业的最好时代。
按照他的理解,国内物业行业的整合才开始,如今形同2009年或2010年中国房地产行业群雄逐鹿的时期。
斑马消费梳理各大物业企业年报发现,去年,头部企业进行大量且快速的收并购动作之后,对规模的诉求依然强烈,收并购被视作迅速扩张的捷径。
如果说2020年是国内物业企业的大考,那么今后几年,则是物业企业相互追逐、寻求规模竞速的黄金时代。
除了大中型物业企业收并购步伐加速,已出现类似于碧桂园服务收购蓝光嘉宝服务、龙湖集团收购亿达服务等上市公司之间的相互整合......物业行业整合正在加剧,在管理规模上争抢优质标的,是各大物业企业发展的核心。
在资金方面,大多数物业企业并没有太多顾虑,自身资金量充沛,基本没有短债,且从资本市场更能轻易融资。从2019年、2020年新上市物业企业募资使用途径来看,计划用于收并购的资金比重均在50%以上。
同时,各大物业企业在业务上继续开拓,2020年,碧桂园服务收并购的企业类型涉及电梯广告、环卫事业、保险、社区团购等行业,渗透到业主生活的方方面面。
随着赛道上争夺者越来越多,房企拆分物业上市再度提速,截至目前已有14家企业递表。
不过,现在并不是什么物业企业都可以登陆港股的。联交所开始重视上市企业质量,已对盈利能力作出两档要求,一些规模小、难赚钱的物业企业上市的机会越来越小。
文章来源:创业邦
风险提示及免责条款
[温馨提示] 文章来源于创业邦,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


