2024.01.11 06:50
「国际连锁牙科」 北京的牙科医院排名哪几家好? 爱问知识人
文章来源:顺利加盟网
摘要:
国际连锁牙科: 北京的牙科医院排名哪几家好? 爱问知识人 北京圣贝牙科国际连锁中心 -详情 北京市朝阳区南磨房路16号院甲2号 电话:国际
国际连锁牙科: 北京的牙科医院排名哪几家好? 爱问知识人
北京圣贝牙科国际连锁中心 -详情 北京市朝阳区南磨房路16号院甲2号 电话:
国际连锁牙科: 牙科在哪家值得信赖? 爱问知识人
我经常去贝臣看牙,哪里值得推荐。
国际连锁牙科: 长沙优享国际口腔连锁的规模大吗?医生专业吗? 爱问知识人
长沙优享国际口腔是商超模式的口腔机构,都开在商场里面,环境舒适温馨。目前在长沙开了8家店,分别是在梅溪湖步步高、24品生活中心、万家丽购物广场、保利MALL、喜盈门范城、新世界百货、春天百货、吾悦广场。 他们医生很多都是从公立机构过来的。...
国际连锁牙科: 济南国际连锁牙科医院哪家好?
济南圣贝牙科
其他答案:怒顶
国际连锁牙科:个体VS连锁,美国牙科未来鹿死谁手?!
引言 |
今年初,极橙总部一行赴美利坚考察取经,历时14天、途径4个城市、走访12家诊所和1所大学,参观美国牙科业态,学习教育之理,问询经营之道。回国后,我们撰写了数万字的报告,会分三篇推送。
本文是美国之行系列报告(2):个体VS连锁,美国牙科未来鹿死谁手?!
点此查看美国之行系列报告(1):美国牙医的生存状态– 真的像新闻报道上说得那么好吗?
点此查看美国之行系列报告(3):天使还是魔鬼-美国牙科保险对牙医意味着什么?
更多精彩内容将在线下沙龙呈现。具体方法见文末指引。
作者 高大卫
@高昭军 ,中欧国际工商学院MBA,极橙齿科联合创始人。曾在卡瓦集团担任Ormco事业部市场经理。
在回答这个问题之前,我想先探讨另外一个问题,是什么因素决定了一个行业是离散的(整个行业由多个小的参与者组成),还是集中的(整个行业由几个大的参与者垄断)呢?
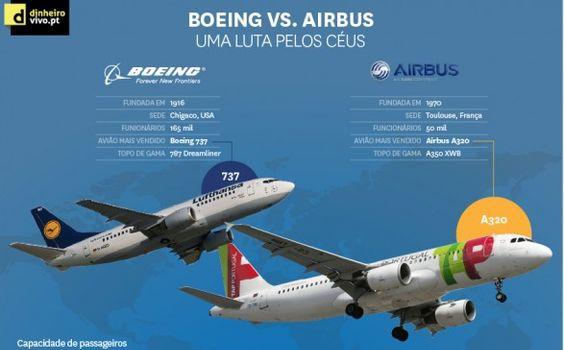
1/影响行业离散或者集中的最主要因素
有很多因素影响一个行业的格局,但是其中一个最重要的因素是参与者所需要的固定成本。制造第一架飞机需要的固定成本如此之高(千亿美元级别),使得没有足够实力的玩家根本不敢进入这个行业。然而,成立一家航空公司的固定成本要小很多(买一架飞机,开辟一条航线就可以了),所以这些年来有不少创新的航空公司进入市场。富士康近日宣布准备在广州投资的液晶面板工厂需要610亿人民币,但是做一个电视机组装厂的投入却要小很多。所以,能够生产液晶面板的公司很少,组装电视机的公司相对较多。
一个行业的固定成本越高,随着产量的上升,分摊到每个产品上的成本会逐渐降低。于是,行业里面的玩家会倾向于合并,来使得其产品有更大的成本优势。到最后,这样的行业只会剩下几个玩家。反之,一个行业的固定成本越低,换句话说,生产一个产品或者提供一个服务的成本都是可变成本,那么产量的上升并不能带来成本的下降。在这种情况下,兼并收购和扩大规模对于降低成本变得没有意义,于是这个行业就会呈现离散的状态。
美国有一个全国连锁的健身机构:Bally Total Fitness。
2003年,Bally在全世界有大约400家的门店和360万会员(1)。对一个健身中心来说,最昂贵的固定成本是设备,其他成本还有租金,人工,管理和市场费用等。对Bally的某家健身中心来说,最重要的事情是拥有尽可能多的会员,平摊掉其拥有的设备的固定成本。会员越多,它的效率就会越高。
对于单店是这样,但是对于连锁的健身中心来说,情况是一样的吗?
并不是。增加第二家健身中心并不会对摊薄第一家健身中心拥有的固定成本有帮助;反而,建立第二家健身中心又增加了新的一摸一样的固定成本。当然,一个公司拥有两家健身中心以后,会员可以任意去这其中的任何一家店。对会员来说,也许这有意义,但是这种意义在这两个健身中心处在同一个城市会好很多,扩张到全国甚至全世界,这种意义似乎也不存在了。于是,在同一个城市布局高密度的门店,远好于在不同城市低密度的扩张。
在健身中心这个行业,固定成本主要集中在一个个单独的店当中,或者一个建立在小地域范围内的连锁。最有效率的方式是扩大这个店的会员数量,而不是把店开到全国或者世界各地。这类缺乏整体规模效应的行业,一般小公司的盈利状况反而更好。而夫妻店的财务状况可能比小公司还更好,因为它的规模很小,人员结构更简单。但一旦规模突破100家,到达200家、500家店的时候,随着规模的扩张,规模陷阱就会出现——到了一定规模之后,财务指标会恶化。Bally在2004年的时候是美国最大的连锁健身聚乐部,但是三年以后,它破产了。
其他典型的“固定资产集中在门店,竞争者众多”的行业:
餐 饮:
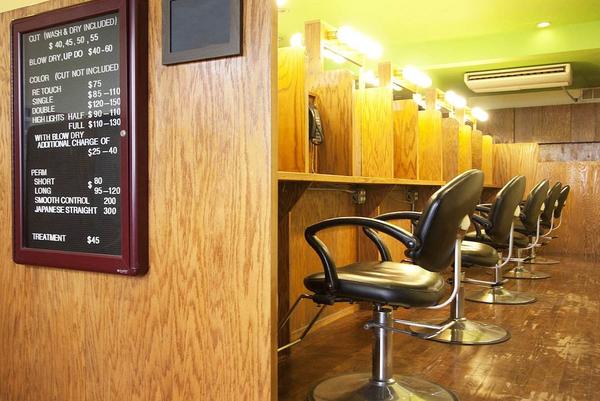
理 发:
读到这里,也许你会说,明白了,口腔诊所行业最终也会像健身行业一样,一个一个独立的诊所或者小型区域连锁是最经济的状态。因为口腔也像健身一样,最大的固定成本都在店里面,大型的连锁并不具备规模优势。
也许你是对的。这次我们在美国参观的诊所,除了美国典型的个人牙医办的诊所以外,芝加哥的一家19家门店的全科连锁,费城的一家7家门店的儿科连锁,和费城的另外一家65家门店的全科连锁,无一例外不是个人诊所或者是小型区域连锁。
但也未必!
2 /技术升级带来的行业格局变化
| Blockbuster |
Blockbuster是美国的一家碟片租赁连锁公司(1)。它的模式很简单:你来我店,我租你碟,到期还碟,不还扣钱。它在一个个独立的门店给客户提供服务,固定成本包括租金、碟片及其仓储成本、人工、管理和市场费用等。与健身中心类似,它的主要成本都在单个的门店里面,增加的第二个店不会摊薄第一个店的固定成本,只会增加同样的第二份成本(当然,在类似财务/营销/IT等总部职能方面还是有一定规模效应的,但是作用不显著)。
在传统的市场里面,它做得很成功,2004年,Blockbuster一共拥有九千多家门店与接近六万的雇员。但是,由于固定成本不高,准入门槛低,任何人同样可以在街角开一家类似的碟片租赁店。相比较其他独立的店面而言,Blockbuster最大的价值在于对于店周围客户的需求分析,全国统一的市场战略以及和大部分电影发行公司建立的良好关系。这使得它和电影公司就某部电影进行谈判以后,可以应用到所有的门店里面。
然而,具体到每一个店面所需要的碟片的种类和数量上花费的成本而言,它没有太多规模优势。每一个店面都需要任何一部电影的碟片,而每增加一个碟片就要付出相应的成本。虽然客户的增多在单店的层面上可以降低运营成本,但是增加的第二家店在这个层面上不会有任何帮助。这就是碟片租赁市场的状态:连锁和独立店面并存,连锁有些优势,但并不明显。
然而到了1990年代末,情况发生了变化,因为互联网来了。1997年,Netflix成立。Netflix客户可以在家里的个人电脑里面搜索喜爱的电影,预定碟片,然后Netflix从它的仓库里面直接发快递到客户的家里。和Blockbuster的固定成本主要集中在单店里面不同的是,Netflix把所有的碟片存储在分布在全国各地的数量有限的仓库里。于是,它可以更好的把这些固定成本分摊在一个更为广阔的区域。
结果如何?
当Blockbuster可以覆盖美国全境的时候,总共大概开了5,000家店;但是当Netflix覆盖美国全境的时候,只用了44个仓库。对客户来说,Blockbuster的每张碟片的租赁费用是5美元,而Netflix的只要美元。自然,没有几年,Blockbuster就被Netflix干掉了。那些独立的店面的结果如何呢?自然也是被Netflix干掉了,因为它们也不可能比Netflix更有效率。
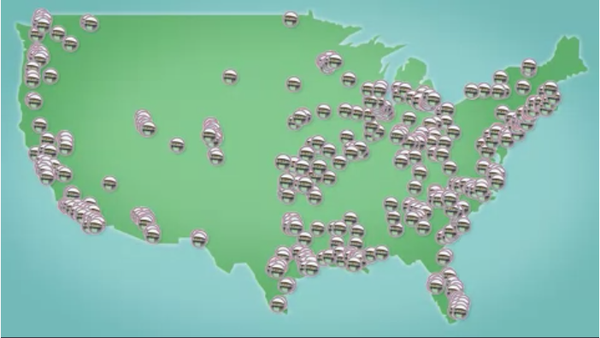
Blockbuster的固定成本集中在全国各地的门店,只有单店的规模效应
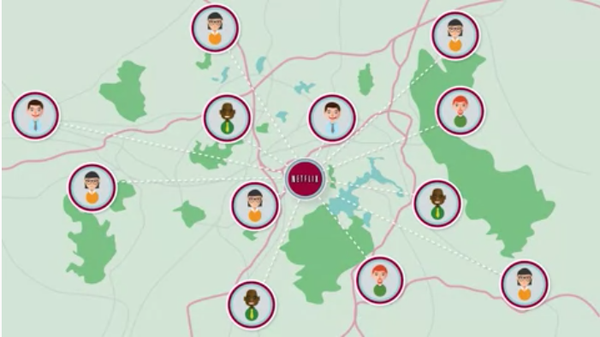
当新的技术(比如互联网)出现以后,一个行业的成本结构会发生很大的变化。随着互联网和快递行业的发展,碟片租赁行业的固定成本从分布在各个独立门店且只能在单店的层面被摊薄的状态,变成固定成本分布在全国的几十个仓储中心且可以在全国层面被摊薄的状态。
| 京 东 |
零售行业、旅游行业、出行行业等所有被互联网改变的行业,都有一个类似的逻辑:就是降低行业的固定成本,形成更有竞争力的成本结构。
3 /链家:另一个运用新技术改变行业结构的例子
房产中介是一个典型的竞争者众多的行业。相比健身和碟片租赁行业而言,房产中介的固定成本更低:租个房子,拉个电话,招个小弟扫扫楼,基本就可以开业了。这种成本结构导致了任何从业者学习一年半载,就可以自己出来单干。于是,整个行业乌烟瘴气,鱼龙混杂,行业公信力超低。
行业里即有中原,21世纪这类相对大的连锁,也有只在小区门口开一家门店的夫妻店。即使是连锁中介,其服务也不见得比单店好,同样步步陷阱,假照片假房源,中介小哥互相抢单,骚扰电话天天不断。对于我们普通人来说,除非实在没办法要买房卖房租房不得不和中介打交道以外,其他时间都对这个行业敬而远之。
然而,从房产交易火爆的14年开始,很多人发现,有一家叫链家的房产中介似乎一夜之间开遍了上海。装修识别度高,干净整洁,员工素质高。我看到这个现象的第一反应是:“肯定是哪个钱多的土豪搞的,一下子买了这么多店,估计撑不了多久要倒闭的。”然而,仔细研究了一番发现,真正使得链家和别人不一样的,却是其在线上部分的长期投入。
链家过去的发展阶段中,有一个叫做IT化阶段。核心就是通过技术研发、官网和APP的投入,把许多原本发生在门店内的流程搬到了线上。这些在技术系统上的投入,改变了传统中介公司的成本结构。传统的中介公司里,除了门店,没有核心的固定成本。正因为链家投入了很多系统上的服务,包括网络的投入,特别是在楼盘字典、基础数据、基础技术和应用上的投入,使得链家作为一个企业的生产成本中,技术的固定成本占比较高(3)。
用创始人左晖的话来说,“整个服务流程,可以被更深度地改造。目前互联网的参与是不够的。虽然我们做了不少工作,但是我们也有一个估算,线上的流程覆盖率大概是25%左右,我感觉应该到70%、80%。”正是这种流程的互联网化,使得链家不再是传统的由一个个独立门店组成的连锁。每一个新开的店面,都会从链家巨大的线上投入中获益。同时,也会摊薄链家的固定成本(最大的固定成本是互联网上的投入),使得整个公司更加有规模优势。
为了更好地说明链家如何对原本发生在门店内部的流程进行互联网改造,我们用链家旗下的房屋租赁品牌“自如”进行详细说明。
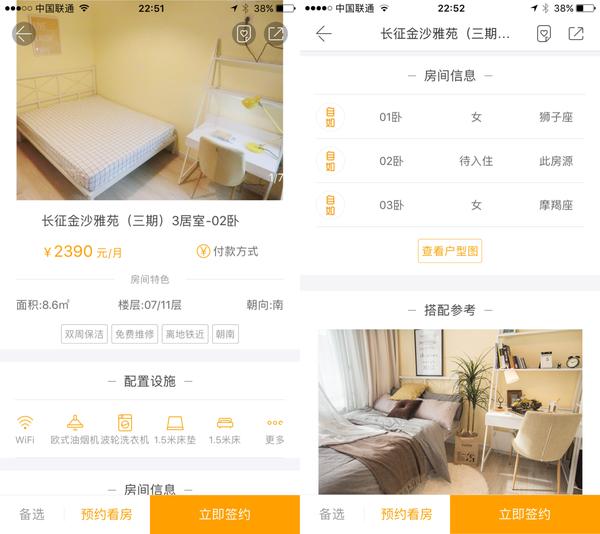
自如APP界面
图片漂亮吧,都是“自如”自己拍的。除了照片以外,还有房型图来说明你看的是哪一间,还有清单来说明你的邻居是男是女哪个星座。最最重要的,这一切都保证真实。
如果没有这个APP,传统上我们需要怎么做呢?
跑到一个中介,说明需求,没有图片可看(或者都是假图片);一家家的跑楼,累个半死,可能都没有一家合心意的。但是,有了真实的照片以后,我可以就在手机上进行比较筛选,还可以发给朋友讨论。这整个过程,没有经纪人什么事,把线下门店的职能搬到了线上。
APP上直接可以预约看房甚至签约
然后,如果你觉得某个房子不错,你可以在APP上一键预约看房,然后管家(经纪人)就会来联系你了。房子的大门和房间门用的都是密码锁,管家拿了软件发送的临时密码开门(如果是传统的钥匙,原来的租户走了,为了安全起见下家都要换锁,这个只要换密码就可以了)。我挑选了一个房间预约了管家来看,果然图片上都是真实的;房子里干干净净简简单单,家具基本都是“自如”自己配的:所有家具集中采购,这家房东收回房子了可以搬到另外另外一家。
如果你看中了房子,想要签约,那么是不是要和管家回到门店呢?
完全不用,你可以先回家,考虑清楚了,然后在手机上进行电子签约。付钱也是在APP上直接付,你还可以选择月付/季付/半年付/年付。而且,你还可以使用京东白条,彻底而又有体面的解决年轻人的现金流问题。
等你签完房子,准备入住,但是又嫌装修不够温馨,怎么办?没关系,自如上面还有小清新设计师帮你搭配的软装,帮你打造更高品质的生活。
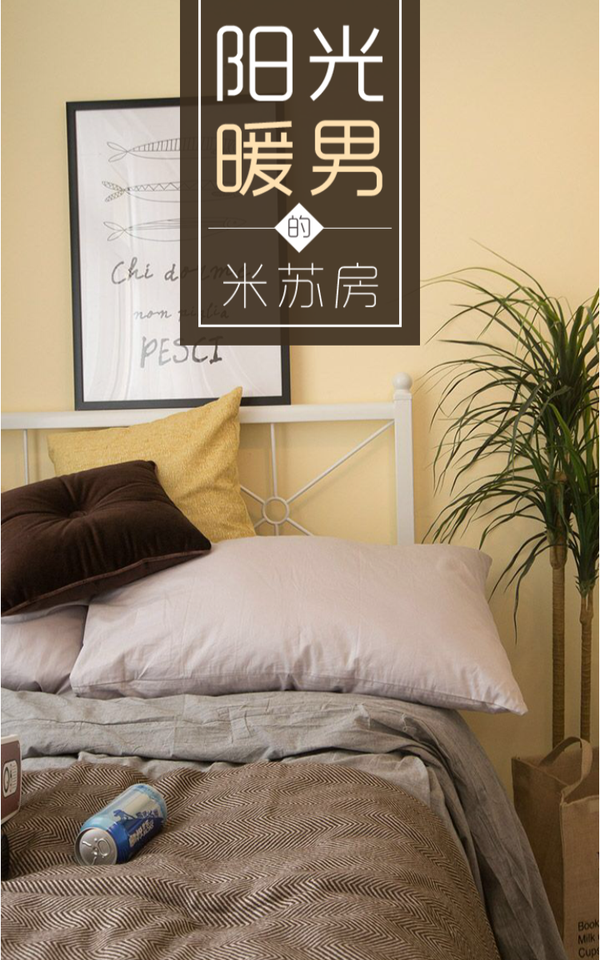
自如上的小清新搭配方案
等你不想住了,退房,退押金,也都是在APP上一站式搞定。
这整个过程,没有门店的任何事情。带我看房的那个顾问,甚至连办公室都没有,她所有和公司需要沟通的部分以及对客户和房源的管理,都可以在系统的顾问客户端完成。
这就是链家在租房市场做的事情。当这个行业都是由一家家线下门店组成的时候,增加一家门店,不会对旧有门店的固定成本进行任何摊薄,也就没有任何的成本上的规模优势。但是当自如的主体是IT系统时,上线的房源越多,固定成本就会摊薄得越多,整体成本也就越低。
一家线下门店总是有个服务的边界。但是自如的IT系统,却没有一个理论上的边界,边际成本可以无限降低到零。整个链家的IT系统,形成了链家的核心固定成本。其形成的巨大规模优势,在这个原本琐碎的行业里形成了一个416亿估值的巨无霸,并且还在没有边界地高速成长。
真是俗话说得好,三百六十行,行行出状元。房产中介这么一个琐碎遭人看不起的行业,链家通过IT系统的投入,线上和线下的整合,隐隐出现一统江山之势。所有有理想有抱负的创业者,当我们准备进入一个行业之前,这个行业的成本结构是怎么样的?我创立的企业准备怎么来改变这个行业的成本结构?我的核心固定资产构建在什么地方?也许是我们这些创业者第一个需要回答的问题。
4/公司可选择的固定资产
为了避免片面认为只有技术可以改变固定资产结构以外,我们来谈谈另外一种固定资产:公司可选择的固定资产。
很多固定资产是独立于公司的控制的,比如航空公司避免不了买飞机,口腔诊所避免不了买牙椅。但是另外一些固定资产,却是可以由公司自主决定的。比如说,一个公司可以决定在研发或者广告上花多少钱,也可以决定是否建造公司自己的总部大楼。
举个例子,耐克是做运动衣服鞋子和相关衍生装备的。耐克没有很大的生产性固定成本,因为它的产品都是代工厂生产的。但是,它通过广告的支出,创造了另外一种巨大的固定成本。
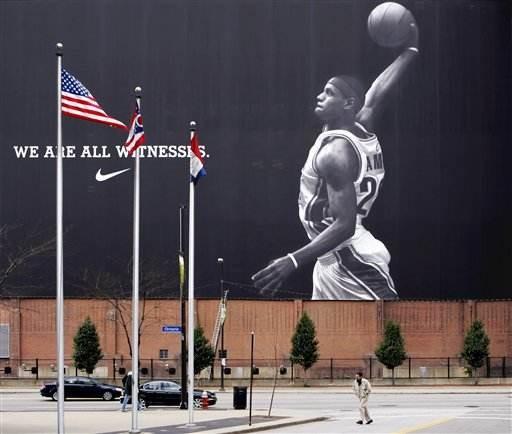
这种广告支出有两个目的:1、它增加了消费者的支付意愿;2、它提高了任何潜在竞争对手想进入这个行业的壁垒。一个新来者想要和耐克竞争,它也需要不断支付像耐克那样的广告成本。正是这种巨大的广告成本,限制了竞争者的数量。像广告费用这样的固定成本不是由行业特性决定的,而是由一个公司自主选择的。当然,一个小公司也可以在电视台做做广告(相对可变的成本),但是签约NBA巨星或赞助奥运却不是小公司可以负担的了,这种相对固定的“负担”变成了放在潜在竞争者面前的巨大准入门槛。
同样,饮料行业的可口可乐、王老吉、红牛;快消行业的宝洁、联合利华,也是靠广告和品牌创造核心固定成本的典型例子。
在中国,除了市场和品牌的投入以外,企业其实还可以有另外一种固定资产可以选择:高质量的服务体系。
链家的创始人左晖说过:“(在中国市场里)不是消费者选你,而是消费者没得选,觉得你还OK,不差而已。”罗振宇在跨年演讲里也说,中国的很多行业都很弱,消费者其实都没有真正满意。比如说,家里要找个阿姨,能找个彻底让你满意的吗?去理发,能找个彻底让你满意的吗?去洗车,能够找个让你觉得满意的吗?这些行业里面的商家,不是消费者选了你,而是消费者没得选,觉得你还OK,不差而已。
创造满意的服务很难。看似一家火锅店的固定成本都在店里,但是要创造海底捞那种让人感动的服务,却是要投入巨大的成本,比如,原料采购加工配送精准控制口味,多长时间打扫一次保证卫生,自建宿舍自组车队让员工生活得更好以便服务得更好,让每个员工参与流程的改进并且快速地运用等等。这样的成本投入,是一个独立的火锅店难以负担的。
中国这些年建了很多很漂亮的民宿,但是当你真正去住的时候,发现服务还是差了很大的那么一口气——真正满意的服务,还是在那些高端的国际知名酒店连锁里面。对这些连锁来说,每建一个酒店,都需要投入新的固定成本。但是,一个酒店的真正核心却不是这些硬件,而是它的那套服务体系。这是它的核心固定成本,阻碍竞争者进入的壁垒。
5/小结
在一个琐碎的行业里创业是容易的,比如开一家兰州拉面店。但是坏处是大家都容易,因此很难做出一家大规模的企业来。这种创业不叫创业,只是一个简单的生意。一个创业者想要改变一个行业,或者更简单地说想要把企业做大,需要注意去积累企业的核心固定资产。这些核心固定资产可能来自于技术,可能来自于品牌,也可能来源于让人感动的服务,不一而足。
同样的逻辑在VC投资里面也成立。我很同意罗振宇前段时间在跨年演讲里面说的,有的VC要求创业者一开始就有利润,但是如果我一开始就有利润,干嘛要你们VC啊。
一开始就有利润的行业很有可能是那些琐碎的行业,固定成本低嘛,稍微投入就有收入了,兰州拉面店开门的第一天就有客人来了啊。然而,这种行业可能很难做大。
反之,一开始没有利润,需要巨大的投入来构建核心固定成本的行业,才是VC需要关注和投入的。因为一旦这些巨大的核心固定成本构建完成,最终会带来巨大的规模效应。Netflix,京东,亚马逊,Facebook,无一不是一开始巨额亏损构建核心优势,然后再开始赚钱的。
6/口腔门诊行业的成本结构和行业格局
创办一家中等规模口腔诊所的投入大概在200-500万人民币,不便宜,也不算贵。固定成本主要投入在牌照申办、设备购买、装修、以及一开始的运营现金流。人员构成最简配可以只有医生一个人,最复杂的时候也就是五六个医生,十几个的护士,以及若干前台行政和市场人员。健身行业的消费者,还有可能去不同地点的门店。但是对于口腔行业的患者来说,熟悉一家门店和医生以后,更换其他门店的可能性非常小。同时,牙科医生不像别的医生,基本一个人可以搞定患者嘴里所有的疾病,很少有必要和其他医生联合治疗。换句话说,门店与门店之间没有什么可以分享的固定成本,做成连锁的意义不大,这个行业自然会呈现比较碎片的状态。
我们来看看美国的数据。
Dental Firms, Establishments, Employees and AnnualReceipts by Enterprise Employment Size, 20024
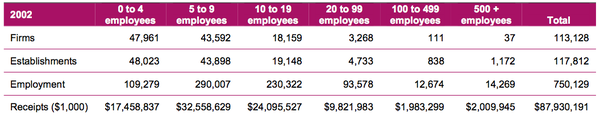
2002年,雇员人数在0-499人机构的门店数(平均门店数家)有116,640家,产值为859亿美元,占比%;雇员人数在500人以上的大型连锁机构(平均门店数37家)有门店1,172家,产值为20亿美元,占比%。也就是说,这个市场主要是由小型的、只有单一门店的主体构成的。
我们再来看下10年以后2012年的数据。
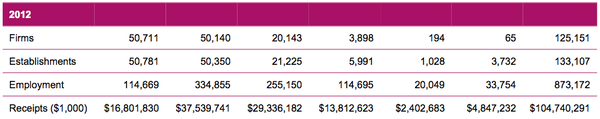
Dental Firms, Establishments, Employees and AnnualReceipts by Enterprise Employment Size, 20124
Source: . Census Bureau, Statistics of .
雇员人数在0-499人的机构(平均门店数还是家)的门店数从从2002年的116,640家,增加到了2012年129,375家,10年间增长了%,产值从2002年的859亿美元,增长到999亿美元,增长了%,占比从%下降到了%。
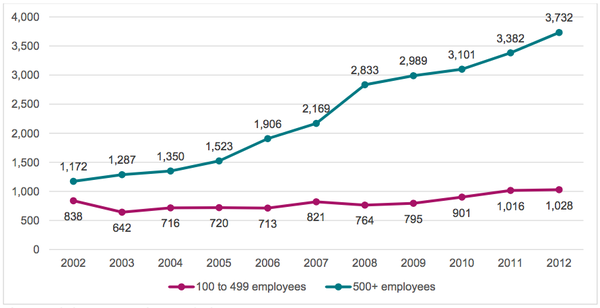
雇员人数在500人以上大型连锁机构(平均门店数从2002年的37家增长到了57家)的门店数量从2002年的1,172家,增长到了3,732家,增长了218%;产值从2002年的20亿美元,增长到48亿美元,增长了141%;占比从%增长到%。65家机构里面,平均每家的年收入为7,400万美元。
也就是说,虽然美国口腔门诊市场还是由小型的单一门诊占主体,但是从2002年到2012年,美国市场的大型连锁的增长速度远远超过市场的平均增长:不仅大型连锁机构的数量增加了,而且每家机构拥有的门店数量也更多了。
Total Number of Establishments by DentalFirm Size Category
Source: . Census Bureau,Statistics of . Businesses.
7/为什么美国的齿科大型连锁的增长速度如此之快?
齿科连锁机构的种类有很多种,有几个医生联合办的机构,有为医生提供非医疗服务的机构,有保险公司办的机构,非营利机构的机构,甚至还有政府办的机构。
但是无论是哪种机构,基本上都是为医生提供医疗之外的服务(例如:财务、采购、人力资源、市场推广、营收管理、法律服务、制度流程和患者动线体验管理等等),从而使得医生可以更加专注于医疗服务。
正如Dental Group Practice Association的管理合伙人Dr. Meckler说的:“独立诊所的医生需要自己雇佣会计师处理财务问题,需要雇佣广告公司进行市场推广,但是在我们这里,集团都有专人帮他处理好了,他不需要操心。大型连锁并不是什么需要担心的东西,它仅仅是和一个独立诊所不同的机构,把医生面对的日常运营管理和繁文缛节拿走,使得医生更加可以专注于他们在学校里学到的和应该做的医疗工作(5)
下图是DSO的广告:
Tips: What is a DSO?
Dental Service Organizations (DSOs) contract withdental practices to provide critical business management and support includingnon-clinical operations. The creation of DSOs has allowed dentists to maximizetheir practice with the support of professional office management. The DSOmodel enables dentists to focus on the patient while delivering excellentdental care.
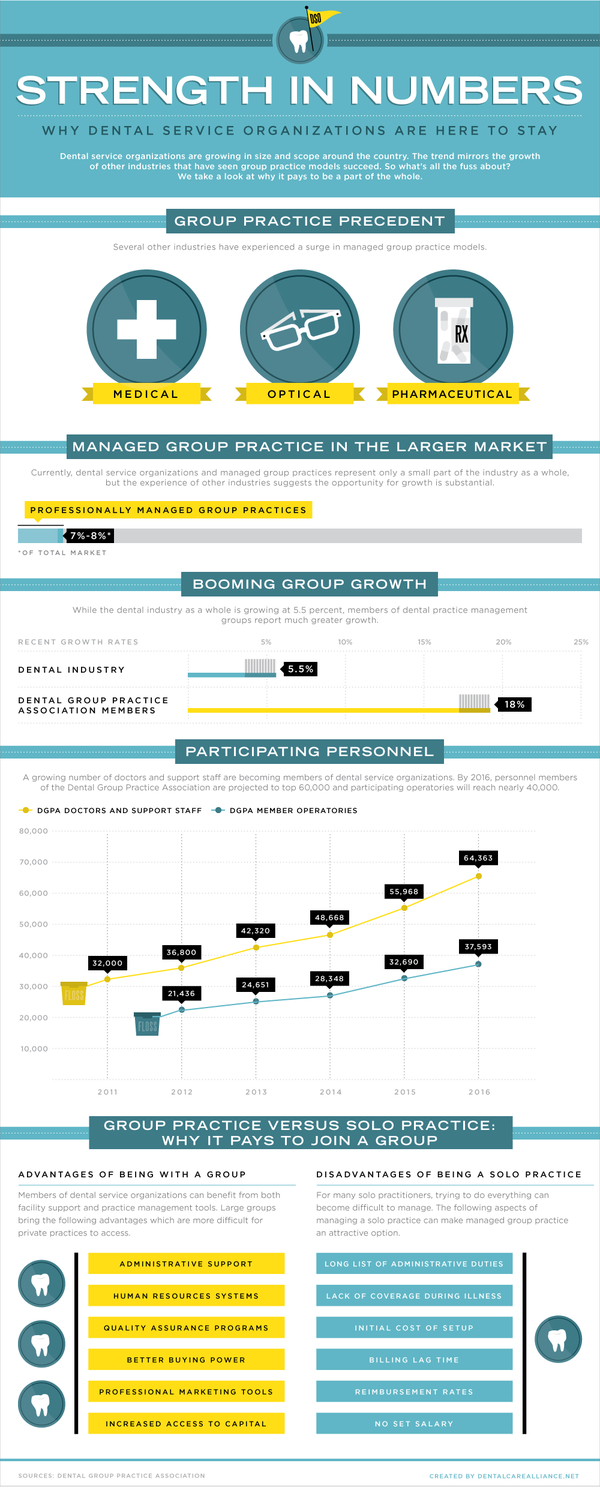
在广告里,除了强调大型连锁机构的显著高于市场的增长以外,还强调了加入大型机构的好处:管理的支持,人力资源的系统,医疗质量管理,更好的采购谈判能力,专业的市场营销工具和更好地对接资本市场。同时,也强调了独立执业的坏处:大量的管理任务,生病的时候没有保障,巨大的初始投入成本,保险的账期问题,保险赔付的比例问题,以及没有固定工资等等。
根据调查,一个独立执业医生的40%的时间花在了非医疗事务上,这些大型机构正是把这些非医疗事务接了过来,让医生的时间能够100%花在为病人看病上——也是医生最创造价值的地方。然而,值得注意的一点是,这些机构不是单纯地派人去门店承担这些工作,而是把原本分布在门店的非医疗工作集中起来,从而产生更高的效率。
比如前文说的,一个独立的诊所也可以雇佣会计师,但是一个集团雇佣的会计师会更专业,也能够服务更多的诊所;一个集团去和保险公司谈判的时候,能够获得更好的价格;一个集团开发出来的市场营销工具,做的广告,肯定比一个独立诊所能够做的更好,价格更低;一个集团开发的IT系统,也比一个独立诊所采用的IT系统更加客制化,更加符合门诊的需要。
我们这次在费城参观的两个连锁机构里面,也体现了这些特征:专门的集中起来的呼叫中心,专门处理保险账期的财务团队(其中一家诊所运用在第三世界国家的外包团队),客制化设计的诊所管理软件(其中一家甚至把软件外包给了印度的团队开发和维护),以及专业统一的市场宣传工具等等。
正如前文所描述的固定成本大小决定行业结构的道理,如果口腔门诊的固定资产都是集中在一个个的诊所里面,那么这个行业是没有集中起来(连锁)的动力的。但是当这些大型连锁把诊所里面占比40%的非医疗事务集中起来管理,产生更高的效率的时候,行业就有了集中(连锁)的意义。虽然这种改变不会带来类似Netflix对于电影碟片租赁行业的改变,但是也足够驱动市场的一部分诊所联合起来。
那么为什么近年来连锁的增长远高于市场的增长呢?我的分析是基于以下两个原因:
第一,技术的进步带来的管理半径的增加。在互联网(2002年之前)技术大规模应用以前,很多职能根本没办法实现集中化。比如,当所有的预约和财务都是用手写记录的时候,财务的集中化很难实现;当能够用电脑管理所有客户的数据以前,集中的呼叫中心也无法实现;2002-2012的10年当中,诊所管理软件经历了发明,单机版,多机版,到现在的云端,甚至外包给印度的团队管理。正是这些技术的进步,使得集中管理多家诊所成为可能。
第二,新毕业牙医对于职业选择的变化。首先,牙学院的学费越来越高,很多牙医毕业的时候背着30万美元的债务,迫切需要稳定的收入偿还债务。其次,开诊所又需要几十万美元的投入,外加上自己需要买车买房,经济压力更加巨大。再次,牙科诊所竞争越来越激烈,加入连锁可以早日过上安稳舒适的生活,也可以更加专注于医疗本身。最后,越来越多的女性进入牙科行业,加入连锁诊所可以有更灵活的上班时间,适合女性照顾家庭。
虽然大型连锁诊所在整个市场的比例还很小(5%左右),但是,随着老一批独立诊所医生的退休,新一代医生加入市场,以及技术持续进步带来的管理效率的增加,我预计未来大型连锁的比例在美国市场里面会持续增加。
8/在口腔行业做成大企业的方法
2014年,在我们开始创业的时候,也有很多人很多资本进入牙科行业,想要在这个行业有所建树,各个公司各有不同切入的角度。
举几个例子。
- 智能牙刷,期望通过智能牙刷的大数据,掌握客户,给诊所导流获得收益。
- 免费的SaaS系统,通过免费的战略,吸引诊所加盟。当有足够的诊所加盟以后,控制患者,控制耗材供应,以期获得收益。
- 牙科的大众点评,通过科普或者其他市场活动,吸引住患者,消费,点评,以期控制患者市场获得收益。
- 医生集团,通过松散的医生联合体,以便创造规模优势,吸引患者。
我没有资格和经验来评判这些切入角度的好坏,但是,我有两个方面的考虑:
其一,不要忘了在口腔这样一个琐碎的行业里想要创造一个大企业的基本前提:集中并创造新的核心固定资产。无论牙刷、牙科的大众点评、免费的Saas系统、或者医生集团,诊所行业的核心固定资产还是在诊所里面,没有改变,也没有效率的提高。
其二,口腔诊所的主体是医生提供的服务。这些服务切切实实发生在医生的手里,无法集中。我相信随着技术的进步会有更多的流程被互联网化而推动连锁的发展,但是我还是无法想象靠一个牙刷,一个APP,或者一个Saas系统,消费者转而相信这些东西,而不是相信依赖医生本人了。
因此,我认为,在口腔诊所创业可以把目标定成一个大型连锁。但是定成一个大一统的行业变更,有点为时过早。
在国内的口腔诊所行业创业,有三个明显的地方是可以集中起来的:品牌,非医疗流程的互联网化和高质量的运营服务体系。
极橙齿科
前文叙述了广告这种可选择的固定成本在特定的行业也是可以起到核心固定成本的作用的。那么,广告或者品牌在口腔行业有意义吗?至少从结果上来看,现在的连锁巨头是这种战略的先行者,而且做得很成功,比如找明星代言,上春晚做广告等。
小规模的例子,还有在南方某城市的区域连锁,在一个城市办了十几家之后,投入巨额的广告成本,产生巨大的规模效应。竞争者可以跟从,但是由于没有相匹配的门店规模,投入的广告并不会有很好的收益率。在目前的口腔行业,投资在品牌上提高消费者的支付意愿以及提高竞争者的进入门槛,是切实可行的。
中国医疗市场的状态总的来说是品牌缺失。
- 表现之一,即使公立医院服务态度再不好,也信任公立医院(总体而言)。
- 表现之二,私立几乎没有品牌,XX系近年来爆出来的丑闻,更是把信任拖入了深渊。
- 表现之三,似乎任何稍微有名气的机构都能收获信任。
- 表现之四,多数牙医不擅长自我营销,需要靠机构的品牌来为自己带来流量。
正因为市场成熟度低,消费者对牙科不了解,中国的牙科行业,恰恰是一个需要品牌的地方。消费者藉由品牌的指导,找到他们需要的医疗服务。于是,在中国的口腔行业想要做成一个连锁机构,品牌和市场是需要重点投入的部分。这种巨大投入产生的固定成本,既是消费者信任的基础,也是竞争者想要进入的壁垒。同时也在门店越开越多以后,广告成本越摊越薄,产生规模效应。
品牌之外第二个可以集中起来的地方是非医疗流程的互联网化,前文已经提过技术的进步带来了管理半径和管理效率的提高,促进了美国这十几年来连锁机构的增长。所以IT技术上的投入和积累,也是做成一个连锁企业的关键。
让我们来畅想一个场景,患者上门之前,她可以在我们的APP上了解她想知道的任何关于牙科的事情:如何刷牙,如何预防,各种治疗是怎么回事,治疗周期会是怎样的,以及看牙前的各种注意事项。如果她还有什么需要进一步了解的,还可以在她的专门页面方便地联系她的专属客服,得到更为详细的一对一电话咨询。当然,如果她想改预约,可以在软件上进行自主更改。同时,她也可以在她自己的界面上,把一般会在前台填写的初诊资料填好。根据她回答的问题,软件还可以推送一些相关的牙科知识。
到店以后,她的专属客服会接待她。客服会有专门的软件界面来了解这个患者,甚至会知道这个患者在APP上门学习了什么牙科知识。软件甚至会给这个患者了解口腔知识的程度评级。因此,在见面以前,客服对患者已经有了充分的了解。
见面以后,客服会提供咨询,拍片,教她刷牙等等。等到患者见到医生的时候,这些信息,包括口内牙齿照片,以及刷牙的结果,都已经上传到患者的APP上了,同时也在医生的电脑上了。
当这个患者接受完治疗,她可以在软件上直接进行付款,当然,如果她愿意,可以方便地自主选择分期付款。在出门的时候,她的APP上已经有了所有的治疗过程,包括病例,各种片子,用的耗材,以及今后的治疗过程。这个治疗过程甚至直接可以和她的手机里的日历联系起来,方便她的管理。
客服如果需要进行回访,可以在同一个界面对她进行回访。而且,所有的回访记录,都会保存在软件里。这样,如果换了客服,新的客服也可以方便地知道这个客户的所有信息。如果患者想学习,她还可以在软件里面听课,甚至可以购买到她需要的口腔保健的相关产品。今后她每次来复诊,甚至她的家人来看诊,都可以把所有涉及的信息加入,方便患者和客服的管理。
到最后,最理想的情况是门店只是最后负责治疗的地方。其他一切的流程,都放在线上,所谓service online化,达到流程最大程度的集中。在这种情况下,导入一个新的门店进入连锁系统就变得很简单,直接安装软件就行了。
第三,正如前文说的,中国的服务业都很弱,消费者其实都没有真正满意。口腔诊所也不例外。当你问一个消费者满不满意的时候,他会告诉你都挺好。但是,记住不是他选择了你,而是没得选,大家都马马虎虎,不差而已。诊所的环境如何极致的干净,客服的服务如何直达人心,如何让看牙成为美好的回忆,如何让小患者不害怕不哭闹,这些都需要专门的团队来处理、开发和管理。
任何一个行业想要产生巨型企业,都必须拥有巨大的集中的固定资产,并创造巨大的规模优势,同时阻碍竞争对手的进入。口腔行业如果想要有巨大的连锁产生,其固定资产就必然不能全部在一家家独立的门店里面存在。
正如前文描述的,1)把尽可能多的线下流程互联网化,提高效率,降低成本,为消费者创造价值的同时,也为医生创造更多的价值,让医生能够全心全意专注于医疗本身。2)投资于品牌和市场,创造让消费者信赖的医疗品牌;3)创造超出消费者期待的可复制的服务标准体系。这一切集中的目的,都为了能够更好的服务于医生,让其更加能够专注于医疗,创造更大的社会价值;也能给消费者带来更好的消费体验,促进国民的牙齿健康的提高。
9/关于未来的畅想
世界在变化,互联网和移动互联网的出现,已经改变了很多行业的成本结构和格局。而人工智能的出现,不知道又会改变多少。
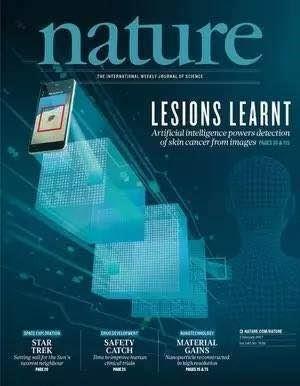
前段时间,《自然》杂志发表了一篇关于深度学习和人工智能的封面文章。众所周知,机器的学习能力远非人类能够相提并论。在这项研究中,科学家们让一个“卷积神经网络”(Convolutional Neural Network)分析了将近13万张临床上的皮肤癌图片(这个数字比现在最大的研究高出了2各数量级)。在大量的学习下,这个神经网络迅速成为了一名皮肤癌专家。然后,这个神经网络和21名资深的皮肤科医生打了一个依据皮肤照片判断皮肤癌的擂台赛,结果是神经网络完胜这些人类的资深医生。更夸张的是,人类的医生需要十多年的训练和培养,还需要一代一代传承,而人工智能则完全没有这方面的限制,它会在短时间内越来越(8)
。当机器在某些地方做得比人类的医生都要好的时候,很多原本分散在一个个独立医生那里的职能就有可能被集中起来了,而集中则可能意味着新的成本结构的产生,行业的格局就有可能发生变化。
前面的十几年,互联网等技术的进步带来的非医疗流程的线上化,已经导致美国的大型口腔连锁增长速度远远超过整体市场的增长。现在人工智能的大幅度进步,谁知道在未来又能把多少现在无法集中的医疗流程集中起来,从而大幅度改变口腔服务行业的成本结构呢。
骚年们
努力拥抱时代吧
时代也必将拥抱你
| 活动预告 |
祝贺你阅读完1万2千字全文!
点此查看美国之行系列报告(1):美国牙医的生存状态– 真的像新闻报道上说得那么好吗?
点此查看美国之行系列报告(3):天使还是魔鬼-美国牙科保险对牙医意味着什么?
文章看得不过瘾?线下沙龙让你和极橙齿科三位创始人面对面交流。
时间:2017年2月28日19:00-21:00
地点:FID上海总部(上海市闵行区吴中路1189号虹桥德必易园638室)
内容:美国儿牙诊所经营案例分享
由于报名人数太多,本次活动报名已截止,我们将会通过线上直播的形式与更多不能到现场的朋友们同步互动,大家马上在“一直播” 以及微博、微信公众号搜索并关注“@塔尔盖 ” 吧~
▼扫描二维码提前关注“网红塔”▼
(二维码自动识别)
主办:极橙齿科
协办:FID
参考文献:
1 HBX: HarvardBusiness School Online Course
2 财经网:观察链家的正确姿势:揭秘链家估值的三个逻辑。网页链接:
观察链家的正确姿势:揭秘链家估值的三个逻辑_网易财经
3 每日经纪新闻:链家416亿估值背后:大数据催出“疯狂生长”。网页链接:
链家的野心与回应:左晖内部讲话的18条干货-搜狐
4 Wall T, Guay A. Very large dental practices seeing significant growth in marketshare. Health Policy Institute Research Brief. American Dental 2015. Available from:
5 Guay A, Warren M, Starkel R, Vujicic M.. A Proposed Classification of Dental Group Practices. Health Policy Institute Research Brief. American Dental 2014. Available from:
6 ADA explores growth of large group practices. Available from:
ADA explores growth of large group practices
7 Will Large DSO-Managed Group Practices Be the Predominant Setting for Oral Health Care by 2025? Two Viewpoints
Viewpoint 1: Large DSO-Managed Group Practices Will Be the Setting in Which the Majority of Oral Health Care Is Delivered by 2025 and Viewpoint 2: Increases in DSO-Managed Group Practices Will Be Off set by Models Allowing Dentists to Retain the Independence and Freedom of a Traditional Practice. Available from:
Will Large DSO-Managed Group Practices Be the Predominant Setting for Oral Health Care by 2025? Two Viewpoints
8《自然》封面重磅:人工智能一出马,人类医生就败下阵来。来自公众号:康健新视野
国际连锁牙科:你每个月的工资够看几颗牙?
? 写在前面的话:
我将从一个全新的视角来与知友你聊一聊看牙这件事,这个方法你知道后,如果选对了合适的产品,看牙的支出每年可节省1-2万元。
所以,接下来的分享,实际上围绕的是一个主题:
看牙,省钱!省钱!让你省钱!

一、牙科保险是什么?
牙科保险,又称为齿科保险,是一种独立的险种,属于健康保险范围。
它是保险公司,与牙科诊所或口腔医院,以及医疗网络服务商等三方合作的一种解决看牙医疗费用的保险。
? 提供牙科保险的保险公司,举例:
1、中国太平财产保险
2、永安财产保险
3、华泰财产保险
4、阳光人寿保险
……等等。
?牙科诊所或口腔医院
我国口腔医疗机构可以分为三大类:
第一类:是口腔专科医院,基本代表当地最好的口腔品牌。

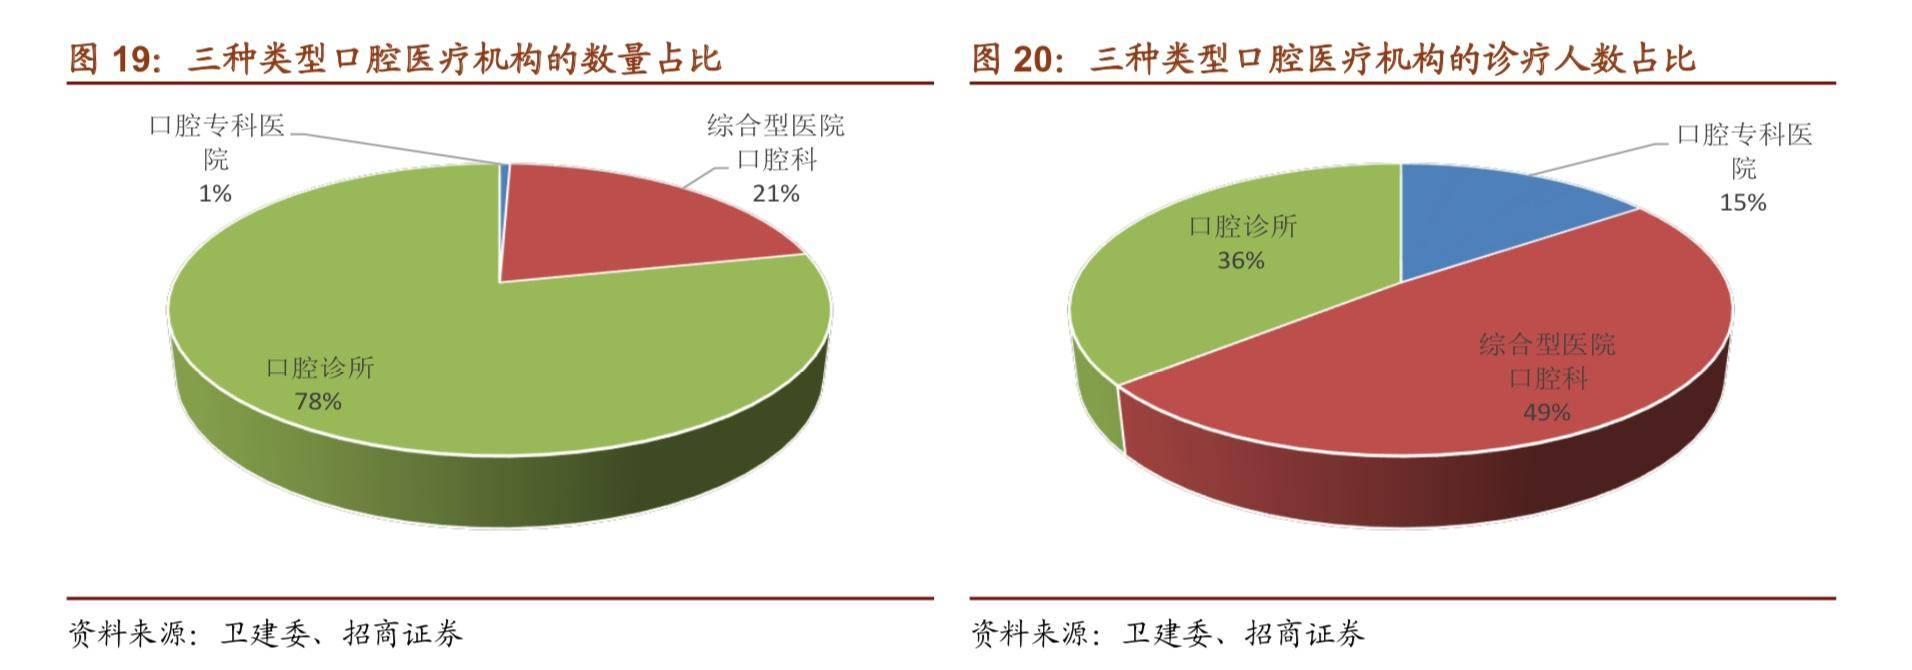
第二类:是综合型医院口腔科,在缺少口腔专科的地区,占据主导地位;
第三类:是口腔诊所,包括连锁门诊和个体门诊。其中又主要是个体门诊,数量高达 万家以上。

? 医疗网络服务商,介绍:
医疗网络服务商,起的作用是:
架起保险公司与口腔医院或诊所之间「结算看牙费用」的桥梁,方便我们看完牙不用找保险公司报销,而是直接结算,即:
我们从诊所付的费用 = 保险公司报销后剩下的【该我们自己承担的费用】
知名的医疗网络服务商,例如:
MSH (成立于1974年,是国际健康险设计和管理方面的全球领军者)。
中间带,国内领先的专业健康保险第三方管理公司。
牙科保险产品,举例:
举例产品一:太平财产保险公司与瑞尔齿科合作的:齿科医疗保险
举例产品二:阳光人寿与拜博口腔合作的:牙科健康保险
? 牙科保险保障项目(保险公司赔偿内容)
部分截图,举例:

二、牙科保险有什么用?
因为日常看牙,社保医保无法报销,医疗费用需要我们自己承担,但是看牙医疗费用特别贵,而且每年都在涨价。
以北大口腔医院的价格举例:
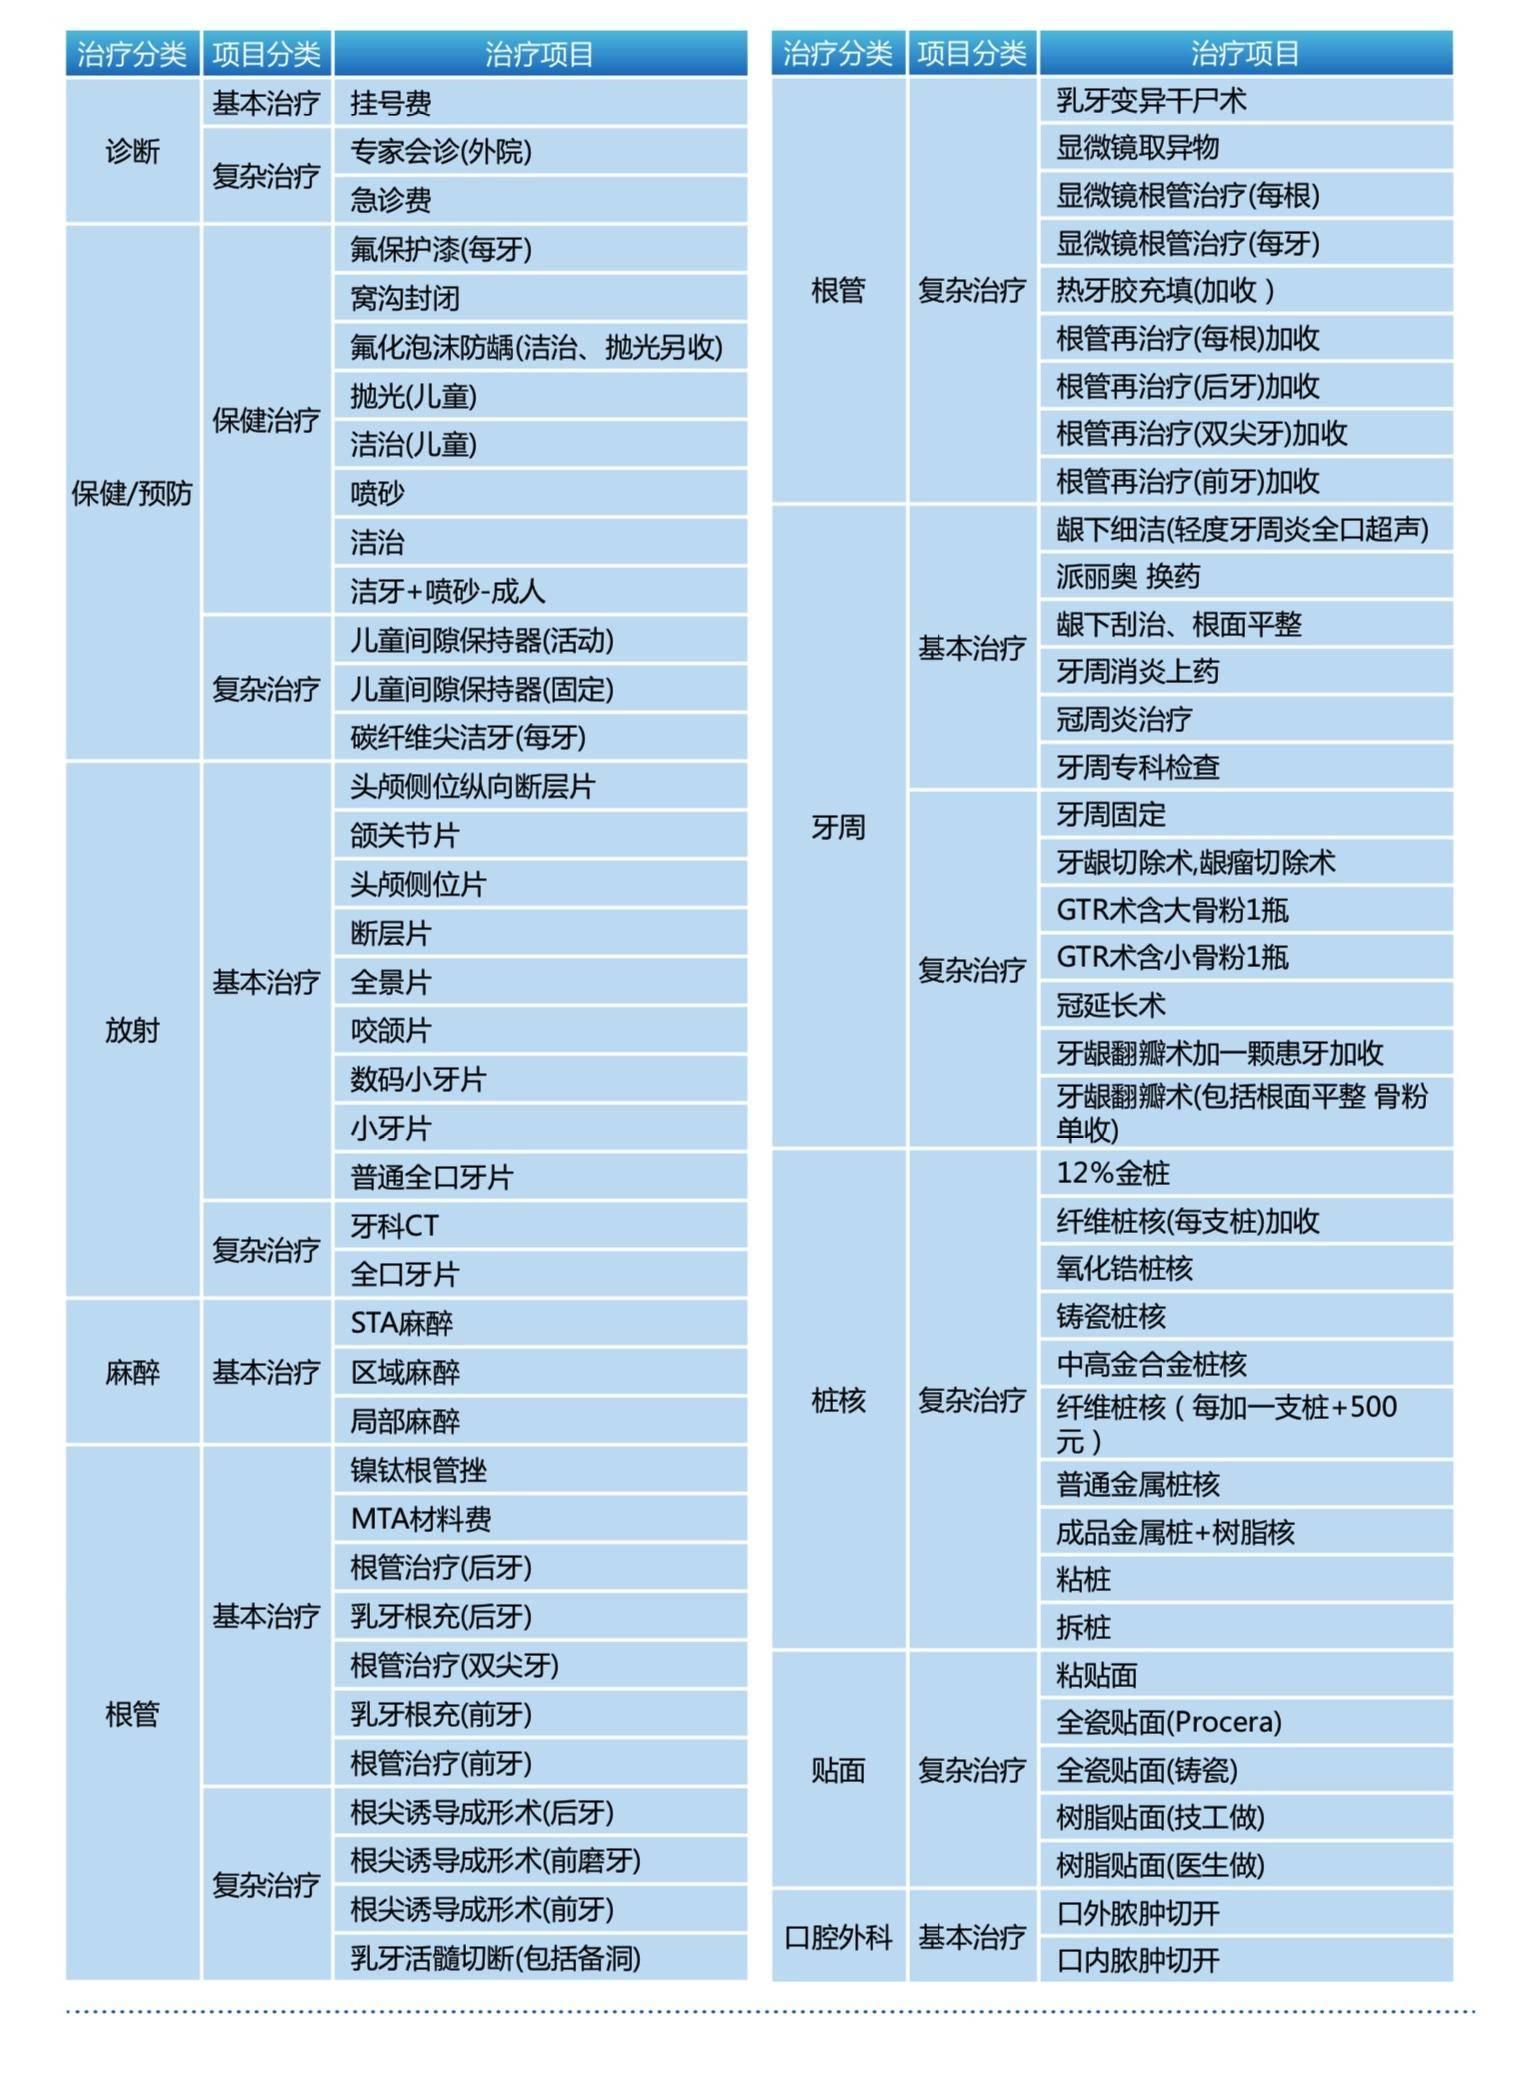
种牙、拔牙、牙齿修复、根管等日常治疗费用,如下表:
?

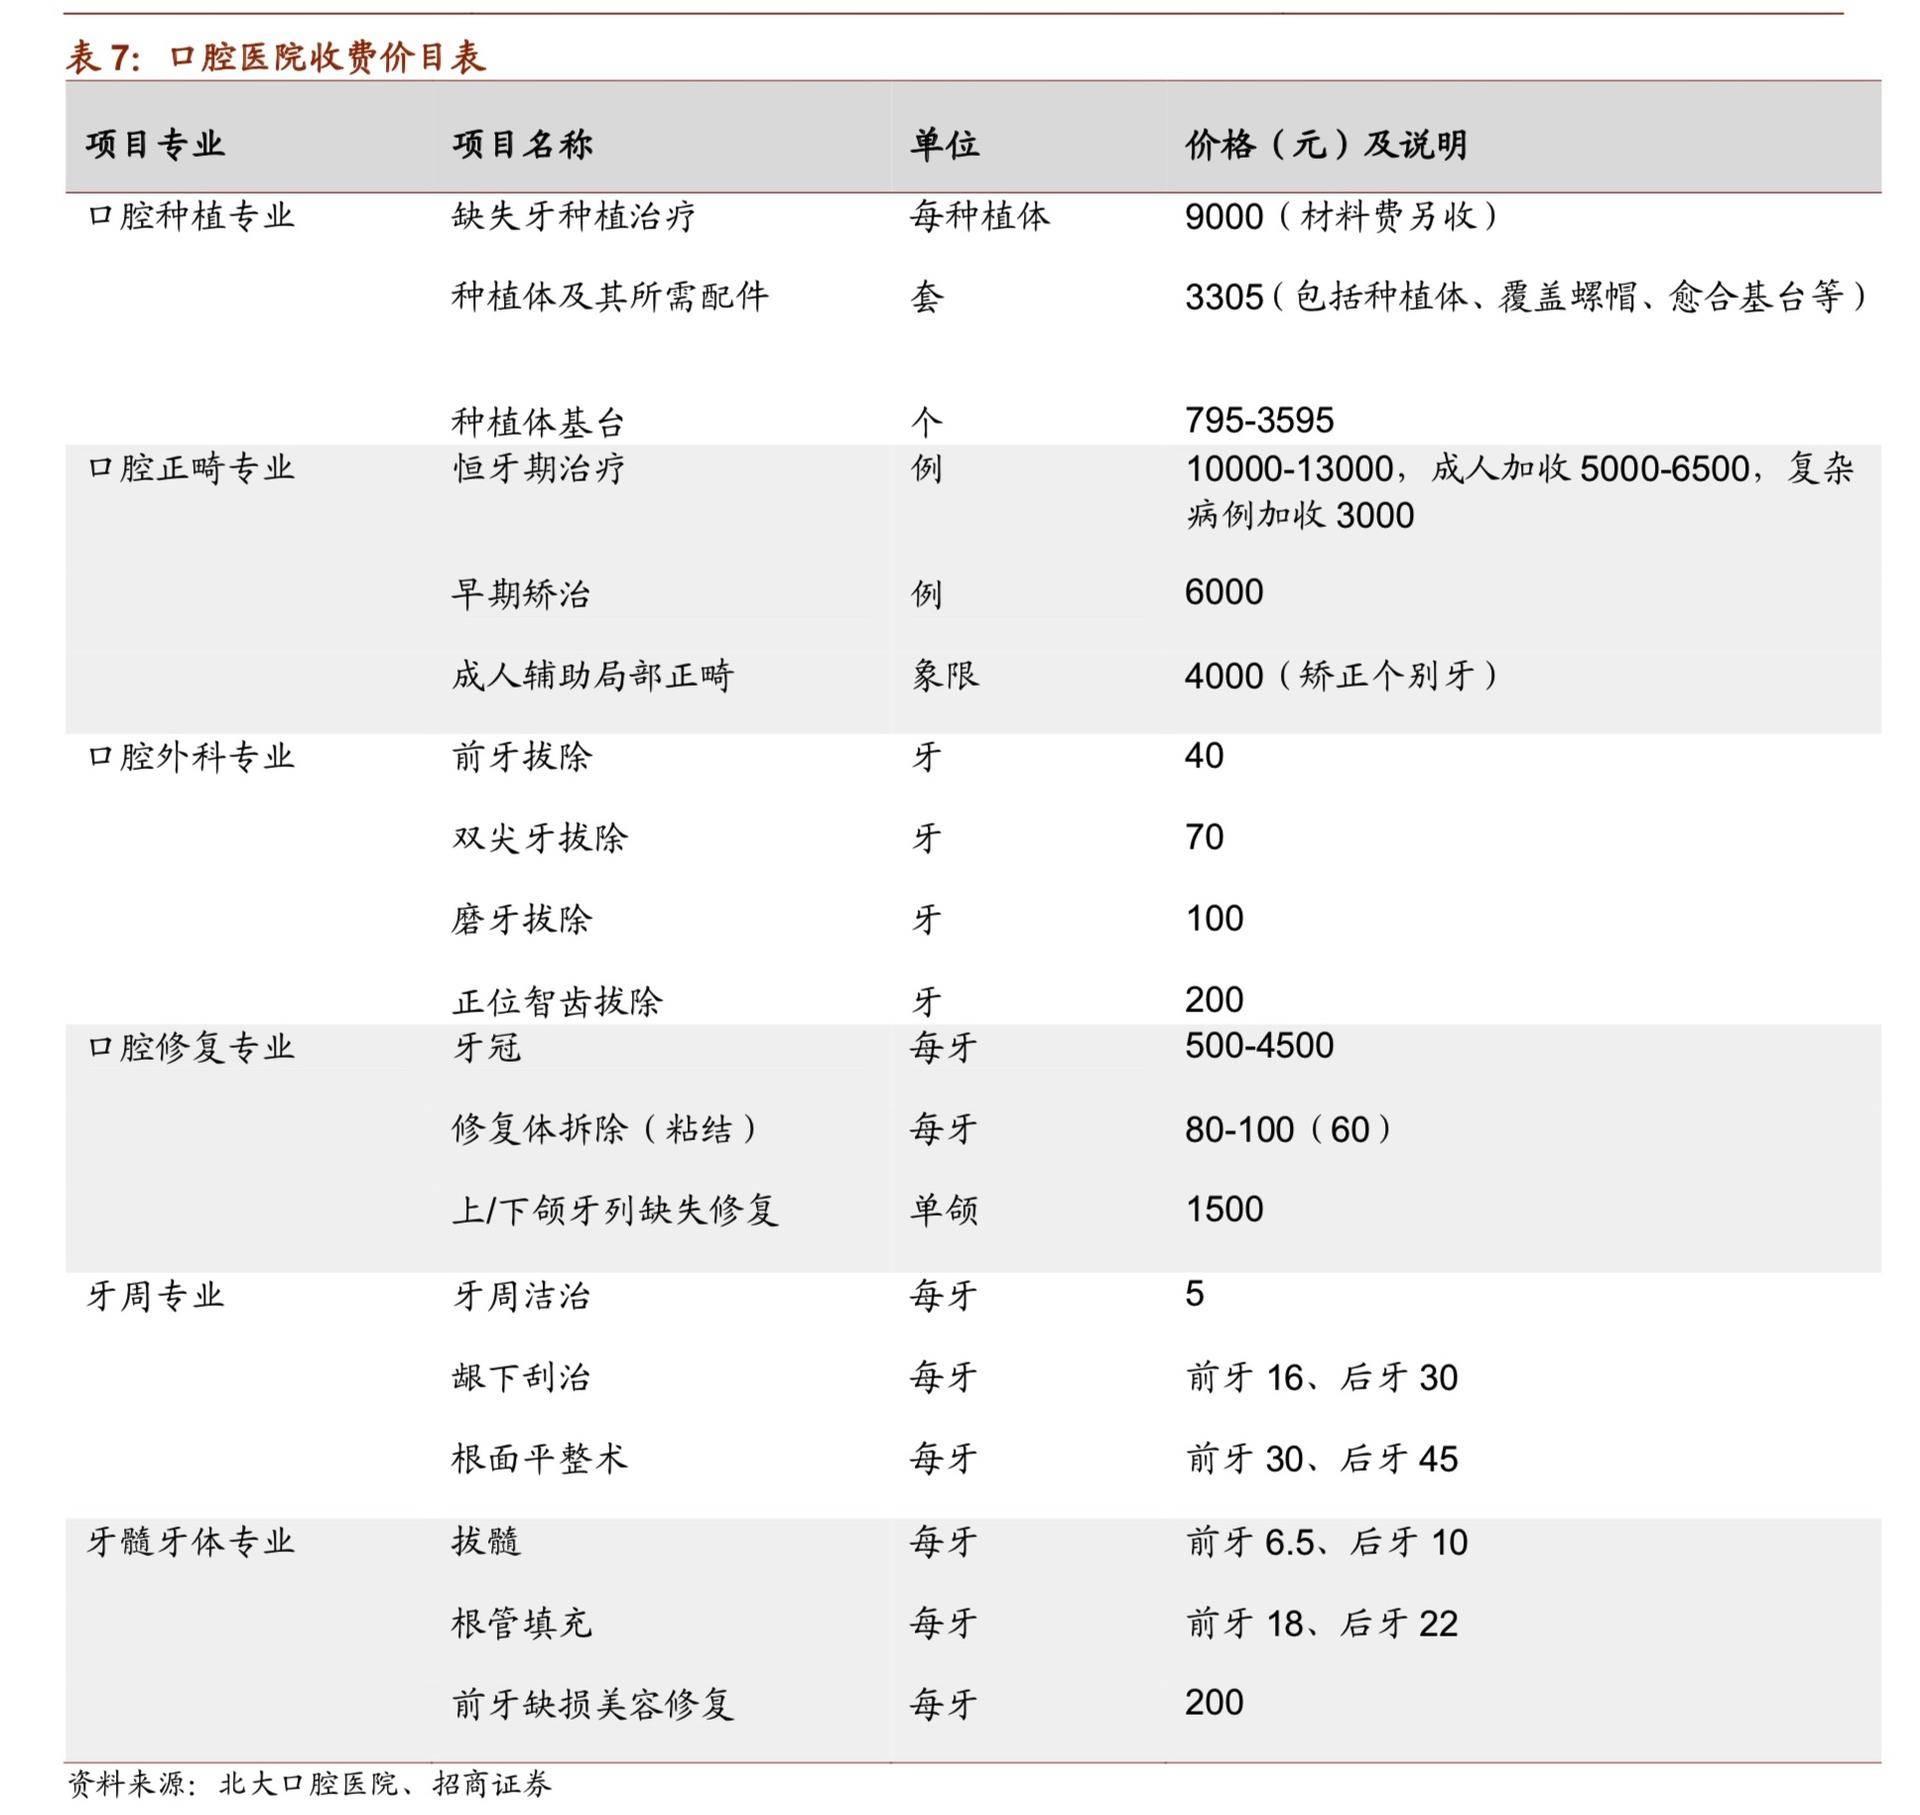
备注:如上是2018年的数据,2019年的数据暂无。
这价格,去一趟牙科,一个月工资立马清0,直接吃土。
看牙价格高,并且牙科市场潜力巨大,市场规模大,增速高,保险公司这样有钱的金主,当然要去插一脚,于是「牙科保险」就这么顺势出场了。
下图:我国看牙支出在世界范围内,还处于垫底的位置,所以看牙医疗支出会越来越高。

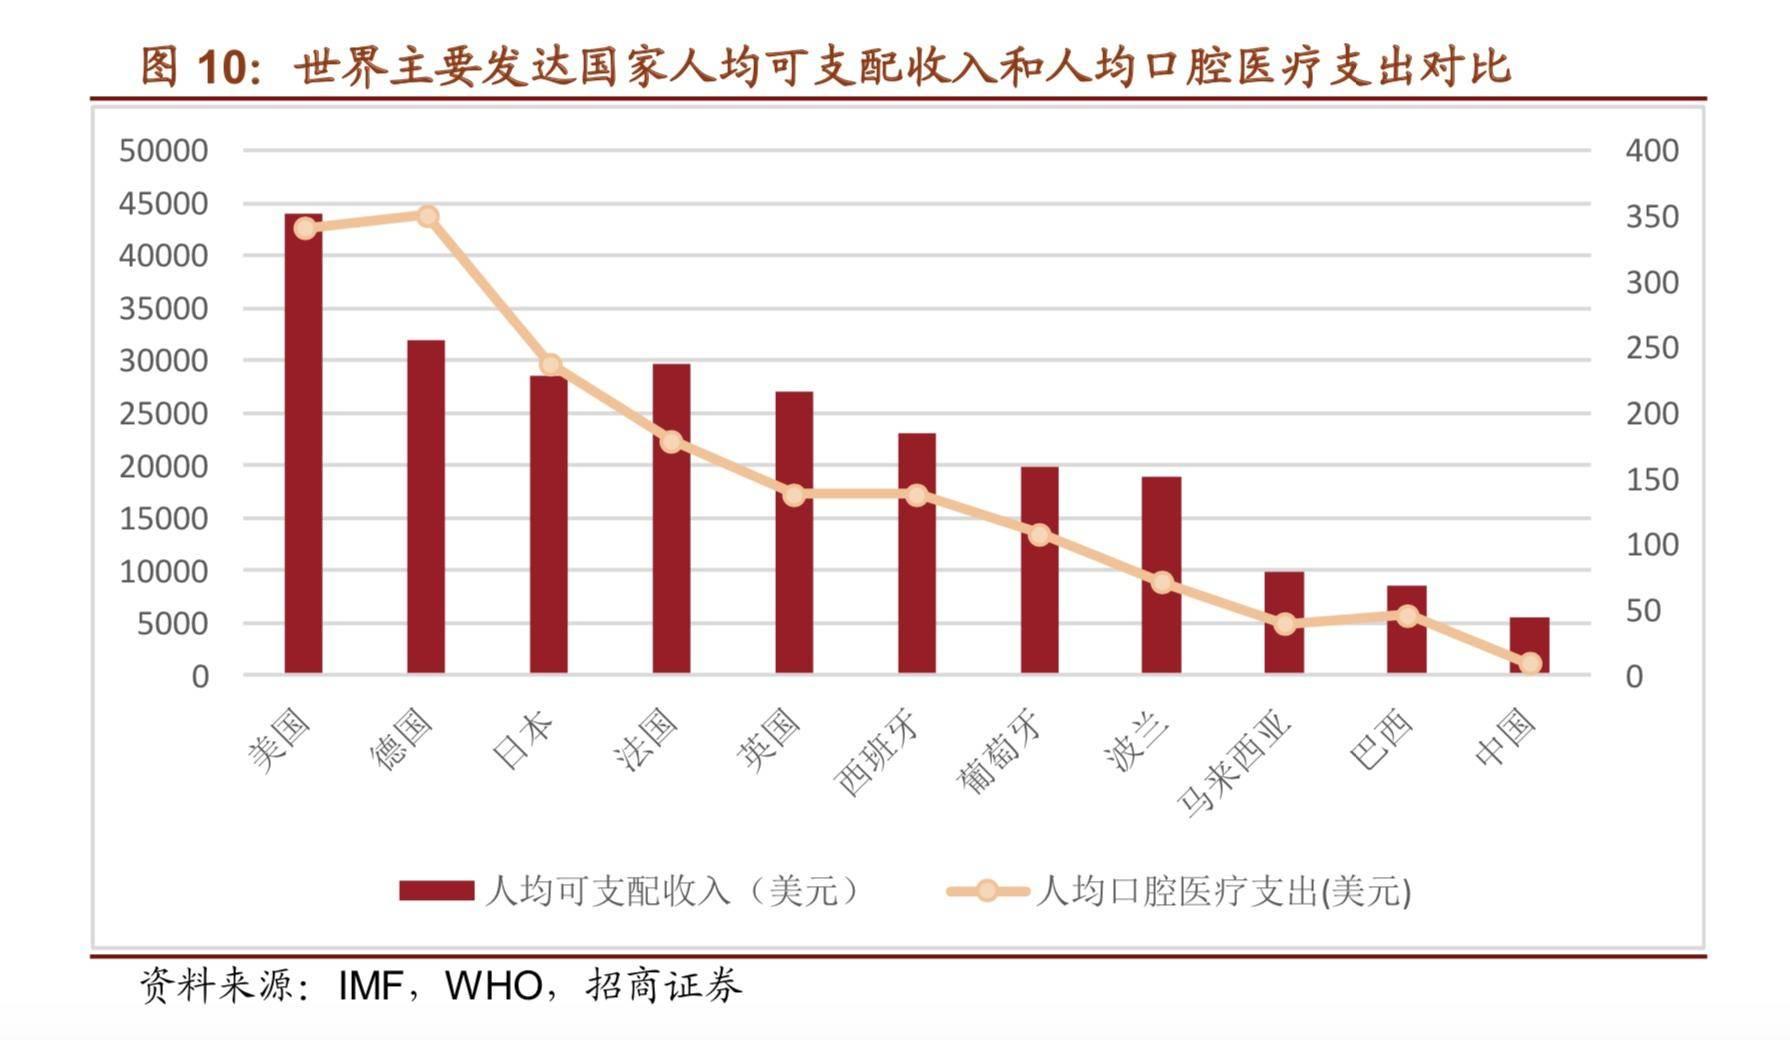
【看牙市场规模】直线增速图 ?

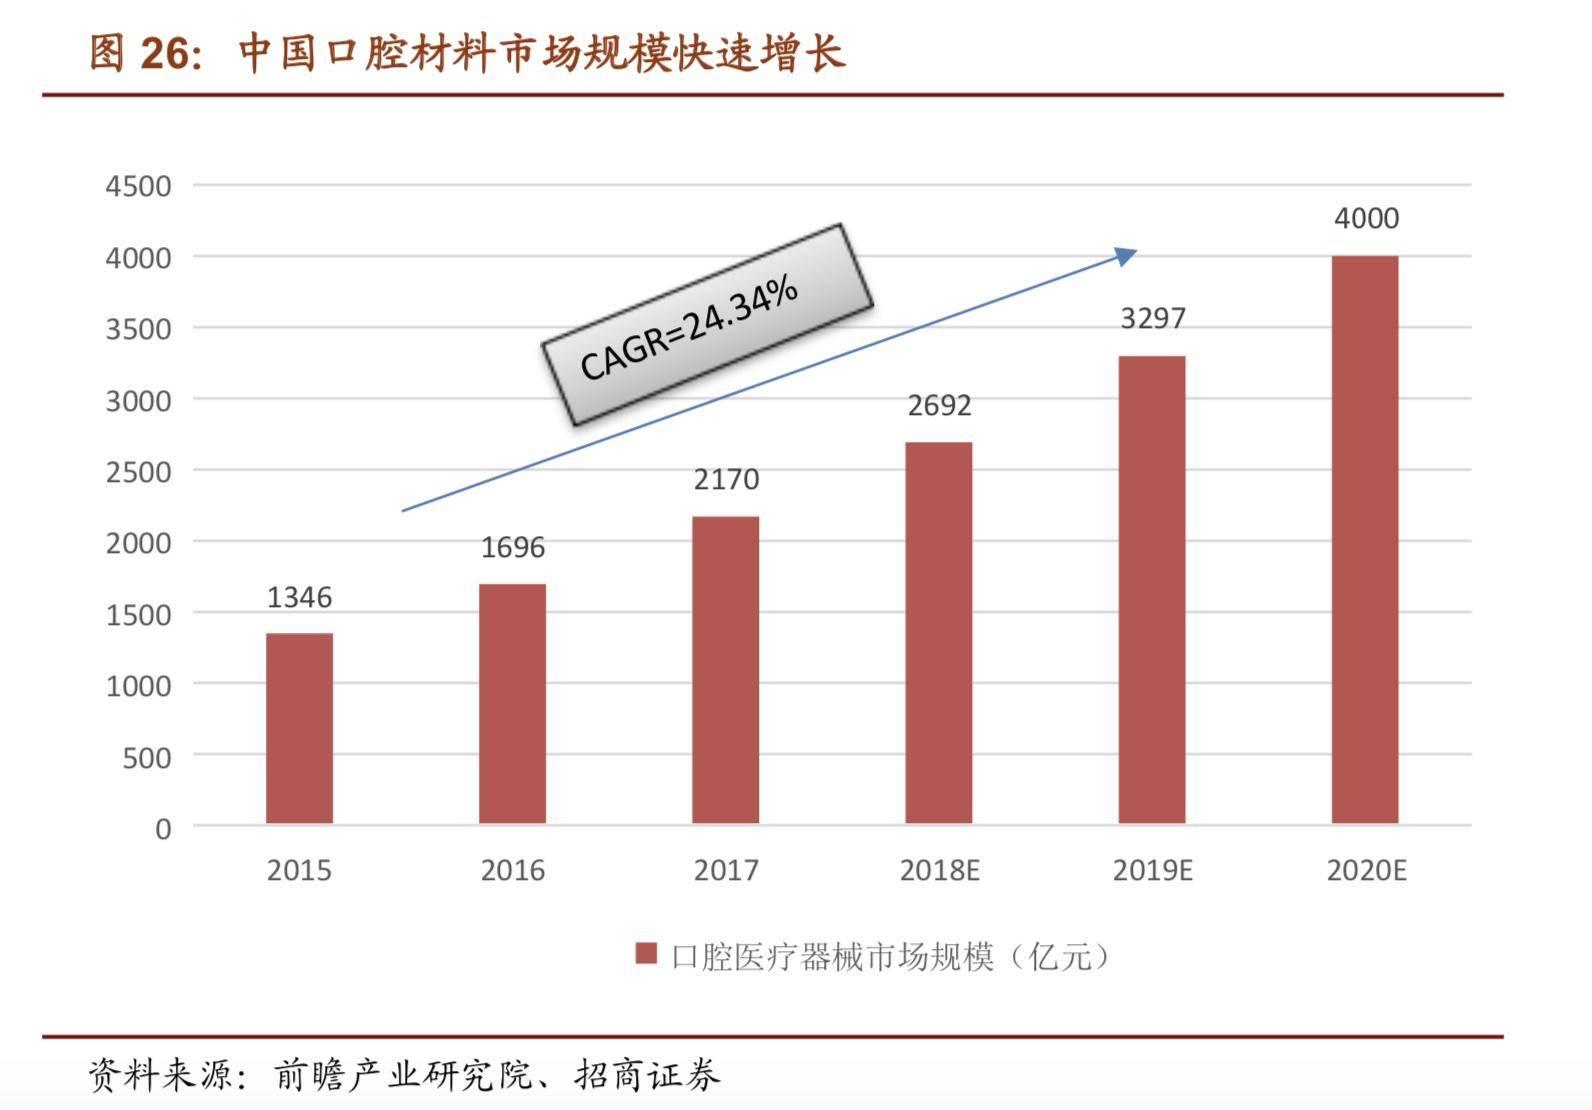
看完这些数据,你是不也跟我一样,决定今晚开始,好好爱牙,为甚?
爱牙=省钱
都说看病看不起,一场病就能回到无产阶级
现在看牙也要下血本,种一颗牙就直接月光族

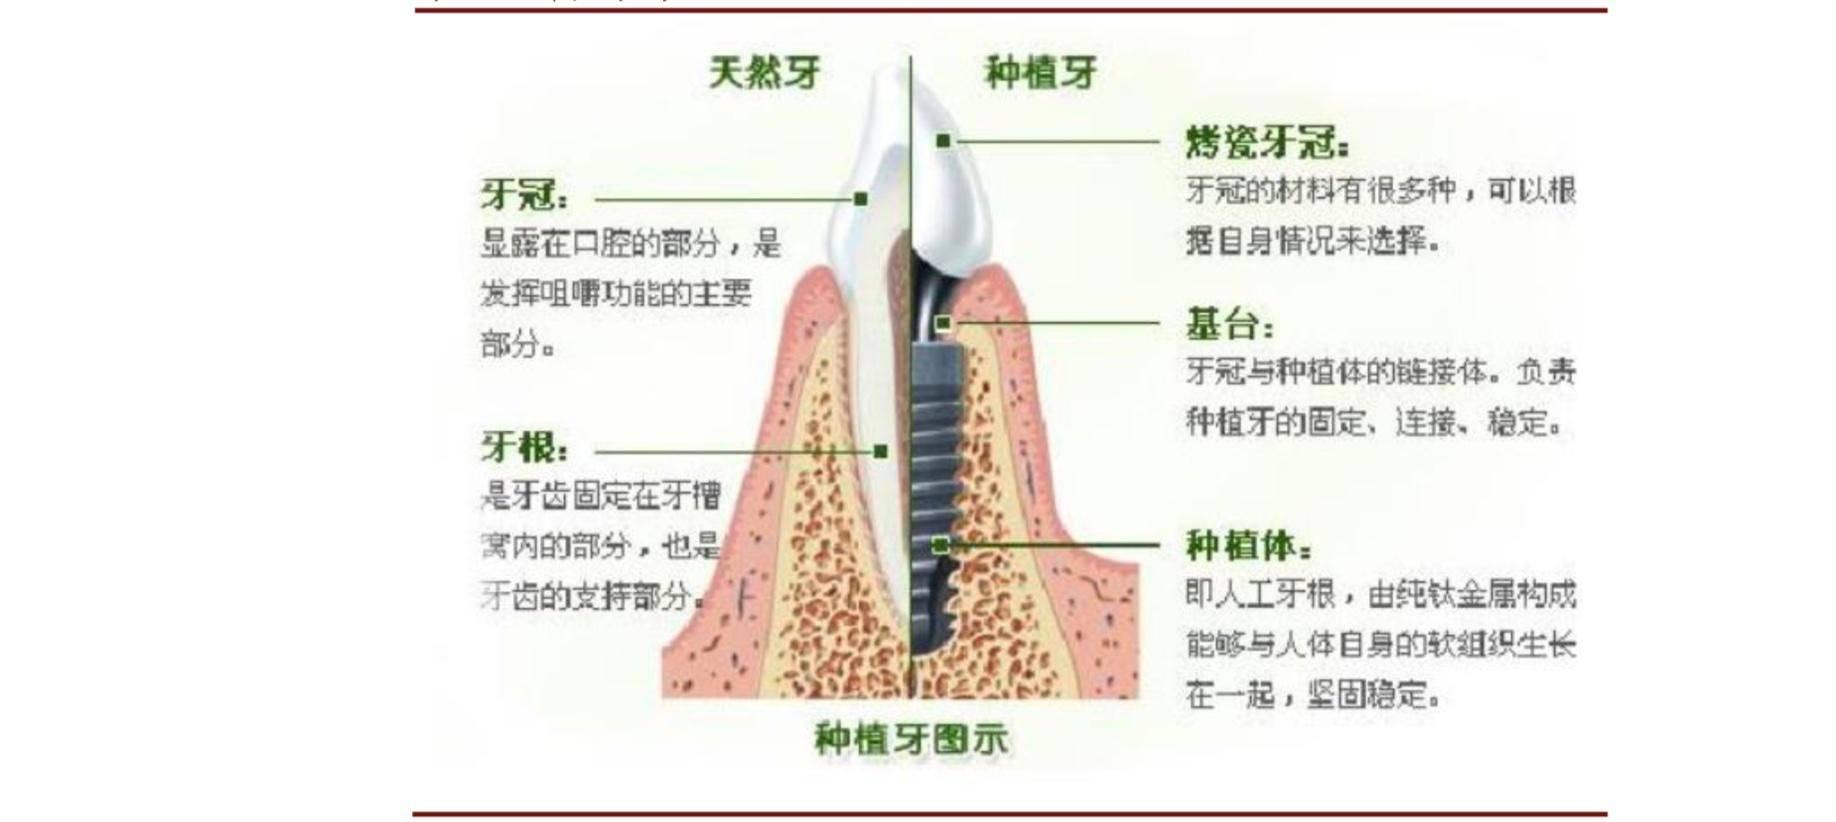
种植牙,是目前兼具美观和功能性最好的「缺牙修复」方式之一。
作为一种与天然牙功能、结构以及美观效果十分相似的修复方式,种植牙自二十世纪八十年代以来迅速发展成熟,目前已成为国际上公认的齿科修复首选。
据美国口腔医学会统计,2017 年美国共有约 1500 万例牙搭桥修复或假牙植入,而同期内种植牙植入量约为 500 万颗,种植牙在整个齿科修复的占比约 25%。

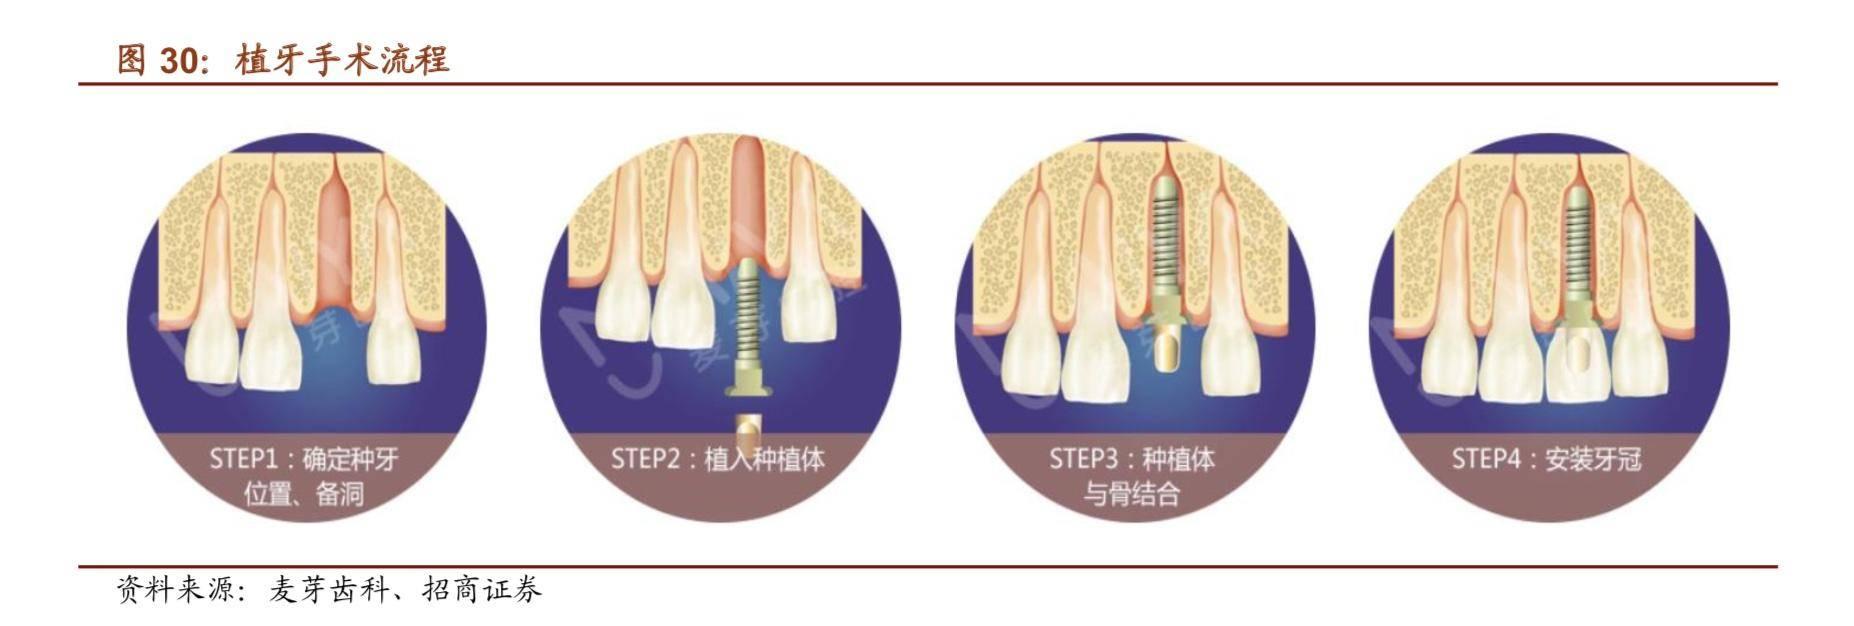
种植牙治疗已有较为完善的全套规范,标准操作大致可细分为五步:
1. 详细询问全身病史及口腔病史,了解患者有无高血压、心脏病等,检查有无过敏史, 查验血小板含量,决定是否适合进行种植牙手术。
2. 使用口腔 CBCT 进行 360°数字化拍摄,根据影像结果构建患者口腔立体全景图。
3. 制定种植方案,依照美观和咬合的要求在模型上排牙,确定种植类型。
4. 通过人工或 3D 打印技术制作种植模版,牙医需要综合考虑患者缺牙情况、骨骼情 况、对颌牙等因素设计出最佳的种植体空间位置和植入路径。
5. 进行种植牙手术,植入种植体。种植牙手术时间一般在半个小时以下。

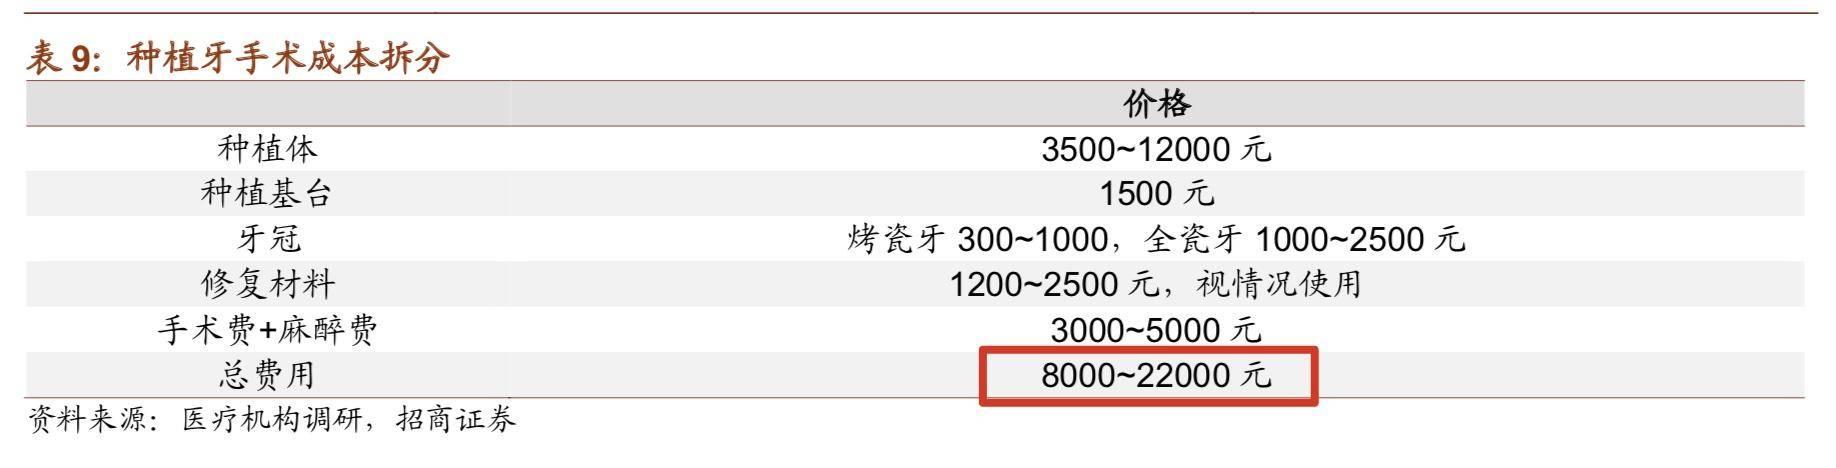
种植牙手术,涉及到5项费用,具体如下表:
总价格在8000元—万元/颗。

因此
牙科保险的作用,就是减少我们看牙的医疗费用支出。
三、看牙能省多少钱?
牙科保险的价格,以年轻人举例,每年价格在2000元—8000元。
任选一款牙科保险,举例如下:

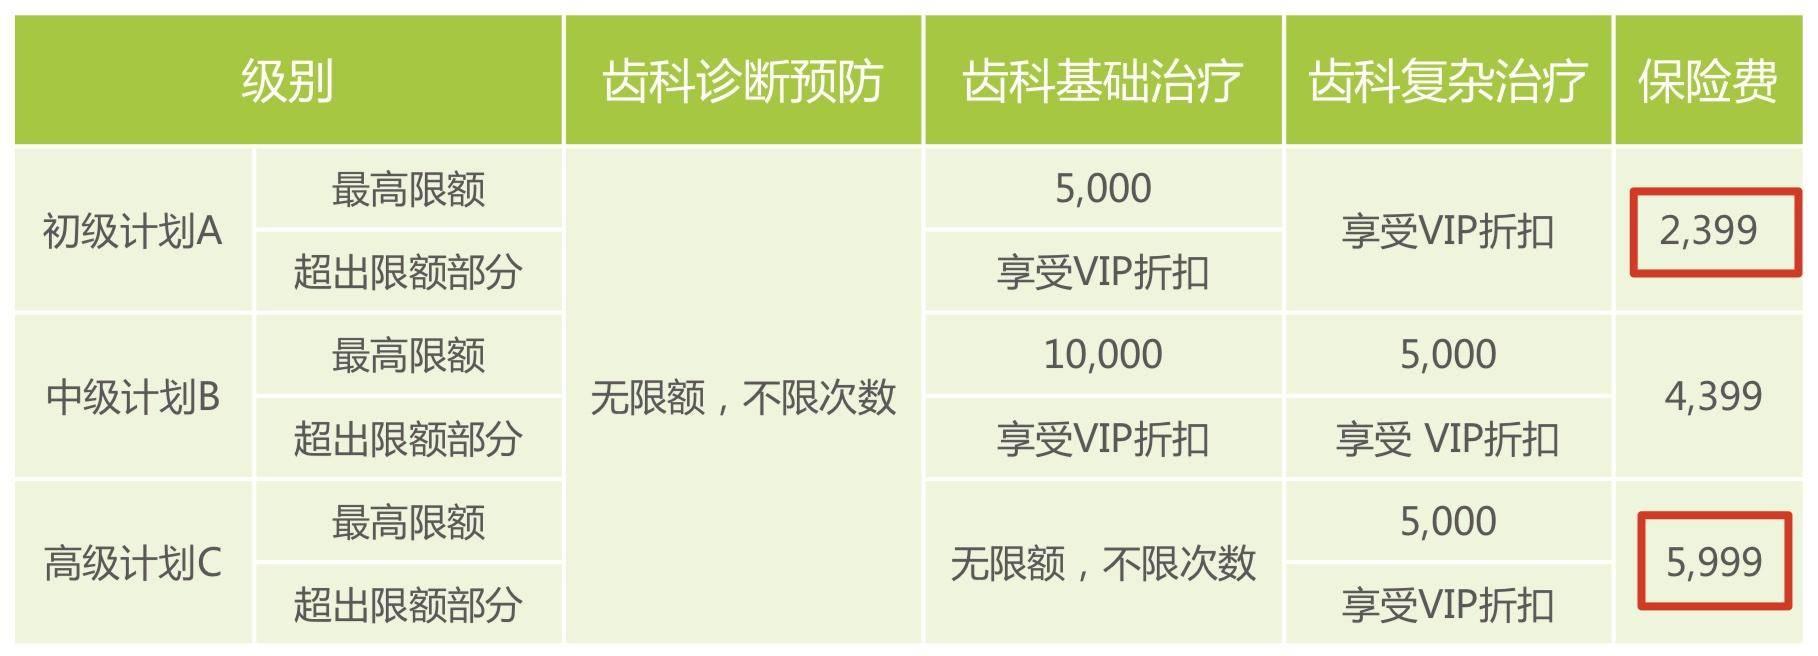
买完牙科保险之后,看牙能节省多少钱呢?
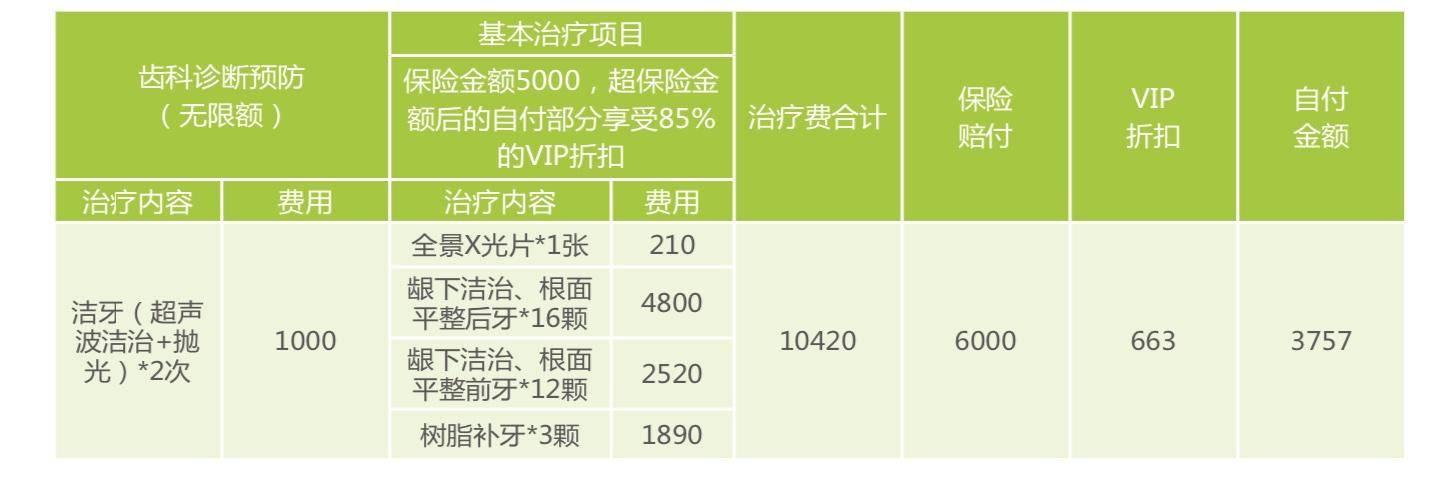
?? 举例一:瑞尔齿科:洁牙+洁治+树脂补牙3颗
正常治疗费用=10420元
保险报销后,我们只需要自己支付=3757元+663元=4420元 ?

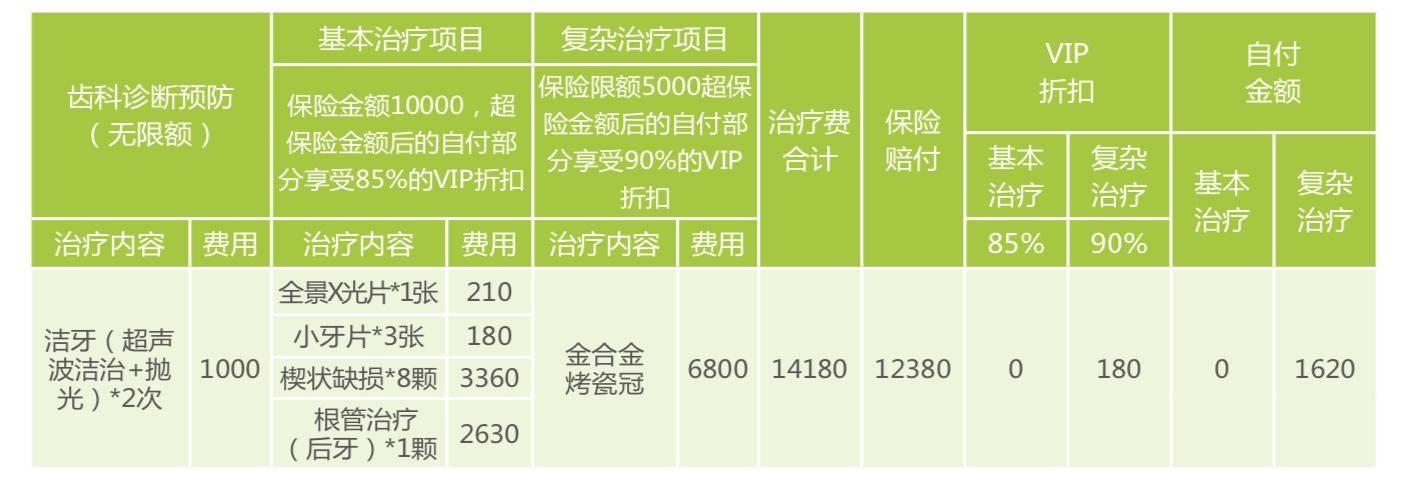
?? 举例二:瑞尔齿科:洁牙+补缺+根管治疗一颗
正常治疗费用=14180元
保险报销后,我们只需要自己支付=180+1620=1800元 ?

不同牙科治疗项目,可节省的看牙医疗费用,有多有少,在此不一一举例。
偷偷告诉你
买牙科保险是一种实用可行的「节省看牙支出」的方法。
--参考资料--
1.招商证券《口腔种植牙行业深度报告》
2.保险公司官网牙科产品介绍
< 如上分享,帮你省钱省心 >
保险问题就问企鹅问保。
如果对知友你有帮助,欢迎分享 or 点赞咯 ~比心?
国际连锁牙科:高速扩张的口腔连锁会“崩盘”吗?
作者:李妍 来源:财新周刊
【健康点】十年前,资本助推,佳美口腔曾经历从几十家店扩张至近百家店,最终又回到几十家店的大起大落。刘佳用“惨痛”和“灭顶之灾”来形容这次扩张之举,结果是佳美口腔大伤元气,蛰伏了四年。
“只要快速扩张,必败无疑,佳美是失败的教训,没有人比我的学费更高。”佳美口腔医疗集团董事局主席刘佳对财新记者表示。
但到了2017年,刘佳拿出了更为惊人的扩张方案。“佳美即将要谈的收购是用百家来计算的,佳美完全可以做成全球最大的口腔连锁。”这一次,刘佳选择了完全不同的收购方式和经营策略,不变的是他仍然要将佳美打造成“牙科诊所中的麦当劳”。
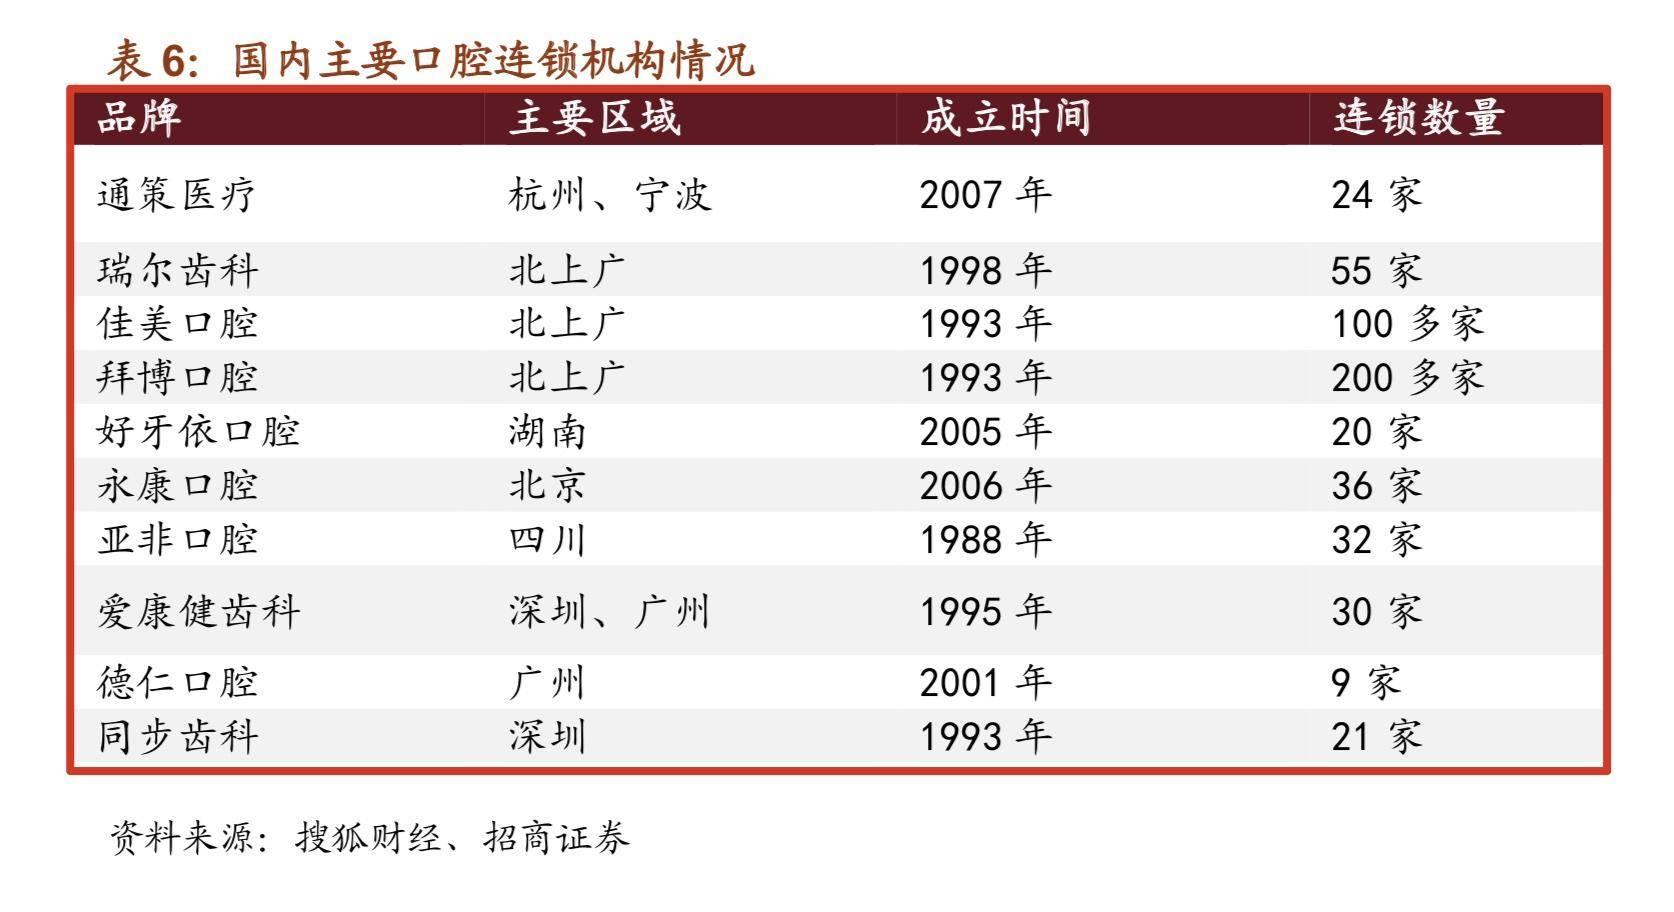
不只佳美,几乎所有口腔连锁都走向了快速扩张之路。2014年7月,拜博口腔获得联想控股10亿元投资,此后两年时间,其门店从75家扩张到200多家。2016年4月,马泷齿科完成纪源资本领投的8500万元B轮融资,扩张步伐迅速从一线城市走向二线城市。2016年8月,欢乐口腔完成华泰医疗产业基金领投的亿元A轮融资,明确提出扩张至百家门店的目标。
快速扩张的背后是创业者急于占位的热情和投资者对医疗消费异常高涨的信心。与欧美国家相比,中国口腔市场仍存在千亿元未开发的蓝海。从行业角度看,口腔医疗已经成为民营资本最为活跃的领域之一,与其他医疗项目相比,口腔服务医疗风险较低,对跨专业团队和大型设备的要求也较低,非常适宜于剥离出公立医院,通过专业连锁的方式快速复制。在资本回报上,口腔医疗正与医保绑定渐行渐远,随着种植、正畸、美白等高端项目和美容项目的快速增长,口腔连锁的行业利润率在25%以上。
扩张背后的风险又是什么?新开门店的一次性投入动辄百万元,牙科医生的紧缺和管理人才的不足都难以在短期内解决,消费者的增长速度显然跟不上门店的扩张速度。
“这是一个赌局。”一位牙科连锁机构的创业者对财新记者表示,他正在反思,口腔市场是不是已出现过剩,赢家是个别人还是大多数。可以看见的是,很多急于扩张的机构已出现资金链危机和管理危机。开店并不难,难的是经营,2014年起,口腔连锁开始大规模融资和扩张,“走了三年,2017年一定有人崩盘”。
扩张凶猛
佳美口腔扩张失败的历史是所有人都必谈的故事。
2000年前后,牙科连锁刚刚在中国兴起,为抢夺先机,北大EMBA出身的刘佳计划通过资本助推将佳美口腔复制到全国。2007年9月,刘佳拿到了英国马丁可利投资管理公司和美国海纳亚洲创投基金的首轮融资1000万美元,之后的一年,收购浪潮席卷了半个中国,到2008年年底,佳美口腔已经从几十家复制到近百家。
但很快,疯狂扩张带来大规模亏损,新店倒闭的速度比扩张的速度更惊人。有的店开张两个月都没有人,很快就关了。这一场景对刘佳影响至今,直到最近三年,佳美口腔只开了三家新店。“我们已经具备四年以上的盈利,目前所有门店没有亏损的,完全是用盈利的资金在开新店。”刘佳说。
2017年,佳美口腔准备通过上市前融资再次开启收购扩张计划。收购的基础是刘佳组织的“非公口腔联盟”,号称包揽了全国近千家民营口腔机构,其中八成以上会员都是他的“粉丝”和“哥们儿”,曾接受过他的帮助。收购的标准是他在关店风波后学到的本领——“选址标准100条”,刘佳说,他看一个诊所十分钟就知道什么时候可以关门。
佳美口腔在十年前的凶猛扩张曾让瑞尔集团总裁邹其芳感到紧张,但他最终决定,不跟风。1999年,邹其芳的第一家瑞尔齿科在北京国际大厦开张,这是中国第一家开在高档写字楼里并定位为五星级服务的“高大上”诊所。按照邹其芳当时的规划,五年内,瑞尔齿科将达到20家,覆盖中国经济最发达的一二线城市,但实际上,在接下来的15年时间里,瑞尔齿科仅复制到40多家。
与刘佳想做的“牙科诊所中的麦当劳”不同,邹其芳对财新记者说,他更喜欢“星巴克”,通过自我增长产生盈余来实现扩张。“口腔行业并没有想象中那么好做,消费者意识觉醒和医生服务意识转换是一个艰难而漫长的过程。”邹其芳说,他喜欢慢慢来。
2010年之后,除了佳美口腔、瑞尔齿科,拜博口腔、可恩口腔、欢乐口腔都在快速成长,各家扩张之势明显,由此而产生的抢地段、挖医生、营销战也随之而来。邹其芳也不得不意识到,不能再慢了,“我的医生需要发展空间,瑞尔也需要做强做大”。
高端消费者群体有限,瑞尔齿科在扩张中备受掣肘。邹其芳决定,走下高台,建立一个针对中端消费者市场的新品牌,迅速进入二线城市,完成全国网络布局。2012年,瑞泰口腔在北京开业,并在随后的四年时间里迅速进入成都、宁波、重庆、西安、长沙等地,开设了三家二级专科医院和40多家门诊部。
瑞泰口腔只用了四年时间就完成了瑞尔齿科15年的复制成果。2014年4月,拥有中高端两个品牌的瑞尔集团获得新天域资本领衔的第三轮融资7000万美元,邹其芳明确提出瑞尔集团将在未来五年加快建设和并购速度,从目前的80多家扩张到200家以上。
三个月后,拜博口腔获得联想控股10亿元投资,拜博口腔医疗集团董事长黎昌仁提出更高目标,未来三年建立200家口腔连锁机构,而当时,拜博口腔旗下仅有60多家门诊。
这一目标实现的速度超出业内预期。联想控股财报信息可见,截至2016年6月30日,拜博口腔已经开业的门诊和医院数量增长到180家,其中包括46家医院和134家诊所,覆盖24个省份。从2015年上半年到2016年上半年,拜博口腔的门店面积增长了4倍,牙科专用椅数量增长了3倍,医生数量增长了倍。
目前,拜博口腔是扩张最快的口腔连锁,也是惟一超过100家分店的口腔连锁。黎昌仁对财新记者表示,仅2015年一年,拜博口腔就开设新店80多家,“在国际同行业,这个速度都是很少见的”。
快速扩张可以得到占位优势。一位口腔连锁行业投资者对财新记者表示,先行者有机会尽早建立客户口碑,获得最低成本的营销成本和最好的品牌第一认知。
资本博弈论
回想十年前扩张失败的诸多教训,被资本强推是其中之一。“基金不懂,但我当时被基金推着走,没有创始人想快速扩张。”刘佳说,这个教训代价高昂,好在他终于爬了起来,“换作现在市场竞争这么激烈,肯定就爬不起来了”。
2012年,在第一轮融资五年到期后,刘佳不惜用个人名义借钱,买回了曾经出让的20%的股份,最终个人持股达到75%以上。“这样我才能说了算。”刘佳说,以后再融资,他永远要控股,这是底线。
2016年,佳美口腔再次启动融资。刘佳开玩笑,他可能是被投人中史上最牛的。“资本不懂这个行业,在我这儿没有话语权。”
同样做管理和金融出身的邹其芳也明确表示,企业家掌控话语权至关重要。“谁懂行业?一定是企业家。”邹其芳曾先后在美国信孚银行和美国柯尔尼管理咨询公司担任顾问职务,他了解投资规则,“所以我拒绝急功近利的投资者,拒绝任何对赌协议,拒绝拔苗助长”。
从瑞尔集团之前的融资经历可以看出,邹其芳更偏爱国际背景的投资人。2010年,瑞尔集团获得投资基金凯鹏华盈和启明创投的2000万美元投资。2011年,德福资本加入,与凯鹏华盈和启明创投再次注入2000万美元。2014年4月,瑞尔集团获得新天域资本领投的第三轮投资7000万美元,参与其中的除了第一二轮的老投资者,还有王思聪的普思资本、美国凯门资本和拥有中欧商学院背景的才金基金。
“我融资只是需要资金,他们只谈钱,不干预经营。”但邹其芳同时也表示,瑞尔集团近年来扩张迅速,“投资方推动是一个重要因素”。
才金基金总裁宫惠珉对财新记者表示,瑞尔口腔是非常好的企业,但开店速度可以再快一点,“尤其是近两年,拜博的广告铺天盖地,而瑞尔在很多二线城市还没有完成布局”。
今年1月,邹其芳受邀参加JP摩根在旧金山举办的2017年健康产业大会,他深刻感受到国际资本界对于中国口腔连锁越发高涨的热情。按照中美收入水平和消费水平的对比,资本界普遍认为中国口腔市场的增幅可以连续十年达到17%以上。
与佳美口腔同步,瑞尔集团也在进行上市前融资。业内有投资人对财新记者透露,瑞尔集团2010年收入就已经达到2亿元,2014年收入为3亿元。新一轮融资出让股权为15%-20%,估值亿亿美元,对应2014年瑞尔口腔的收入情况,为7-10倍市盈率。对于上述说法,邹其芳表示,“瑞尔收入增速一直保持在40%以上,具体信息不便透露”。
与前两位坚持控股不同,截至2016年6月30日,联想控股已持有拜博口腔%的股权。拜博口腔是联想控股投资的首个医疗类企业,黎昌仁说,他只见了三个人就敲定了这笔高达10亿元的融资,决定了自己和拜博口腔的未来,这三人分别是联想控股总裁朱立南、董事长柳传志和联想控股副总裁李蓬。
在签约仪式上,联想控股总裁朱立南曾公开表态:“未来,我们将为拜博口腔提供包括资金、战略、管理、品牌和人才等全方位的服务与支持,全力以赴帮助拜博口腔做大做强。”
这两年来,除了资金,联想控股所具备的管理经验和商业资源,也都对拜博口腔的快速扩张起到重要作用。据黎昌仁介绍,联想控股重新梳理了拜博口腔的管理体系,帮助企业成长,同时,扩张每家新店都需要申请牌照,拜博口腔在申请牌照上也得到了很大支持。
自建、收购还是加盟?
既然扩张是必然,那么如何扩张?刘佳认为,十年前自己的教训已经说明大包大揽式的“收购+自营”模式行不通,牙科诊所在各地遇到的监管、市场情况都不同,总部很难提供足够的管理能力和医疗资源。
加盟难以保证管理水平和服务质量。“医疗以服务为核心,又非常专业,加盟必死。”刘佳说,他选择了一种介于两者之间的扩张方式——同盟。所谓同盟就是刘佳会选择各地符合要求的牙科诊所,通过控股51%的方式归于佳美口腔旗下,剩下的股份仍由原股东持有,佳美口腔以投资人身份提供投后管理,原股东负责具体经营。
邹其芳也明确表示,五年内不做加盟,他选择了一条极为谨慎的扩张之路。“立足高端市场的瑞尔齿科会坚持完全自建的扩张方式,立足中端市场的瑞泰口腔正在尝试通过收购加快扩张速度,但收购门店的数量不会超过总量的10%。”邹其芳说,“我们重庆、西安、青岛的店都是收购来的,收购以后2016年的收入都有50%-100%的增长。”
2017年,瑞尔集团会试水医生合伙人制度。“但我只跟自己的医生合伙。”邹其芳认为,这种模式可以为旗下医生提供更多发展空间,同时有效控制风险。
“医生合伙人”模式已经有成功案例。2007年成立的欢乐口腔就是始于几位北大口腔医生的“合伙”,他们将这一模式不断复制,在全国开设了70多家口腔医院和门诊,并于2016年8月拿到华泰医疗产业基金、中卫安健创业投资基金、珠海世纪股权投资基金的A轮融资亿元。
扩张最快的拜博口腔采用了多路并进的方式。黎昌仁表示,新建门诊至少需要半年以上时间,新建医院至少需要八个月以上时间,但新建的好处是各方面构成都比较理想,而且自己的人员更加稳定可控,能够确保服务质量。相较而言,收购更加高效,为最大化吸纳人才,保持稳定,拜博口腔作过的收购基本都保留了原团队。黎昌仁还表示希望能参与国有医院改制,做几家有体量有水平的大医院。
扩张快速推进,如何保证人才供给成为一大难题。目前,佳美口腔、拜博口腔、瑞尔集团等大型连锁机构基本都建立了系统的人才培养计划。邹其芳介绍说,2005年开始,瑞尔齿科开始与北京、四川、湖北、上海、广州的多家医学院建立关系,进行校园招聘,并与美国宾夕法尼亚大学口腔医学院等院校合作,培训体系内的医生。
拜博口腔采用“内外兼容”的方式,一方面吸纳专家人才的加入,另一方面在北京建立人才基地,搭建了由外部专家顾问、内部巡诊带教,以及现场和远程相结合的教育培训体系。“我们一直有做民办医学院的想法,目前还在沟通中。”黎昌仁表示。
谁会崩盘?
与十年前的盲目扩张不同,刘佳认为佳美口腔此次扩张是一次大势所趋的资源整合,佳美口腔在其中扮演平台的角色。“通过股份分配让大家一起做,佳美要做淘宝,不是全买回来我自己做。”
刘佳算出了一笔可观的双赢账。一家净利润200万元的牙科诊所,刘佳愿给5倍估值1000万元,佳美口腔投资510万元持股51%,并与原股东以每年12%的利润增长作十年对赌,上市后按照资本市场医疗板块的市盈率计算,原股东就可以用49%的股权分配少数股东权益的收益,佳美口腔可以得到多倍的回报。
收购的砝码是佳美口腔“最棒的投后管理”,刘佳表示,佳美口腔将在保险对接、业务咨询、管理培训、装修及设备采购等方面提供支持。
这一扩张模式被上述口腔连锁投资者批评为“过于激进”,他认为上市不易,变数很多,保证连续十年利润增长12%是一个大赌局,“同意这一方案的被收购者应该不多”。
竞争激烈,口腔连锁的利润空间在快速压缩,这意味着口腔连锁在承担极高的扩张成本的同时,还要顶住利润降低、亏损扩大的压力。联想控股财报可见,2016年上半年,拜博口腔营收达亿元,去年同期为亿元,但亏损升至亿元,同比增长648%。公告称,亏损扩大是由于为了抓住发展的机遇期,业务扩张迅速,筹建门店和建店不足一年的门店数量较多,同时在医护人才、设备、技术、IT信息系统方面投入较大,业务尚处在爬坡期所致。
联想控股对财新记者称,医疗机构的建设和发展有重资产特性,也需要一定的成长周期,因此快速发展需要投入,尤其是连锁医疗服务机构,在人才引进和培养、先进设备和技术引进、医疗信息化等方面需要战略性的投入,才有可能保障医疗服务的质量和管理要求,的确需要保持较长时期的耐心,“这恰恰适合联想控股发挥长期战略投资的优势”。
“长期战略投资”的好处显而易见,联想控股给予了拜博口腔足够多的资金支持和足够长的生长时间。黎昌仁表示,双方很明确未来目标是做“百年老店”。当时,黎昌仁已经接触多家投资方,并已与其中一家洽谈至尾声,最终黎昌仁与半路杀出的联想控股一拍即合,看中的就是长期投资。“扩张导致暂时的亏损是必然的,如果是短期投资者,三五年就要退出,就会急于向创业者施压。”
“亏损不是大问题,关键是符合医疗规律的健康发展。”上述投资人认为,每一个机构到新地方扩张都有爬坡期,有的人选择通过利润积累一个个爬,也有人选择通过资金注入同时爬,相较而言,前者更稳妥,但后者的时间成本和资金成本更低。
但也有公司因为亏损已经崩盘。2月底,口腔行业爆出今年第一例“倒闭案”,北京奥克斯口腔医院传出一年亏损5000万元、奥克斯集团将转让医院股权的消息。
2002年,奥克斯集团从家电、电力领域跨界涉足医疗行业,并陆续拥有13家医疗机构。2016年,奥克斯集团将医疗健康产业作为未来五年的发展核心,并提出“五年内打造国内一流口腔连锁机构”的目标。如今,北京奥克斯口腔医院已陷入医疗团队解散、患者转院索赔的困局中。
-end-
文章来源:顺利加盟网
风险提示及免责条款
[温馨提示] 文章来源于顺利加盟网,转载注明原文出处,此文观点与查生意无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,查生意仅提供信息存储空间服务。
发表评论 (0)
0/200
暂无评论哦,快来评论一下吧!


